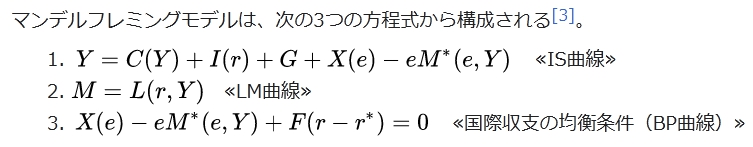L = L 1 + L 2 {\displaystyle L=L_{1}+L_{2}} :貨幣需要量 = 取引需要 + 投機的需要
取引需要 L1 は国民所得 Y の増加関数であり、
L 1 = L 1 ( Y ) , {\displaystyle L_{1}=L_{1}(Y),}
a ≤ b   ⇒   L 1 ( a ) ≤ L 1 ( b ) , {\displaystyle a\leq b~\Rightarrow ~L_{1}(a)\leq L_{1}(b),}
投機的需要 L2 は利子率 r の減少関数である。
L 2 = L 2 ( r ) , {\displaystyle L_{2}=L_{2}(r),}
a ≤ b   ⇒   L 2 ( a ) ≥ L 2 ( b ) . {\displaystyle a\leq b~\Rightarrow ~L_{2}(a)\geq L_{2}(b).}
従って貨幣需要 L は国民所得 Y と利子率 r の関数である。
L = L ( Y , r ) {\displaystyle L=L(Y,r)}
貨幣市場の均衡条件は
M s = L ( Y , r ) {\displaystyle M^{\mathrm {s} }=L(Y,r)} :実質貨幣供給量 = 貨幣需要量
なので、貨幣需要を具体的に取引需要と投機的需要で表せば、
M s = L 1 ( Y ) + L 2 ( r ) {\displaystyle M^{\mathrm {s} }=L_{1}(Y)+L_{2}(r)}
となる。
国民所得 Y が増えると、取引需要による貨幣の需要 L1(Y) が高まる。
このとき貨幣供給量 M s 一定の下で貨幣の需給を一致(貨幣市場の均衡)させるためには、投機的需要による貨幣の需要 L2(r) を減少させることが必要となる。
これは債券価格が下落し、利子率 r が上昇することによって達成される。
貨幣供給量、需要、国民所得および利子率の変化量を変数名の前に Δ を付して表せば、 Δ M s = 0 {\displaystyle \Delta M^{\mathrm {s} }=0} :貨幣供給量一定 Δ M s = Δ L 1 ( Y ) + Δ L 2 ( r ) {\displaystyle \Delta M^{\mathrm {s} }=\Delta L_{1}(Y)+\Delta L_{2}(r)} :貨幣の受給均衡条件
より次の関係が得られる。
Δ L 2 ( r ) = − Δ L 1 ( Y ) . {\displaystyle \Delta L_{2}(r)=-\Delta L_{1}(Y).}
需要関数の単調性から、国民所得が増加したとき (ΔY > 0)、取引需要は増加し、
Δ L 1 ( Y ) = L 1 ( Y + Δ Y ) − L 1 ( Y ) > 0 for Δ Y > 0 , {\displaystyle \Delta L_{1}(Y)=L_{1}(Y+\Delta Y)-L_{1}(Y)>0\quad {\mbox{for}}~~\Delta Y>0,}
利子率が増加したとき (Δr > 0)、投機的需要は減少する。
Δ L 2 ( r ) = L 2 ( r + Δ r ) − L 1 ( r ) < 0 for Δ r > 0. {\displaystyle \Delta L_{2}(r)=L_{2}(r+\Delta r)-L_{1}(r)<0\quad {\mbox{for}}~~\Delta r>0.}
いま、国民所得が増加しているので、貨幣の受給均衡を保つためには、利子率 r が上昇しなければならない。
Δ L 2 ( r ) = − Δ L 1 ( Y ) < 0. {\displaystyle \Delta L_{2}(r)=-\Delta L_{1}(Y)<0.}
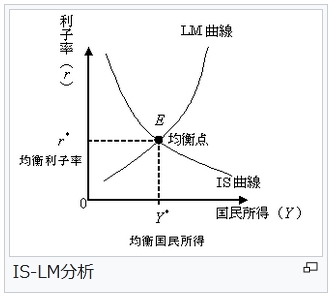
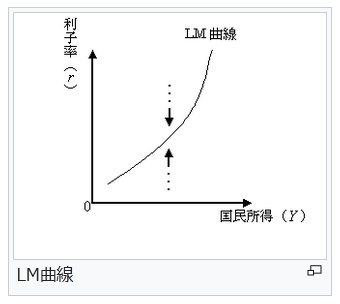
このときの利子率 r と国民所得 Y の組み合わせを表す Y –r グラフ上の曲線が LM 曲線である。
LM 曲線は、特別な場合を除いて右上がりの曲線となる。言い換えると、貨幣市場が均衡する場合の利子率 r(Y) は国民所得 Y の増加関数になる。
^ 人々が政策問題に目を向けたときに、過去を参考に考えるのではなく未来を予測したうえで考えるのであれば、このような均衡モデルの手法の信頼性はより一層疑わしくなる。(When one turns to questions of policy, looking towards the future instead of the past, the use of equilibrium methods is still more suspect.)
^ 期待(expectations)が不確定でなければ、流動性に意味がなくなってしまうからである。
^ 財市場とはモノやサービスを売買する市場である。
^ 貨幣の供給とは経済に流通する貨幣のことである。
文献
^ Hicks 1937.
^ a b Hicks 1980.
^ Mankiw, N.G., "The Macroeconomist as Scientist and Engineer" (2006), p. 19.
^ a b N. G. Mankiw
^ IS-LMentary The conscience of a liberal 2011年10月9日
参考文献
Hicks, J. R. (April, 1937). “Mr. Keynes and the Classics – A Suggested Interpretation” (PDF). Econometrica 5: 147–159 2013年3月29日閲覧。.
Hicks, J. P. (1980–1981). “IS-LM: An Explanation”. Journal of Post Keynesian Economics 3: 139–155.
Mankiw, N. G. (2006). Macroeconomics (6th Revised ed.). Worth Publishers Inc.,U.S.. ISBN 978-0716767114
Mankiw, N. G. (2009). Macroeconomics (7th Revised international ed.). Worth Publishers Inc.,U.S.. ISBN 978-1429238120
Mankiw, N. G. (2012). Macroeconomics (8th Revised ed.). W.H.Freeman & Co Ltd.. ISBN 978-1464121678
マンキュー, グレッグ『マクロ経済学入門編』(第 3 版)東洋経済新報社〈I〉、2011年。ISBN 978-4492314098。 Mankiw - Macroeconomics 7th Revised Ed. の翻訳。
Mankiw, N. Gregory (2006年5月). “The Macroeconomist as Scientist and Engineer”. 2015年2月26日閲覧。
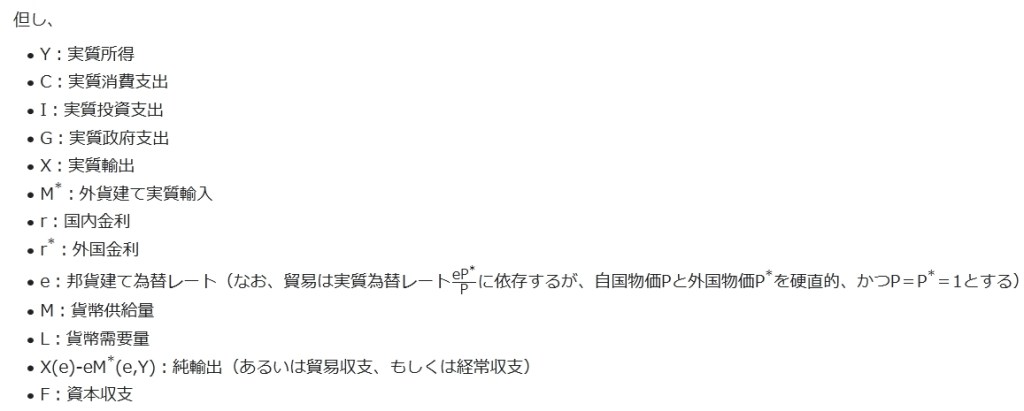
Y = C ( Y ) + I ( r ) + G + X ( e ) − e M ∗ ( e , Y ) {\displaystyle Y=C(Y)+I(r)+G+X(e)-eM^{*}(e,Y)} ≪IS曲線≫

M = L ( r , Y ) {\displaystyle M=L(r,Y)} ≪LM曲線≫

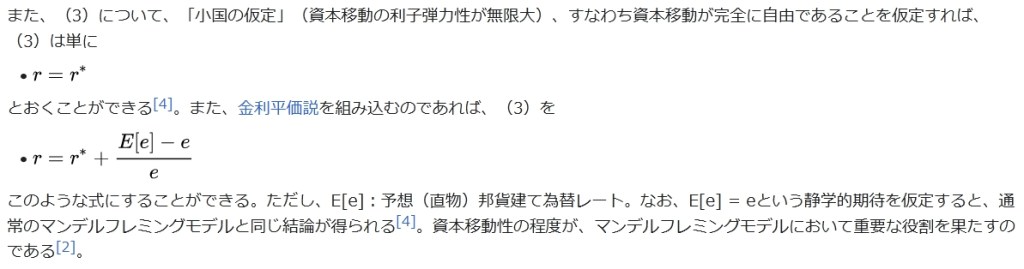
X ( e ) − e M ∗ ( e , Y ) + F ( r − r ∗ ) = 0 {\displaystyle X(e)-eM^{*}(e,Y)+F(r-r^{*})=0} ≪国際収支の均衡条件(BP曲線)≫
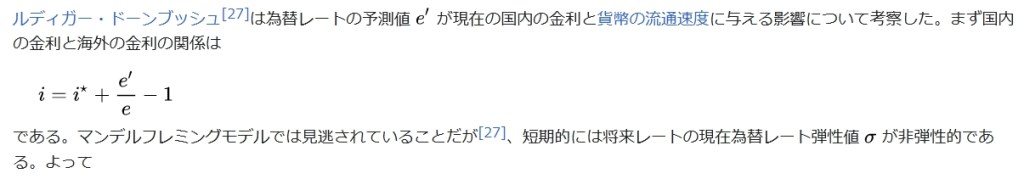
d i d e = σ − 1 < 0 {\displaystyle {\frac {di}{de}}=\sigma -1<0\quad }
となる。国内の所得水準 y {\displaystyle y}は y = E ( i , y ) + T ( e , y ) {\displaystyle y=E(i,y)+T(e,y)} であり、これを為替レートに関して微分してやると
d y d e = ∂ E ∂ i d i d e + ∂ E ∂ y d y d e + ∂ T ∂ e + ∂ T ∂ y d y d e {\displaystyle {\frac {dy}{de}}={\frac {\partial E}{\partial i}}{\frac {di}{de}}+{\frac {\partial E}{\partial y}}{\frac {dy}{de}}+{\frac {\partial T}{\partial e}}+{\frac {\partial T}{\partial y}}{\frac {dy}{de}}}
d y d e = 1 1 − E y − T y ( E i d i d e + T e ) . {\displaystyle {\frac {dy}{de}}={\frac {1}{1-E_{y}-T_{y}}}\left(E_{i}{\frac {di}{de}}+T_{e}\right)\;.}
が得られる。
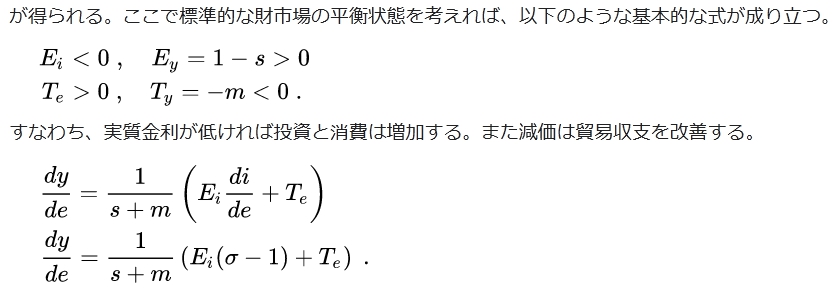
ここで標準的な財市場の平衡状態を考えれば、以下のような基本的な式が成り立つ。
E i < 0 , E y = 1 − s > 0 {\displaystyle E_{i}<0\;,\quad E_{y}=1-s>0}
T e > 0 , T y = − m < 0 . {\displaystyle T_{e}>0\;,\quad T_{y}=-m<0\;.}
すなわち、実質金利が低ければ投資と消費は増加する。また減価は貿易収支を改善する。
d y d e = 1 s + m ( E i d i d e + T e ) {\displaystyle {\frac {dy}{de}}={\frac {1}{s+m}}\left(E_{i}{\frac {di}{de}}+T_{e}\right)}
d y d e = 1 s + m ( E i ( σ − 1 ) + T e ) . {\displaystyle {\frac {dy}{de}}={\frac {1}{s+m}}\left(E_{i}(\sigma -1)+T_{e}\right)\;.}
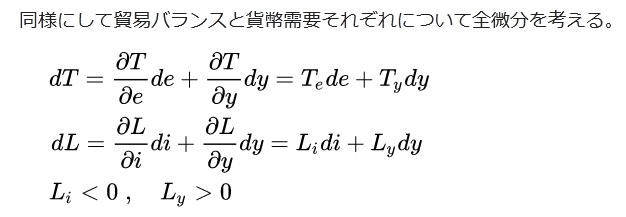
同様にして貿易バランスと貨幣需要それぞれについて全微分を考える。
d T = ∂ T ∂ e d e + ∂ T ∂ y d y = T e d e + T y d y {\displaystyle dT={\frac {\partial T}{\partial e}}de+{\frac {\partial T}{\partial y}}dy=T_{e}de+T_{y}dy}
d L = ∂ L ∂ i d i + ∂ L ∂ y d y = L i d i + L y d y {\displaystyle dL={\frac {\partial L}{\partial i}}di+{\frac {\partial L}{\partial y}}dy=L_{i}di+L_{y}dy}
L i < 0 , L y > 0 {\displaystyle L_{i}<0\;,\quad L_{y}>0}
ゆえに
d T d L = T e ( s + m ) + T y ( E i ( σ − 1 ) + T e ) L i ( σ − 1 ) ( s + m ) + L y ( E i ( σ − 1 ) + T e ) {\displaystyle {\frac {dT}{dL}}={\frac {T_{e}(s+m)+T_{y}(E_{i}(\sigma -1)+T_{e})}{L_{i}(\sigma -1)(s+m)+L_{y}(E_{i}(\sigma -1)+T_{e})}}}
d T d L = T e s + T y E i ( σ − 1 ) L i ( σ − 1 ) ( s + m ) + L y ( E i ( σ − 1 ) + T e ) . {\displaystyle {\frac {dT}{dL}}={\frac {T_{e}s+T_{y}E_{i}(\sigma -1)}{L_{i}(\sigma -1)(s+m)+L_{y}(E_{i}(\sigma -1)+T_{e})}}\;.}
^ 高橋洋一 『高橋教授の経済超入門』 アスペクト、2011年、158頁。
^ a b c 石井安憲・清野一治・秋葉弘哉・須田美矢子・和気洋子・セルゲイ・ブラギンスキー 『入門・国際経済学』 有斐閣、1999年、229頁。
^ 横山将義(1994)「マンデル=フレミング・モデルと保護貿易」『早稲田商学』第358号、173-174ページ。
^ a b 京都大学授業資料。
^ 中谷巌 『入門マクロ経済学』 日本評論社・第5版、2007年、167頁。
^ 石井安憲・清野一治・秋葉弘哉・須田美矢子・和気洋子・セルゲイ・ブラギンスキー 『入門・国際経済学』 有斐閣、1999年、242頁。
^ 石井安憲・清野一治・秋葉弘哉・須田美矢子・和気洋子・セルゲイ・ブラギンスキー 『入門・国際経済学』 有斐閣、1999年、243頁。
^ 伊藤元重 『マクロ経済学』 日本評論社、2002年、352頁。
^ a b c 岩田規久男 『マクロ経済学を学ぶ』 筑摩書房〈ちくま新書〉、1996年、208頁。
^ a b c 8000億ドルの経常赤字を解決するパン・パシフィック合意RIETI 週刊エコノミスト 2006年8月14日号
^ 高橋洋一 『この経済政策が日本を殺す』 扶桑社〈扶桑社新書〉、2011年、3頁。
^ a b 財務省主導の「復旧」ではダメ!「復興」は新設する「東北州」に任せ、福島に国会と霞ヶ関を移転せよ 円高に苦しんだ阪神大震災の過ちを繰り返すな現代ビジネス 2011年03月28日
^ 浅田統一郎 『マクロ経済学基礎講義』 中央経済社・第2版、2005年、179頁。
^ 岩田規久男 『マクロ経済学を学ぶ』 筑摩書房〈ちくま新書〉、1996年、205-206頁。
^ a b c 岩田規久男 『マクロ経済学を学ぶ』 筑摩書房〈ちくま新書〉、1996年、206頁。
^ 岩田規久男 『マクロ経済学を学ぶ』 筑摩書房〈ちくま新書〉、1996年、207頁。
^ 橘木俊詔 『朝日おとなの学びなおし 経済学 課題解明の経済学史』 朝日新聞出版、2012年、140頁。
^ 伊藤元重 『マクロ経済学』 日本評論社、2002年、353頁。
^ マサチューセッツ・アベニュー・モデル(Massachusetts avenue model) とはコトバンク
^ ポール・クルーグマン 『通貨政策の経済学-マサチューセッツ・アベニュー・モデル』 東洋経済新報社、1998年、24頁。
^ 中国は対ドル安定の政策を持続させるべきか- ノーベル賞受賞者としてのマンデルVs若きマンデル -RIETI 2006年10月27日
^ The short-run macroeconomics of floating exchanging rates: an exposition James Tobin, Jorge B. De Macedo North-Holland 1980
^ Aggregate demand in the open economy Derick Boyd
^ The realities and the relevance of Japan's Great Recession Adam S. Posen, 24 May 2010
^ The fiscal multiplier and spillover in a global liquidity trap I. Fujiwara, K. Ueda (April 2012)
^ P.R. Krugman, M. Obstfeld, クルーグマンの国際経済学 理論と政策 下 金融編、山本章子訳、第8版、2011、ピアソン
^ a b c R. Dornbusch, Journal of International Economics 6, 231-244 (1976)
^ 吉川洋 『マクロ経済学 第2版』 岩波書店、2001年、152頁。
^ a b 野口悠紀雄の「経済大転換論」 アメリカQE(量的緩和)が円高をもたらしたダイヤモンド・オンライン 2012年3月29日
^ 公共事業が持つ景気抑制効果 第2の矢の再考をWEDGE Infinity(ウェッジ) 2014年4月2日
^ コラム 円高対策なのか、円高後対策なのか大和総研グループ 2010年10月7日
^ [アベノミクス第二の矢]ついに暴かれた公共事業の効果〔1〕PHPビジネスオンライン衆知 2014年5月10日
^ 高橋洋一 『この金融政策が日本経済を救う』 光文社〈光文社新書〉、2008年、32-33頁。
^ 高橋洋一 『この経済政策が日本を殺す』 扶桑社〈扶桑社新書〉、2011年、4頁。
^ 政治・社会 【日本の解き方】増税をサポートした経済学者の責任 財務省にとっては“弾よけ” (1/2ページ)ZAKZAK 2014年8月21日
^ 田中秀臣・野口旭・若田部昌澄編 『エコノミスト・ミシュラン』 太田出版、2003年、116頁。
^ 野口悠紀雄の「震災復興とグローバル経済〜〜日本の選択」(野口悠紀雄の「経済危機後の大転換〜〜ニッポンの選択」 (第11回)日本のマクロ政策、金融緩和と緊縮財政東洋経済オンライン 2010年4月19日