カテゴリー: 日本の戦略
-
-
仮面を捨てた中国、世界を自分色に染めるそのやり方
国際秩序の「乗っ取り」の次ぎに来る「話語権」による支配
https://jbpress.ismedia.jp/articles/-/61641『今の中国はどうか。西洋思想の普遍性と正統性を否定する中国共産党は、「世界の難局において注目される中国の治」というテーマを掲げ、道徳的・社会的・政治的に破綻をきたしたように見える、衰退著しい欧米の制度に代わるものだと主張し始めた。「中国が世界に先駆けてコロナを克服した」「中国が世界を救済した」などという主張がそれに当たる。世界を納得させられるかは重要ではなく、ひたすら中国の統治の優秀さを「話語権」を使って強調しているのが特徴だ。
中国共産党の高級幹部を養成する機関である「中央党校」で政治学と法学の教鞭を執る孫培軍准教授は、従来の中国の「民主や法治の良し悪しを西側の概念で測るのは間違っている」という防御的な姿勢を超越し、「中国共産党が考える民主や法治の概念を新しいスタンダードとして積極的に発信していくべきだ」との挑戦的な主張していると、一橋大学法学研究科の但見亮教授が分析している。
日本貿易振興機構アジア経済研究所の江藤名保子研究員も、中国は「自国の議論や言説に含まれる概念、論理、価値観、イデオロギーによって生み出される影響力(話語権)」を行使し、「西洋の普遍的価値に代わる価値基準を世界に浸透させることが、遠大な最終目標だ」との見解を示した。
そうしたスキームに基づき孫准教授はまず、「西側民主は『話語』覇権を握ったかのようであるが、歴史的・時代的に限定されたものに過ぎない」と斬り捨て、中国国務院の新聞弁公室も、「西側の『普遍的価値』が裏に含む政治的立場はマルクス主義、社会主義と共産党の領導を誹謗するものである」と敵意をむき出しにしている。
前述の亀井が、民族的・政治的・社会的平等を追求する中華民国の政治理念である三民主義が、「(自由と平等と独立を掲げることで)個人主義的世界観の一翼」をなし、「重慶(蔣介石が指導する中華民国の臨時首都)-ニウヨーク(ニューヨーク)―ロンドンの線につながる(民主主義的な価値観に基づく)思想」であると拒絶・排除したように。
より重要なのは、欧米の思想の普遍性や正統性を否定した新しい秩序の物語が、新興覇権国が排他的に支配する新たな地域圏内に展開されなければならないという必然性が説かれることだ。
戦前の日本では、昭和15~16年(1940~41年)に外務大臣を務めた松岡洋右が在任中に、「米国は(中略)最近の日本の国防は西太平洋支配の方向に向かって進んでいると称して我が国を非難しているが、(中略)我が国が大東亜新秩序建設のために西太平洋を支配せんとする意図があることは隠す必要がない」と述べ、西洋の普遍性を否定する日本がアジアと西太平洋を支配する「歴史的使命」を強調したのであった(亀井、32ページ)。
中国も同じだ。平成19年(2007年)5月当時に米太平洋軍司令官であったティモシー・キーティング海軍大将は訪中時に、人民解放軍国防大学・戦略研究所長も務めた中国海軍の楊毅少将から、「ハワイを基点として太平洋を二分し、米国は東太平洋を、中国が西太平洋を取る」太平洋分割案の提案を受けた。
習近平国家主席のブレーンであり、「中国の新たな歴史的使命」「中国夢」「中華民族の偉大な復興」の提唱者である劉明福・元国防大学教授も同時期から、「米中間の戦争は、中国が西太平洋を支配する『中国夢』を実現できれば回避できる」と論じ続けている。逆に言えば、米国が中国に西太平洋を取ることを許さない場合には、米中戦争の可能性が高まるということだ。
これ以降の中国は、松岡外相の使った「西太平洋の支配意図を隠す必要なし」という露骨すぎる表現は避けるものの、習主席がオバマ前大統領やトランプ現大統領に対して繰り返し、「太平洋には中国と米国を受け入れる十分な空間がある」、つまり「西太平洋を中国によこせ」と持ち掛けている。日本の大東亜共栄圏建設に深く学んだ中国共産党と、その軍隊である人民解放軍は、「話語権」奪回(再構築)の新フェーズに入っているのだ。
中国にとり、その新たなストーリーを積極的に対外発信することは、西太平洋の排他的な支配の進展と切り離せない。令和元年(2019年)11月に、中国で最大の外国語出版組織である中国外国語出版局の指導の下、中国翻訳協会が主催したフォーラムにおいては、「対外話語体系建設を強化し、国際的な広報力の質とレベルを高めよ」との党の方針が繰り返し確認された。
最近の「いかなる国や人物も、中華民族が偉大な復興を実現する歴史的な歩みを阻むことはできない」という中国の主張の強硬性は、国際秩序の変更意図を世界に周知し、たとえ国際社会を敵に回しても、現状からの離脱を推進する決意を物語っている。
松岡外相が、「アングロサクソン中心の世界文明の崩壊」を揶揄(やゆ)し、「我が国の方針は八紘一宇の輩国精神を以て新東亜建設の基礎とする点に些(いささか)の変化もない」「日本は日本の信ずるところに向かって邁進するの外ない」との不退転の決意を対外的に披露した如くである(亀井、31ページ)。
中国の新しい「話語権」による支配は、徐々に地政学的な現実にも反映され始めている。それは、(1)国際法の否定、(2)軍事的な既成事実の積み重ねによる既成秩序の突き崩し、(3)中国を中心とする経済システムの構築、(4)圧力と工作で外国の意見を繰ろうとする「シャープパワー」の行使、などで実行される。
たとえば、中国近海においてグローバルなルールや国際法は適用されないとの「例外主義」の主張に基づいて改変した「接近阻止・領域拒否(A2/AD)」の概念や、中国が自国に都合よくルールを決めた「防空識別圏は領空と同じ」という主張が好例だ。そうした勝手な設定を、既成事実を積み重ねるサラミ戦術で少しずつ現実化しているのである。
特に中国が「南シナ海」に代わる「南中国海」という新しい日本語表記で呼ぶ海域において、特殊な区画線を持ち出し、その国連海洋法条約上の根拠を示さないままに、「中国の『管轄権及び主権的権利』が及ぶ海域」と主張し、島嶼(とうしょ)を占領して他国の漁船や艦船を寄せ付けない状態だ。
同様に、令和元年(2019年)9月に習近平国家主席がフィリピンのドゥテルテ大統領と会談した際には、南シナ海での中国の排他的な「歴史的権利」を退けたハーグ常設仲裁裁判所の判断をフィリピン側が無視することを条件に、同海域でのガス共同開発の権益の過半数をフィリピンに譲渡するとの提案を行った。
「一帯一路」に関する覚書を締結したイタリア。欧州に楔を打ち込むことに成功した(写真:Backgrid UK/アフロ)
自国が国際法に意図的に違反するだけではなく、他のステークホルダーにも違反をさせることで、国際法(普遍性の象徴)を無効化させる狙いがある。戦前・戦中の日本が大東亜共栄圏内における普遍的な国際法の適用を否定し、新たな地域法である「共栄圏国際法」を提唱する一方、国家対等の原則に基づくアジア各国の主権を無力化する「国境を超越した統一法」が必要だと主張したことが想起される。またわが国は、「アジア内に外交なし」と唱え、国際法に縛りを受けない国家間の関係の必要性を強調した。
さらに、中国は国際法だけでなく、友好国の法制を「中国標準」に改変する試みを続けている。たとえば、インターネット規制や標準設定において、中国式の監視モデルがウガンダ、タンザニア、タイ、エジプト、トルコ、ロシア、カザフスタンなど一帯一路参加国やその他の国で採用されている。こうした「仲間」が増えれば、現行のオープンな米国式モデルが少数派となっていこう。
さらに、一帯一路共栄圏ではカネ(金融)と資源と中央集権的な権力が中国に集中する「ハブアンドスポーク方式」が採用されている。結果として、参加国が中国の築いたシステムに依存するほどに、参加国同士の二国間関係が持ちにくくなり、すべての取引が中国を介さなければ成立しなくなっていく。
そして、参加国が中国の分断統治により弱体化する中で、近代国際法の基礎となる対等な国同士の関係という建前さえも、「ハブアンドスポーク方式」による一帯一路共栄圏を通して瓦解していくだろう。中国の地政学的拡張の露払いである。
「中華民族の偉大な復興」に内包される構造的欠陥
こうした現状変更を、中国のシャープパワーが後押しする。たとえば、企業のウェブサイトなどで台湾を国扱いしようものなら、中国でビジネスができなくなるようにする脅しが好例だ。萎縮する日米欧の有力企業が次々と北京の軍門に下っている。香港国家安全法の制定では反中国の発言を中国域外で行った外国人でさえ罪に問われる恐れから、世界中の人々が中国のやり方に異論を唱えなくなる。このようにして、中国の新しい「話語権」による支配は、最終段階である戦争の準備段階として機能する。だが実際に軍事力をもって「中華民族の偉大な復興」に乗り出す時、中国共産党は日本の轍を踏み、海外帝国建設に失敗する可能性が高い。「中国夢」や「中華民族の偉大な復興」には、大東亜共栄圏に見られたような構造的なイデオロギーの欠陥が内包されているからだ。次回は、その理由を分析する。』
-
https://news.yahoo.co.jp/articles/044bb62e85c73f86478cb791e823ef21d39e5f30?page=1
『■ 中国の4種類の将来図
この研究の結果を公表したのは、ワシントンの大手研究機関「戦略予算評価センター」(Center for Strategic and Budgetary Assessments:CSBA)である。同センターは、「ドラゴンはどの道を?」と題された報告書を8月上旬に発表した。
中国の将来について研究したのはアーロン・フリードバーグ氏(2代目ブッシュ政権の国家安全保障会議の中国担当)、トシ・ヨシハラ氏(海軍大学校などで中国の海洋戦略や対外工作を研究)、ナデーゲ・ノーランド氏(フランス国防省で中国担当)など計6人の米欧の専門家の集団である。
同報告書は副題に「中国の戦略的軌道に対する同盟諸国の認識を鋭利にする」とあるように、米国および同盟諸国にとって潜在敵性のある中国の将来を予見して、その「軌道」に対する適切な対応を政府の政策レベルで考えることへの寄与を目的としたという。
同報告書は、中国の2020年以降の動向を考察し、15年後の2035年にはどんな国家となっているかを予測している。予測にあたっては複数のシナリオを描くことが現実的だとして、以下のような4種類の将来図を打ち出していた。
【1】習近平の夢(ほぼすべてが習近平国家主席と中国共産党の現在の意図どおりに進む)
【2】混乱しながらの前進(中国共産党政権は幾多の経済、国際、政治面での失敗を経て、内外での信頼を失うが、なんとか存続する)
【3】民族主義的な激動(経済、社会、国際、政治の各面での深刻な政治抗議が国内危機を生む。共産党指導部の不適切さが示され、習主席と現指導部のほとんどが退陣に追い込まれ、民族主義勢力が政権を握る)
【4】巨大なシンガポール化(国内の経済、社会、政治の困難は増大するが、習近平主席は自国の針路を変更し、経済や社会を根幹から改革し、軍事や対外攻勢を削減して、欧米陣営との協力的な関係を求める。いまのシンガポールの軌道に似る)』
『■ 「習近平の夢」の実現はない?また、中国の動向を考察し将来を予測する際の測定対象としては、以下の諸点を挙げていた。
・中国共産党政権のパワー、実行力、安定性の測定
・中国全体の経済、技術、企業の前進の測定
・共産党政権の国外での軍事力の攻勢的な使用度合いの測定
・中国に対する国際的な協力、あるいは抵抗の水準の測定
・中国共産党政権が自国民に対して民族主義的な言辞であおるか、あるいは国際的なスタンスを伝えるかの測定
・中国共産党政権がインド太平洋の主要領域で、政治、経済、軍事の足跡をどこまで拡大するかの測定
そして同報告書は約130ページに及ぶ記述の最終部分で、中国の将来の予測は複数シナリオでなければならないという点を再び強調しながらも、中国が現在の習近平主席の共産党独裁支配のまま主要目標をすべて果たすという見通しは現実にはきわめて少ないと付記していた。実際には4つのシナリオのうちの第1の「習近平の夢」の実現はないだろうというのが研究にあたった専門家たちの見解のようである。』
-
https://news.yahoo.co.jp/byline/endohomare/20200811-00192705/
※ まだまだ、「カード」の一つに使っているだけの段階だろう…。そういう「カード」もあるんだよ…、と示して、圧力をかけているんだろう…。
しかし、「アルバニア決議」で、国連から「台湾を追放。中共を、参加させる。」を実現した、ということは、「台湾を国として承認。国連に加入させる。」ということも、あり得る…ということだ…。十分に、「カード」には使える…。 -
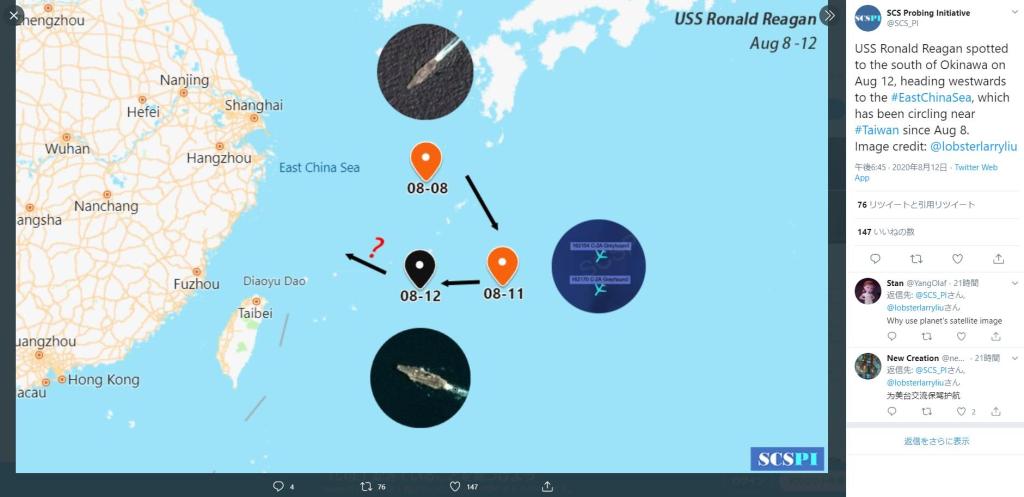
※ 相変わらず、国内メディアはさっぱりだ…。日本国民として、知りたいことは、どういう場所(海域)に、どれくらいの「軍事力」が集結して、どういう「演習」が行われているのか、についての、リアルタイムの情報だ…。そういう情報が、さっぱり流通していないというのは、一体全体どういうことなのか…。
※ ネットで、断片的な情報をかき集めるのが、関の山だ…。
※ しかし、まあ、必死で探したら、ちょっといい情報にも、当たったぞ…。一ヶ月以上前の話で、鮮度は大分落ちるが…。
Massive deployment of US Military / Navy in the South China Sea amid Chinese military exercise – ISCResearch
(グーグル翻訳文)中国の軍事演習の中で南シナ海に米軍/海軍の大規模な展開
https://iscresearch.wordpress.com/2020/07/03/massive-deployment-of-us-military-navy-in-the-south-china-sea-amid-chinese-military-exercise/

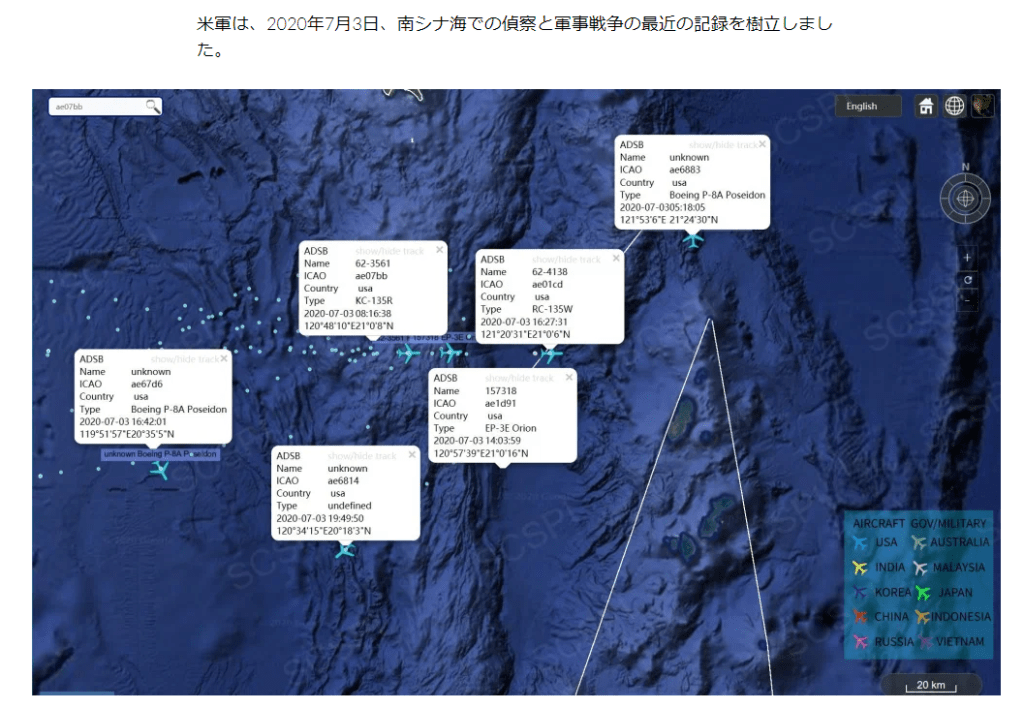

※ こうして見ると、中国が軍事拠点化を進めている「人工島群」の目と鼻の先で、行っていることがよく分かる…。艦艇の指揮官が、お互いの艦艇を「視認できる」距離だった…、という話しもある…。

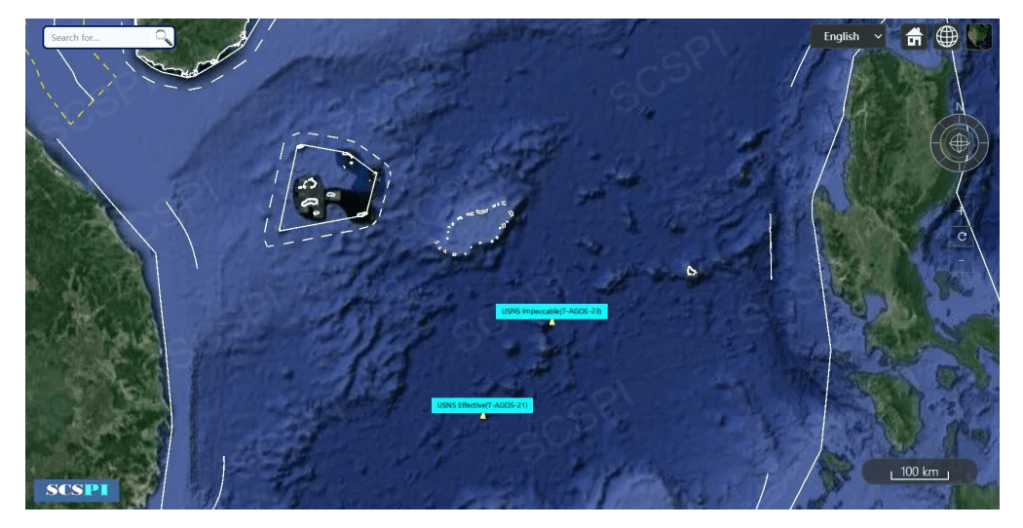

※ こういう「大がかり」なものだったわけだな…。
※ ここに、「報道されていたこと」を、もう一度重ねてみる…。

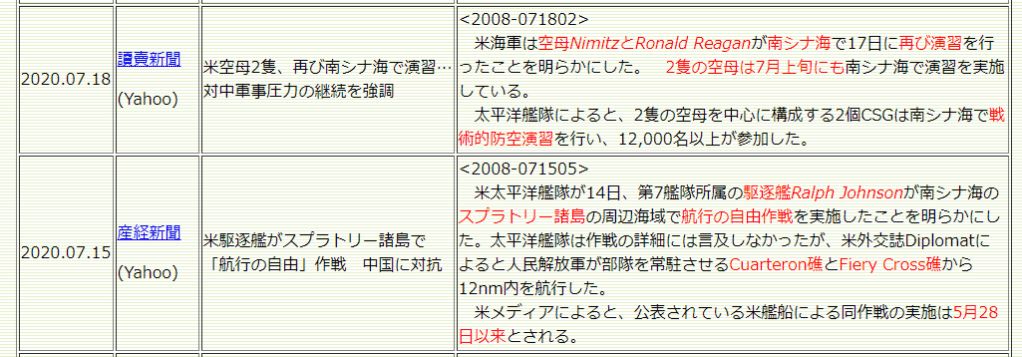
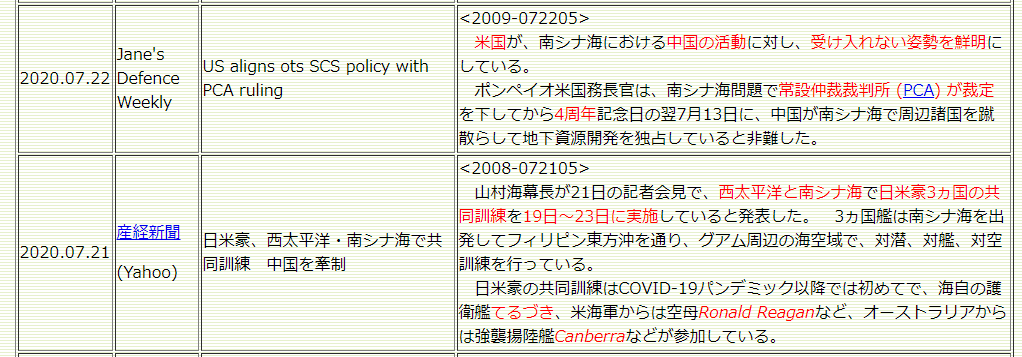

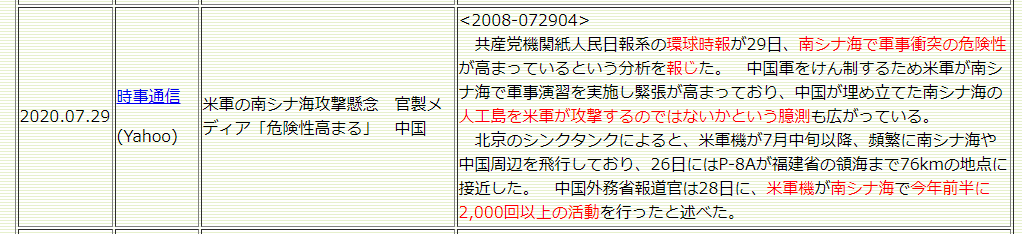
※ 注目すべきことが、書かれている…。それは、「米軍が、中国側の人工島を攻撃する可能性もある。」ということだ…。それだけの「構え」を見せたということ、いつそうなってもおかしくないような、「緊迫感」があったということだ…。
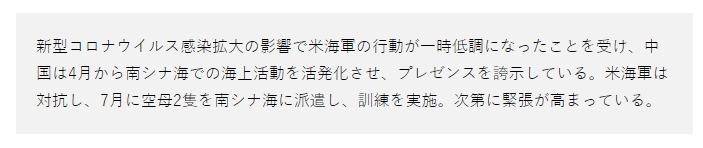
※ しかし、そもそも、そういう「米軍の行動」を引き出したのは、中国側の「機会主義的な」行動だったということだ…。そういえば、「米軍は、コロナで身動きとれない!」とか、「米軍は、コロナで活動力が大幅に低下している!」とかという「情報」が、盛んに流通していたな…。
※ まさに、「一触即発」の状況だったようだ…。
-
トヨタ、EVで中国製特殊鋼板採用 品質で日本勢に迫る(2020/7/13 18:00 (2020/7/14 5:35更新))
https://www.nikkei.com/article/DGXMZO61444140T10C20A7MM8000/※ 今日は、こんなところで…。


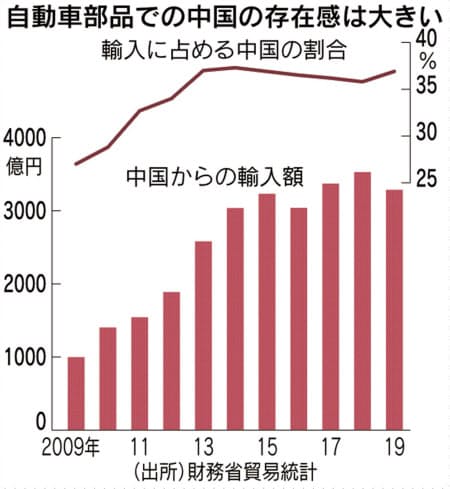
『電気自動車(EV)に使う電磁鋼板と呼ばれる高機能な鋼材について、トヨタ自動車が中国最大手の宝武鋼鉄集団の製品を一部で採用することが13日、分かった。同鋼板は高い生産技術が必要で、これまでは主に日系の製鉄大手から調達してきた。中国の鉄鋼業界は汎用品の大量供給を強みとしてきたが、質でも日本勢を追い上げ始めた。
トヨタが国内で生産するハイブリッド車(HV)とEV向けに、このほど品質面での承認を出した。宝武はすでに中国からの輸出を始めたもようだ。日本車大手が国内で生産する乗用車に中国メーカー製の電磁鋼板を採用するのは今回が初めてとみられる。
電磁鋼板は電動車の基幹部品であるモーターなどに使う。特殊な処理で鋼材に磁気を持たせており、不純物を取り除くなど高度な生産技術が必要になる。モーターの効率的な駆動には欠かせず、航続距離など省エネ性能に直結する。高い品質が求められるため、トヨタ向けなどの製品を供給できるのはこれまで日本製鉄など一部の鉄鋼大手に限られていた。
採用数量はまだ限られているもようだが、トヨタ幹部は「品質は日本製と遜色ない。電動車の普及が見込まれる中で調達先を多様化する」と語る。日本鉄鋼連盟の調査によると、宝武はEV大手の米テスラにも供給を始めたもようだ。
中国政府は2025年にEVなど環境対応車の割合を18年の4%から25%に高める計画を掲げる。中国はすでに世界で最もEVの販売台数が多い。35年のEV市場は中国が18年比13.7倍の1056万台と成長が続く見通し。欧州も同32.1倍の674万台と拡大が予想されている。
電磁鋼板の引き合いも増える中、製鉄首位の宝武が需要の取り込みを狙う。宝武は16年、国有企業の宝鋼集団(当時中国5位)と武漢鋼鉄集団(同11位)が合併して誕生した。世界鉄鋼協会によると、19年の粗鋼生産量では欧州アルセロール・ミタルに次いで世界2位だ。
電磁鋼板では中国でのシェアが6割に上っており、2023年までに上海市の製鉄所に24億元(約400億円)を投じてさらなる増産体制を整える。中国3位の江蘇沙鋼集団なども19年から生産能力の増強に乗り出している。
【関連記事】
高級鋼板 競争新段階に 中国国策が後押し自動車向けを中心とする高付加価値品での中国勢の台頭に、国内大手は警戒を強めている。中国は世界の6割の粗鋼を生産するが、これまでは建材向けなどの汎用品が中心だった。中国が先端分野の技術力でも追いついてくれば、収益源にしている高機能品も価格の下落などが進みかねない。』
-
自動車産業に関わっている人は知っておいて損はない。自動車の世界最大市場・中国の方針転換のウラ事情。CAFCとNEV規制はこうなる!
(2020/06/29)https://motor-fan.jp/article/10015329
※ おそらく、世界の自動車市場の流れとか、その中でも、特に、「中国の自動車市場」というものなんかに、ある程度の知識が無いと、分からない記事だろう…。
しかし、「中国の自動車市場」というものの「本質」を抉って(えぐって)いる部分がある…。それらは、決して「自動車雑誌」なんかでは、得られないものだ…。貴重な「資料」として、自分の学習のために貼っておく…。こういう記事を読むと、「トヨタ、EVで中国製特殊鋼板採用」という事件の裏の事情も、読めてくる…。




『世界最大の自動車市場である中国、どうやら中国政府の方針は変わったようだ。キーになるのは、「HEV(ハイブリッド車)」の扱いだ。新聞報道ではわからないウラ事情をジャーナリスト牧野茂雄が解説する。
TEXT◎牧野茂雄(MAKINO Shigeo)トヨタ、VW(フォルクスワーゲン)、GM、メルセデス・ベンツ……高い技術力を持つグローバル自動車ブランドが、中国では「燃費の悪いクルマ」というレッテルを貼られた。中国汽車工業協会(中汽工)が発表した2019年のCAFC(Corporate Average Fuel Consumption=企業別平均燃費)規制とNEV(新エネルギー車)規制の達成状況は、中国国内で生産または輸入を行なう乗用車メーカー119社のうち62社がCAFC目標未達成、NEV目標は30社が未達成だった。グローバル自動車メーカーが軒並み未達成に終わり、逆に中国の民族資本ローカルメーカーが優等生ぶりを発揮した。中国国営メーカーは外資から譲り受けた「お古」のプラットフォームに排気量1.6ℓ以下のエンジンを載せたモデルが主力なのに対し、豪華仕様が中心で大排気量エンジンも少なくない外資勢はそもそも立場は不利だ。プレミアムカーの現地生産を望んでいたのは中国政府であり、これは以前から指摘されていた。その中国政府がようやく動いた。2021年から「低燃費車」というカテゴリーを新設する。HEV(ハイブリッド車)誘致へと中国政府は舵を切ったのである。
中国にはふたつの規制がある。ひとつはCAFC規制だ。中国以外ではCAFE(コーポレート・アベレージ・フューエル・エフィシェンシー)と呼ばれる規制であり、メーカーごとに「モデルごとの燃費×1年間に販売した台数」を計算し、そのメーカーのトータル販売台数での平均燃費が規制を満たしたかどうかを監視する規制だ。中国では末尾のアルファベットがE(エフィシェンシー=効率)ではなくC(コンサンプション=消費)と表記される。2020年までの目標値は平均5ℓ/100km(20km/ℓ)である。
もうひとつの規制はNEV(ニュー・エナジー・ビークル)規制だ。BEV(バッテリー電気自動車)、PHEV(プラグインハイブリッド車)、FCEV(燃料電池電気自動車)の3カテゴリーを新能源車(新エネルギー車)に指定し、その生産台数が目標に達したかどうかを監視する。2020年は「全生産台数の10%」をNEVにすることが義務付けられている。
CAFCとCAFEは、それぞれ中国政府が自動車メーカーごとに目標を与える。その計算方法は決まっていて、どのメーカーに対しても公平だ。そして、1年が終わったところで政府機関が計算を行なう。ポイントは「生産台数」で計算する点にある。中国では、自動車メーカーは生産認可を得ているモデルごとの生産台数を毎月国に報告する義務があり、各社からの報告を中汽工がまとめる。その一方で販売台数についての国家統計はなく、業界団体が各社からの報告をベースに集計しているだけだ。CAFCとNEVの規制についても生産したクルマが売れたかどうかは関係なく、生産台数ベースで仕切られる。CAFCとNEVのダブル規制である点は世界的にもめずらしいが、生産台数ベースの規制というのもめずらしい。
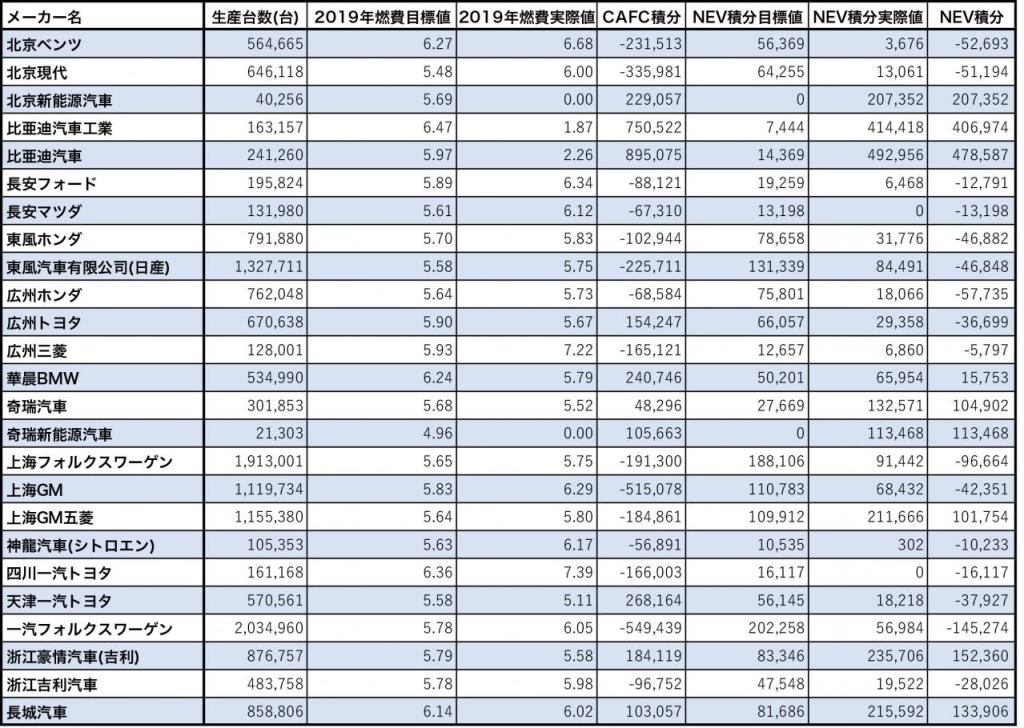
さて、今回は中国での2件の発表をご紹介する。まず、中汽工が発表したCAFCとNEVの目標達成度合いを示すデータだ。全119車の中から筆者が26社を抜粋して表にまとめたのでご覧いただきたい。
2019年中国CAFC&NEV達成状況中汽工が発表した年間2000台以上のクルマを製造または輸入する企業のデータの中からグローバルメーカーを中心に筆者が抜き出した。NEV積分がプラスの場合はCAFC積分のマイナスをこれで補うことができる。
表の見方を説明しよう。いちばん左のメーカー名にはトヨタ、ホンダ、GMなど馴染みの名前が並んでいるが、必ず漢字が混じっている。北京ベンツとは、中国国営の北京汽車とダイムラーの合弁会社「北京奔馳」である。広州ホンダは国営広州汽車とホンダの合弁会社「広州本田」。中国では外国資本の自動車メーカーが単独で工場を作ることは許されていない。必ず中国企業との合弁企業にしなければならないのだ。2列目の「生産台数」は2019年に各社が「国に届け出た生産台数」である。3列目の「2019年燃費目標値」は、国が各社に指示したCAFC目標値だ。表記は「100km走行に必要な燃料」であり、北京ベンツの6.27は6.27ℓ/100km。日本式の表記では15.95km/ℓとなる。その右列の「2019年燃費実際値」は各社がモデルごとの生産台数と燃費を掛け算してすべてを合計した平均の燃費値。これがCAFC値である。北京ベンツは6.68ℓ/100kmだった。
北京ベンツを例に計算すると、CAFC目標値よりCAFC実際値のほうが悪い。6.27-6.68=-0.41となり、このマイナス数字に生産台数56万4665を掛けた数字が「CAFC積分値」になる。-23万1513だ。ここまでがCAFC規制の計算。ちなみに、ここで言う積分は数学の計算の積分ではなく積(=総合計)の分(ポイント)、つまり「合計ポイント」という意味だ。
つぎにNEV規制の計算。「NEV積分目標値」は政府が各社に与えるノルマだ。2019年の目標は、2018年に各社が生産した車両の総台数からNEV生産台数を引いた台数の8%だ。その数が北京ベンツの場合は5万6369だった。「NEV積分実際値」は、北京ベンツがNEVを生産して獲得したクレジット(ポイント)だ。以前はBEVを1台生産すると最大5クレジットをもらえたが、現在は最大3.4クレジットに下がった。
北京ベンツはNEVを生産して3676クレジットを獲得した。右から2列目の「NEV積分実際値」の数字がこれだ。「NEV積分目標値」は5万6369だが、じつはこの数字は「政府が与えるノルマ」だから「マイナス5万6369」である。このマイナス分を、実際にNEVを生産して得られるクレジット=NEV積分実際値で埋めて、最終的に「0」になればノルマ達成。しかし、北京ベンツのNEV積分実際値は3676でしかない。目標に対してショートしている。なので「NEV積分目標値」の数字はマイナスになる。「-5万6369+3676=-5万2693」という計算であり、だから表の一番右の列の「NEV積分」が「-5万2693」なのである。
この表に示されている「CAFC積分」と「NEV積分」は、両方とも「政府が与えたノルマを達成したか、していないか」を表す。与える目標はマイナス数字。それを「燃費改善」または「実際のNEV生産」で埋める。目標達成できれば「CAFE積分」「NEV積分」はプラスの数字になる。いかにも共産主義的な発想だ。
「NEV積分」の数字をタテに追っていくと、北京ベンツはもちろんマイナス、次の北京現代(韓国・ヒュンダイ自動車)もマイナス。北京新能源汽車はごっついプラスだが、この会社は北京汽車集団(グループ)のなかでNEV生産だけを担当する会社だから、このようにプラスになる。しかも北京新能源汽車の燃費実績値は0.00である。これは「ガソリンも軽油も使わない電動車だけ製造した」ことを示す数字だ。
さらに見ていこう。比亜迪汽車工業は、電池メーカーの比亜迪(BYD)グループの自動車メーカーで、ここは中国で初めてPHEVセダンやBEVタクシーを生産した会社だ。親会社が電池メーカーだから電動化には熱心で、だから「NEV積分」はがっつりとプラスになっている。その下、長安フォード、長安マツダ、東風ホンダなどはグローバルメーカーと中国国営メーカーの合弁会社だが、生産しているのはグローバルブランドのクルマだけ。「NEV積分」はマイナスである。
表を下へ見て行くと「CAFC積分」で広州トヨタがプラスになっている。政府が与えた燃費目標を実際値が下回った。つまり燃費のいいクルマを生産したということだ。これはHEV(ハイブリッド車)の恩恵でもある。上海GM五菱は燃費目標を達成できず「CAFC積分」は大幅マイナスだが、BEV商用車を生産したことで「NEV積分」はプラスだ。この場合は「NEV積分」のプラスで「CAFC積分」のマイナスを損失補填することができる。
……と、中国自動車メーカー119社のデータが発表されたのだが、前述したようにグローバル自動車メーカーの多くが目標達成していない。その理由のひとつは、各社とも利益率のいいSUVを主力に据えているためだ。もちろん民族系メーカーもSUVをかなり売っているが、グローバルブランドのプレミアムSUVは人気がある。また、中国民族系メーカーはエンジン排気量の小さいクルマ、せいぜい2ℓまでのクルマがほとんどだが、外資グローバルメーカーは排気量が大きくて豪華な、あるいはスポーティなモデルを揃えている。
クレジット統一管理の流れCAFC規制とNEV規制はそれぞれクレジットで管理されているが、両方のクレジットは統一的に扱われる。ICE(内燃機関エンジン)搭載車は「伝統的車両」と呼ばれ、1台製造するごとに「マイナス1」クレジットが課せられる。これをCAFCの数字で小さくするか、NEVクレジットで穴埋めするか、あるいは他社かられクレジットを購入するかで最終的にプラスマイナス・ゼロにすればいい。(図は三菱UFJコンサルティング提供)
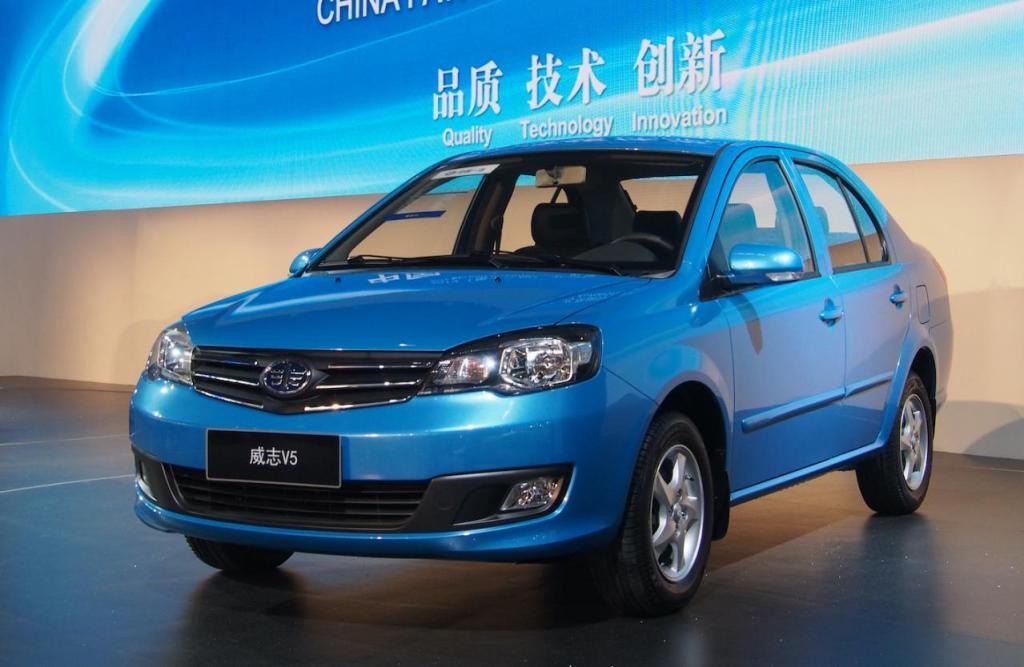
威志V5 | 威志と書いてヴィッツ。このモデルはヴィッツ・ベースの中国専用4ドアセダンであり、トヨタからライセンス腰輿を受けた第一汽車が生産する。
中国でもっとも古い第一汽車(一汽)は、VWとトヨタから旧世代の設計をもらって生産している。初代ヴィッツを手直ししたモデルもまだ生産されている。MT(マニュアル・トランスミッション)が主流だ。VWも古いジェッタなどを提供している。こちらもMTが主流。中型クラスだと、マツダが設計を提供した旧型アテンザをベースにデザインを変えたセダン/ワゴンが主力だ。豪華なクルマやスポーティなクルマは持っていない。見栄えは良くなってきたが、外資グローバルブランドのプレミアムカーを買っている層は、中国メーカーの商品は選択肢に入れない。国内ブランドと外資合弁とでは顧客層が違うのだ。それと、中国国営グループ各社と大手の独立系メーカーは「○○新能源汽車」と行った社名の会社を設立している。ここでNEVを生産する。極論すれば、売れても売れなくても構わないのだ、NEVを生産しさえすれば、1台も売れなくたってクレジットが入ってくる。それで政府から与えられた目標は達成できる。
中国政府は、2020年のNEV生産目標を「メーカーごとの総生産台数の12%」に設定している。なので、2020年が終わって2021年5月ごろに、ここで紹介した表の2020年版が発表される。2019年は「メーカーごとの総生産台数の10%」だったが、目標がさらに高くなる。果たしてどうなるだろう。10%目標だった2019年でさえ、外資グローバル勢はあらかたNEVノルマ未達成だった。
去る6月22日、中国工業和信息化部(工信部)が「CAFCとNEVの同時管理措置」を改定した。このなかに突然、いままでにはなかった「低燃費乗用車」という表現が追加されていた。「NEVではない低燃費乗用車」である。これが冒頭に紹介した「ふたつの発表」のうちの2番めだ。2021年1月1日以降は、「低燃費乗用車」を1台生産すると通常の伝統的車両((従来から存在するガソリン車やディーゼル車など)の生産では「マイナス1」になってしまうクレジットが0.5倍(つまり0.5台=2分の1台)として計算されると書いてある。しかも2022年はこれが0.3倍(つまり0.3台)に計算され、2023年には「0.2倍に勘定する」と。これは何なのか。
中国の政府発表は、どうとでも解釈できるものが多い。具体的に「これはこうです」と明記しない。日本の法律によく似た階層構造だ。法律があり、その運用は運用令や施行規則で定め、最後の最後は明文化されていない行政指導で丸くおさめる。工信部発表の「低燃費乗用車」も、まさにこれだ。燃費がどれくらいなら「低燃費」なのか、いっさい触れていない。おそらく、これから決めるのだろう。その燃費の測定モードも示していない。ただし、低燃費乗用車は、2021年はマイナス0.5クレジット、2022年はマイナス0.3クレジット、2023年はマイナス0.2クレジットとして扱うことは明記されている。
これはつまり、低燃費乗用車の優遇が2021年より2022年のほうが手厚く、さらに2022年より2023年のほうが手厚いということだ。来年は低燃費乗用車2台作ると「伝統的車両1台分」と同じマイナス1クレジットになる。2023年には、低燃費乗用車を5台作っても「伝統的車両1台分」と同じマイナス1クレジットになる。これはHEV(ハイブリッド・エレクトリック・ビークル=ハイブリッド車)優遇にほかならない。燃費のいいHEVを「中国で生産してほしい」ということだ。
中国はNEVにHEVを入れなかった。おもな理由はふたつあると思う。ひとつはガソリン消費を減らしたい(つまり原油輸入量を減らしたい)という中国政府の目標に対し、内燃機関エンジンを積むHEVでは「適さない」こと。もうひとつは、いまさら内燃機関エンジンでは日欧米韓にかなわないから、自動車産業の戦いの土俵を変えて電動車分野を開拓すること。国を挙げてバッテリー、電動モーター、制御系の開発を進め、この分野で自動車強国になること。だからHEVは排除した。
中国のある大学が「トヨタ・プリウスの制御プログラムをすべて書き出し、これをコピーする」作業を行なっていたことは、関係者の間では有名な話だ。しかし無駄に終わった。あまりに制御が緻密すぎたのだ。これ以降、中国政府はHEV開発には消極的になった。しかし、BEV、PHEV、FCEVで始めたNEV規制は思うように進まない。このままでは政府のメンツにかかわる。だから「NEVではない低燃費乗用車」というカテゴリーをCAFC規制内に作り、これでNEV生産目標が増えてもCAFCクレジットでNEVクレジットの穴埋めをしやすくする。これが中国政府の狙いだと思われる。もっとも、中国政府も「NEVが売れていない」ことはよく知っている。中国メーカー勢の「○○新能源」が製造したNEVは、それぞれのメーカーの地元で役所や公共施設に売り込み、メーカー自身も社用車としてNEVを使っている。さらに取引先の部品メーカーや金融機関にもNEVを買ってもらっている(おそらく割引で)。以前、中国メディアSina.comは「NEV販売台数の約23%が自動車メーカー直営フリート企業向けだ」と報じた。直営フリートとは自動車メーカー自身が経営するレンタカー会社やカーシェア会社などを指す。
実は、一般ユーザーが購入したNEVは「全体の6割くらいではないか」という推測もある。筆者は中国メディアと20年来の交流があり「汽車の友」などの媒体に連載コラムも寄稿していた。大学の自動車研究者諸氏とも交流がある。彼らの証言をつなぎ合わせると、どうもNEV販売台数の半数は「一般ユーザー以外が買っている」ように思える。その証拠は、昨年7月に実施されたNEV補助金の大幅カットだ。7月を境にNEV販売台数は激減した。10〜12月は前年同月比で40%以上のマイナスだった。おそらく、このマイナス分が一般ユーザー向けではないかと思う。
荣威ERX5 | 上海汽車集団の上海荣威が生産するBEVのSUV「ERX5」。上海荣威はもともとローバーから買収した知的財産でクルマを作る会社だったが、現在はMGとROEWE(荣威)で輸出市場を開拓するポジションになった。
中国では、NEV補助金は購入者ではなく自動車メーカーに支給される。補助金を受け取った分だけ「安く提供しなさい」という仕組みだ。見方を変えれば、NEV補助金は「NEV製造報奨金」である。売れても売れなくても、作れば補助金がもらえる。中国の内陸部へ行くと、BEVがずらりと並んだモータープールを目にすることがある。昨年7月のNEV補助金大幅カットによって倒産した「○○新能源汽車」は数社あり、出荷されないままの在庫が放置されているのだ。おそらく、そのまま朽ち果てるだろう。すでに自動車業界内と自動車研究者の間では「政府のNEV政策は失敗」と言われている。中国の自動車メーカーの相当数はNEV目標を達成していて未達成は外資合弁のほうが圧倒的に多いのは事実だが、中国メーカーのNEVが技術的に外資メーカーのNEVにかなわないことは中国政府も認識している。そこで「低燃費乗用車」というカテゴリーを追加し、外資メーカーがマイルドHEVやフルHEVを販売しやすくし、その技術を提携相手である中国国営メーカーに供与してもらう。これで自動車市場全体の燃料消費量を減らす。中国政府はこういう戦術に出たのだろう。
この背景には、NEVクレジット売買という中国独特の制度も見え隠れする。NEVノルマを達成できなくても、中国政府が自動車メーカーにペナルティを課すことはない。「業界内で片付けなさい」という姿勢だ。CAFC積分の数字がマイナスの場合、もし自社がNEVのプラスクレジットを獲得していたなら、それで補填することができる。前述の上海GM五菱はそれが可能だ。あまりにCAFC積分のマイナスが大きい場合は、新規の製造認可申請が却下されることがあると言われている。また、燃費極悪のモデルを放置すると「製造認可が取り消しになる」とも言われている。CAFC規制には罰金がないが、中国政府は許認可権を武器にしているのだ。
一方、NEV規制ではNEV積分がマイナスの場合は他社からNEVのプラスクレジットを買い取るという道を選択できる。同じグループ内に所属し25%以上の資本関係があるメーカー同士の場合は、そこで融通し合うこともできる(価格は要相談)。じつは、グローバルメーカーの多くがこの方法を選択している。あらかじめNEVクレジット買取契約を結んでいるのだ。
VWの場合は中国の江淮汽車と江淮大衆汽車有限公司(大衆とはフォルクスの中国語訳)という合弁会社を設立し、ここでNEVを生産している。この会社が獲得したNEVクレジットは上海大衆汽車と一汽車大衆汽車が第1優先権で買い取ることができる。会社設立時点でこういう契約を結んでいる。
中国メーカーも、たとえば浙江吉利汽車はボルボから技術をもらった中級以上のモデルを生産しているためCAFC積分もNEV積分もマイナスだが、同じグループに小型車専門の浙江豪情汽車があり、ここが獲得したNEVクレジットで補填できる。
まだ自社製品としてのNEVを持っていない外資合弁の場合は、とりあえず伝統的車両の燃費を向上させ、CAFC積分でマイナスにならないようにする。政府から与えられたNEV積分目標については、中国民族系の「○○新能源汽車」にお金を払って買い取る。この方法で2〜3年はしのぐことができる。ダイムラーはBYDとの合弁会社からNEVクレジットを買い取り、トヨタは広州汽車集団からNEVクレジットを買い取る。今年についてはそんな状況である。
中国の内陸部へ行くと、ガソリンスタンドがない町がある。自動車のインフラが整っていないのだ。そういう町にも改造EVを売る小さな工場がある。ラダーフレームにモーターを取り付け、汎用部品で構成した制御ユニットを積む。
ここに「低燃費乗用車」が入ってくると、おそらく外資メーカーはHEVに切り替えるだろう。そのぶん、NEVクレジットのマイナスが減る。そうすればクレジット購入のための費用負担が減る。前述したように中国での外資グローバルメーカーは中国国営メーカーとの合弁事業であり、だからクレジット購入費用は出資比率に応じて中国国営メーカー側も負担しなければならない。これがバカにならないのだ。2019年のCAFCとNEVの実績が出る前、昨年夏の補助金大幅減額でNEV販売台数が激減する前に中国政府は「低燃費乗用車」の導入を決めていた。素案は昨年7月に一部が公表されている。そして、2019年実績が明らかになり「このままではNEV規制そのものが崩壊するという危機感を抱いた」と中国メディアからは聞いた。おそらく「低燃費乗用車」はかなりの低燃費に設定されるだろう。すでに中国メディアは「トヨタやホンダのHEVが有利になる」と書いている。
中国はCAFCとNEVのダブル(二重)規制であり、政府は両方をうまくからめてCAFCクレジットとNEVクレジットを「統一管理」している。そもそもの話をすれば、燃費と電動化率の両方に規制を敷くという点で世界的には例のない強引なやり方である。しかし、その運用ではあからさまに罰金を徴収せず、中国企業のフトコロに外資グローバルメーカーのお金が流れ込むようにした。そして、中国企業がクレジット売買で稼いだお金の幾らかを税金として政府が徴収する、と。しかし思惑通りには事は進まなかった。中国国営自動車メーカーですら「政府は無策」と批判するほどNEVは売れていない。当初の方針を曲げてでもHEVをある程度優遇することが現実的でありNEV規制失敗論を一蹴できる。これが中国政府のいまの心境なのだろう。』
-
香港紙創業者ら逮捕、国安法違反の疑い 地元報道
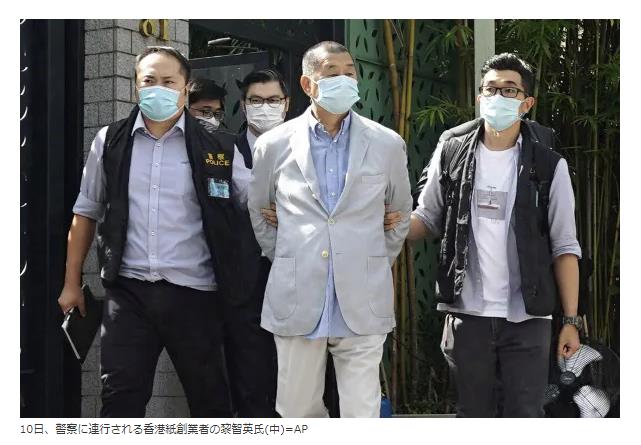
https://www.nikkei.com/article/DGXMZO62489130Q0A810C2FF8000/※ ありゃりゃ…。ジミー・ライ(黎智英)、逮捕されたか…。香港国家安全法違反容疑だ…。
中国卸売物価、7月2.4%下落 6カ月連続
https://www.nikkei.com/article/DGXMZO62489080Q0A810C2FF8000/
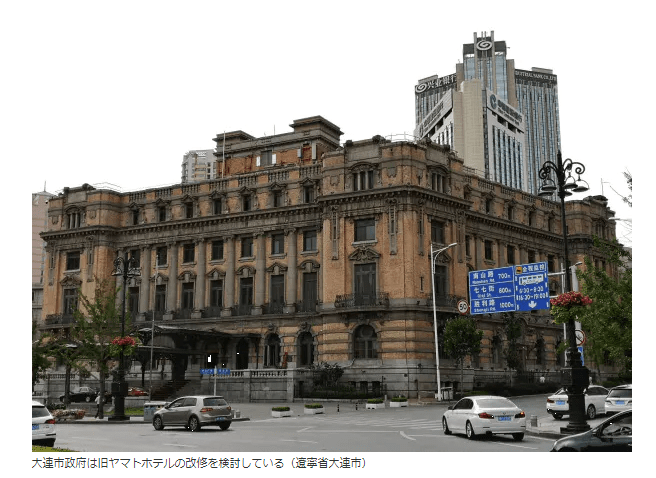
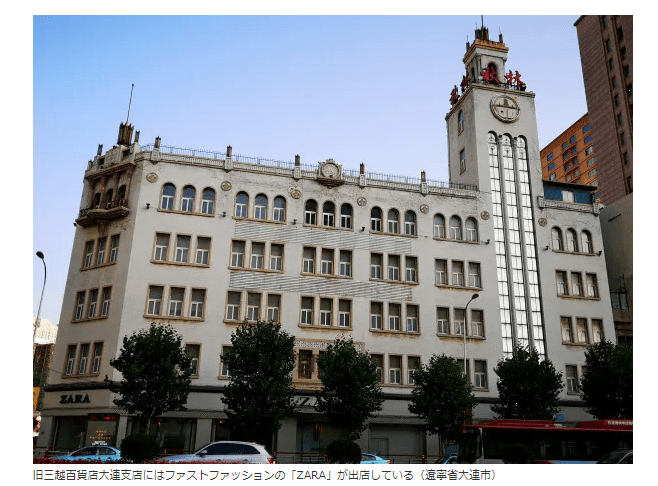
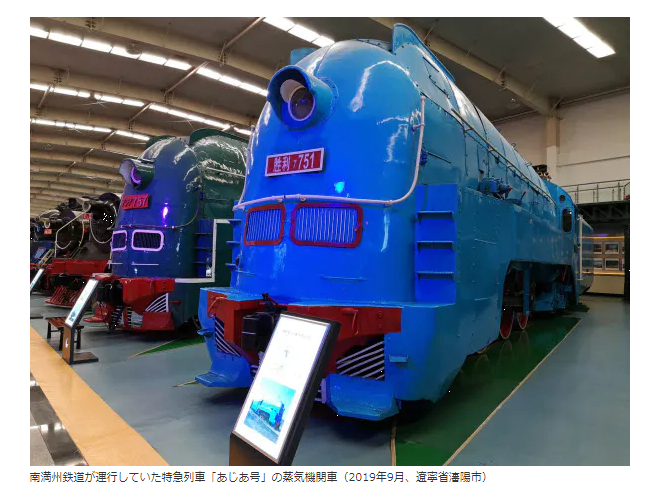
戦後75年、旧満州の建築・鉄道に再び光
大連支局 渡辺伸
https://www.nikkei.com/article/DGXMZO62315530V00C20A8000000/