中国の高校生が安倍射殺劇を演出して大喝采という報道があるが…。
https://st2019.site/?p=21546
『※中国の高校生が安倍射殺劇を演出して大喝采という報道があるが、この校長は大ピンチではないか?
劇の暗喩が習近平暗殺の英雄待望にあることは自明で、諸外国は、中国の若い世代の間にそのような空気が漲っていることを察してしまった。』
中国の高校生が安倍射殺劇を演出して大喝采という報道があるが…。
https://st2019.site/?p=21546
『※中国の高校生が安倍射殺劇を演出して大喝采という報道があるが、この校長は大ピンチではないか?
劇の暗喩が習近平暗殺の英雄待望にあることは自明で、諸外国は、中国の若い世代の間にそのような空気が漲っていることを察してしまった。』
低迷続く中国不動産市場の展望-金融危機に至る可能性は低いが、停滞は長期化し、経済の重石に
https://www.nli-research.co.jp/report/detail/id=76268?pno=1&site=nli
※ 大体、「常識的なところ」だろう…。
※ 「投信」買ったりする時は、ご注意を…。
※ あと、銘柄選定する時は、「中国市場」への「依存割合」を、チェックしとく方が、いいな…。



『要旨
中国で不動産市場の低迷が続いている。これまで中国経済に不動産市場の発展が大きな役割を果たしてきたが、その不動産依存が目下最大のリスクとなっている。本稿では、中国の不動産市場を巡る状況や最近の政策対応の動向を踏まえ、不動産市場が今後どのような展開をみせるか考察するとともに、不動産市場の悪化が拡大した場合の経済・金融への影響を分析した。

今後の展開に関しては、メインシナリオとして、現在の政策対応の効果が即効性を欠くことから停滞は長期化し、販売の減少幅拡大に歯止めがかかり始めるのは早くとも24年になると想定している。その後も、人口減少と過剰在庫により不動産市場は軟化しやすく、不安定な状況が続くだろう。

経済・金融への影響に関しては、22年と同程度の不動産関連需要の需要減が追加で発生した場合、名目GDPを2%程度押し下げる可能性があるが、国内セクターへの影響が主で、海外への影響は限定的となりそうだ。金融面では、銀行の不良債権処理余力はまだ十分にある。不良債権処理が経済の重石となりうるが、システミックリスクの顕在化により金融危機にまで至る可能性は低いとみている。
■目次
1――低迷が長期化する中国の不動産市場
2――不動産政策緩和に転じた中国指導部。ただし、過度な緩和は期待できず、効果発現は緩やかに
3――今後の展望:3つのシナリオ
1|メインシナリオ
:停滞長期化の後に底打ち。ただし、その後も需給は軟化しやすく不安定な状況が続く
2|リスクシナリオ
:販売悪化に歯止めがかからず悪循環が加速しハードランディング
3|楽観シナリオ
:積極的な政策の緩和により販売が早期に回復
4――不動産市場の悪化が拡大した場合の経済・金融への影響と耐性
1|実体経済への影響
:昨年と同程度の不動産関連需要減が追加で発生すれば、景気への影響は大
2|金融への影響
:不良債権処理圧力が高まるも、銀行セクターの処理余力はまだあり
5――おわりに:不動産市場ソフトランディングの成否は今後の中国経済の行方をも左右
』
『
1――低迷が長期化する中国の不動産市場
中国で不動産市場の低迷が続いている。契機となったのは、2020年に導入された不動産デベロッパーの債務管理強化の施策(8月の負債規制(いわゆる「三道紅線」)や12月の融資総量規制)だ。この規制強化やコロナ対策を受けた住宅販売減少の影響により、大手の恒大集団を含む一部デベロッパーの資金繰りが悪化したことで物件の施工が遅れ、買い主への引き渡しが滞るようになった。
中国では、物件の完成前に売買契約をし、住宅ローンの支払いも始まる「予約販売」の形式が主であるため、物件の引き渡しの遅れに不満を抱いた買い主の間で、住宅ローン支払いボイコットの動きが22年7月以降広がった。この混乱による不安から住宅の買い控えが拡大し、住宅市場の悪化が一段と進んだ。
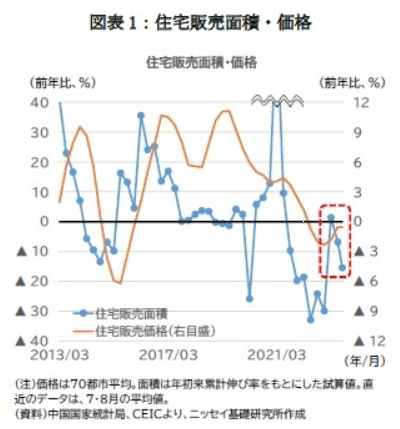
(図表1)図表1:住宅販売面積・価格
事態を重くみた中国政府は、予約販売済み物件の引き渡しを安定的に進めるための対策(「保交楼」)を22年7月末に即座に打ち出し、地方政府主導の基金を用いた開発中プロジェクトへの資金繰り支援等の取り組みを始めた。
さらに、同年11月には、金融機関によるデベロッパー等への資金繰り支援強化の措置も公表1したほか、翌23年1月には、優良なデベロッパーを対象にバランスシート改善計画行動プランを策定するなど、様々な対策を進めてきた。
だが、それにもかかわらず、不動産市場の不安定な状況は継続している。住宅販売面積と住宅販売価格(70都市平均)の四半期毎の前年比は、ともにマイナスの局面から脱しきれておらず、23年4月以降は再び悪化する動きもみられる(図表1)。消費者の不安心理は依然解消されていないようだ。
1 このうち、住宅建設プロジェクト向け融資の返済期間延長の措置などは、適用期間が当初、公表後半年間(2023年6月まで)だったが、23年7月に24年度末まで延長された。
2――不動産政策緩和に転じた中国指導部。ただし、過度な緩和は期待できず、効果発現は緩やかに
好転の兆しがみえない状況を受け、23年7月24日に開催された中央政治局会議では、下半期の経済政策運営にあたり、リスクの解消が必要な重点領域の筆頭として不動産市場を挙げ、「我が国不動産市場の需給関係に重大な変化が起こったという新たな状況に適応し、適時に不動産政策を調整・最適化し、都市に応じた政策ツールを適切に用いる」との方針を示した。
習政権下で頻繁に用いられてきた「不動産は住むためのもので投機するためのものではない」とのフレーズが用いられず、不動産政策を緩和する考えが示唆された。
実際にその後、地方政府を中心に緩和の動きが相次いでいる。例えば、住宅買い替え時の頭金比率などの借り入れ条件の緩和(「認房不認貸」)や、1軒目購入時の頭金比率引き下げ、住宅購入の前提となる自地域への戸籍転入に関する制限の緩和・撤廃のほか、販売価格に関する規制を緩和する地方もあらわれている。
今後も同様の動きは広まるとみられるが、緩和の度合いがこれ以上強まる可能性は低く、政策の効果発現は緩やかなものとなるだろう。
上述のような各種緩和措置や、利下げ等の金融緩和を通じて住宅販売の後押しをするとともに、上述の「保交楼」やデベロッパーへの資金繰り支援により消費者の買い控え心理の解消を図り、地道に不動産市場の回復を促していくものと考えられる。
過度な緩和に対して消極的な背景には、不動産市場を巡る構造的な課題がある。
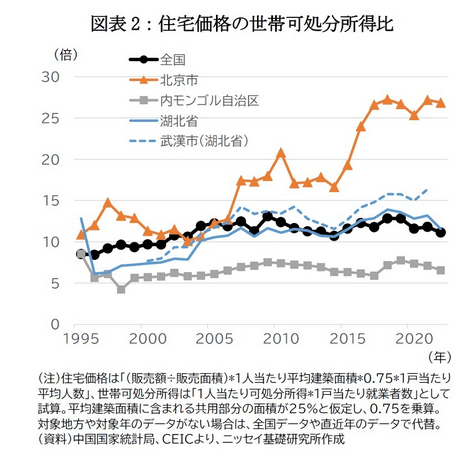
例えば、不動産価格の問題だ。試算値であるため幅をもってみる必要はあるが、世帯可処分所得に対する住宅価格の比率をみると、2022年時点の水準は、11倍と必ずしも低くない水準である(図表2)。
加えて、地方による差が顕著だ。例えば、22年時点で水準が最も高い北京では25倍を超える水準で高止まりしている一方、最も低い内モンゴル自治区では7倍前後の水準である。
また、同じ省の中でも人口が集中しやすい地域とそうでない地域とで差がある。例えば、中部地区の湖北省の場合、省都の武漢市は16倍で、省全体の13倍に対してやや高い(いずれも21年)。
「共同富裕」のスローガンのもとで格差是正の取り組みを進めているなか、中間所得層の住宅負担が高まったり富裕層との格差が拡大することは望ましくない。景気対策のためとはいえ、行き過ぎた緩和を行い、住宅価格が再び過度に上昇することは中国指導部として容認できないだろう。
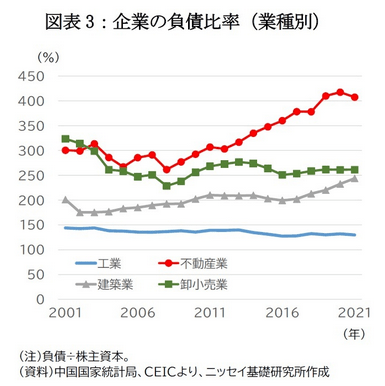
また、20年から始まった債務管理強化の背景でもある不動産デベロッパーの高レバレッジは、金融リスクの温床であり、解消の必要性が高い。不動産業の負債比率は、2010年代半ばから目立って上昇を続けている(図表3)。
不動産業の場合、予約販売の代金が契約負債として負債に計上されるため、負債が膨らみやすい側面はあるものの、看過できない状態にあるといえる。不動産市場がかつてのような高成長を見込めないなか(詳細は後述)、景気を優先してデベロッパーの体質改善を先送りにすれば、後に禍根を残すことになる。これも、緩和の強化に踏み切りづらい要因だろう。
図表2:住宅価格の世帯可処分所得比/図表3:企業の負債比率(業種別)
3――今後の展望:3つのシナリオ
1|メインシナリオ:停滞長期化の後に底打ち。ただし、その後も需給は軟化しやすく不安定な状況が続く
8月に入り、上場しているデベロッパーから23年上期(1~6月期)の業績が公表されており、恒大集団が前年度に続き最終損益で赤字を計上したほか、碧桂園控股も今期に赤字に転じるなど、デベロッパーの資金繰りは依然厳しい状況にある。
23年夏場以降の政策対応の効果により、徐々に底打ちに向かうと考えられるが、上述の通り即効性を欠くことから、消費者の間に安心感が醸成されるにはまだ時間がかかるだろう。
販売の減少幅拡大に歯止めがかかり始めるのは、早くとも24年に入ってからになると予想される。それでも、24年も前年比で減少となる可能性も十分にあり、停滞は長期化する見込みだ。
また、販売が底打ちした後も、需給両面の要因から不動産市場は軟化しやすく、不安定な状況が続くと考えられる。
需要面については、人口減少により総需要が鈍化の趨勢を辿ると見込まれる。
住宅を購入する主な年齢層の都市部人口について、例えば25~44歳を対象とし、国連の予測値をもとに推計すると、2000年代から低下傾向にある(図表4)。
20年代に入ってからも低下を続け、20年代後半には減少に転じる見込みだ。
一方、供給面については、住宅在庫の水準が高まっている。
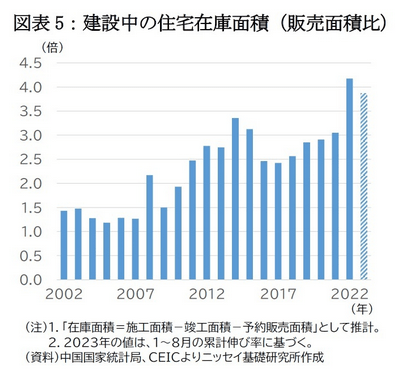
建設中の物件のうち未販売の分を在庫とみなし、各年の販売面積対比でみた水準を試算すると、2010年代後半から徐々に上昇しており、供給圧力が高まっていることを示唆している(図表5)。
22年には販売不振を主因に、4年分の販売面積に相当する在庫が積みあがっている計算となる。販売不振の状況下で、この在庫が十分に消化されるには数年かかる可能性が高い。
こうした需給バランスにより、販売が持ち直しに向かった後も、住宅価格や不動産開発投資が下押しされやすい状況が続き、経済の重石になると考えられる。
また、建設中の在庫物件について、開発中断となるケースが増える可能性がある。
これはデベロッパーや金融機関の財務を悪化させるため、金融の不安定化要因となるだろう。
図表4:都市部人口(25~44 歳)と住宅販売面積/図表5:建設中の住宅在庫面積(販売面積比)
2|リスクシナリオ:販売悪化に歯止めがかからず悪循環が加速しハードランディング
以上が今後想定される中心的なシナリオだが、リスクシナリオも想定される。
政策の効果がなかなか現れずに販売不振が長期化した場合、収益悪化や資産(開発中物件や土地使用権など)の評価損計上等による財務の悪化で大手デベロッパーが倒産し、それを契機に消費者心理が冷え込む、というものだ。
その結果、販売が一段と減少し、それが更なるデベロッパーの財務悪化を招く、という形で負のサイクルが生じ、ハードランディングに至る可能性も否定できない。
この際、家計が保有する投資用物件も潜在的な供給圧力となる。人民銀行が19年に都市部家計3万戸を対象に行った調査によれ下落期待が高まり、売却が加速すれば、市場の悪化に拍車がかかりかねない。
ただし、このような事態となれば、中国指導部が歯止めをかけるべく強力な措置を打ち出すことが予想されるため、実現の可能性が低いテールリスクとみている。
3|楽観シナリオ:積極的な政策の緩和により販売が早期に回復
他方、政策対応がより積極的なものとなれば、底打ちに向かうペースはやや早まるかもしれない。
例えば、資金繰りに苦しむ不動産デベロッパーの救済などが挙げられる。現地では、20年に導入された債務管理強化に関する規制の緩和、撤廃や、国有資本を中心とした救済ファンドの設立等を提言する声もあがっている2。
こうした策が実現すれば、「国進民退」の加速など副作用が懸念されるものの、消費者心理の改善にはプラスに働くだろう。
前掲図表4の通り、人口の伸び鈍化のペース以上に販売が減少していることを踏まえれば、ペントアップ需要が生じる可能性もある。
ただし、上述の通りデレバレッジの必要性を背景に緩和の拡大は見込みづらく、このシナリオについても、実現の可能性は高くないと考えられる。
2 例えば、「徐高:?整?化房地?政策,?需求?和供??并重」(『??网』、2023年8月30日)、「?? | 姚洋:?允?房企降价自救」(『新浪??』、2023年8月25日)。』
『
4――不動産市場の悪化が拡大した場合の経済・金融への影響と耐性
不動産市場の低迷は、言うまでもなく目下の経済の最大の下押し圧力であり、金融不安定化のリスクともなっている。
8月時点では、不動産開発投資や不動産販売の減少が続く中でも、+5%前後の成長率目標は達成できそうな見込みであり、金融システムにも混乱はみられないが、上述のリスクシナリオのように一段と悪化が進んだ場合、実体経済・金融に対する影響はどの程度となるだろうか。いくつかの観点で定量的に確認してみよう。
1|実体経済への影響:昨年と同程度の不動産関連需要減が追加で発生すれば、景気への影響は大
実体経済に対する直接的な影響として、(1)不動産開発投資、(2)不動産販売、(3)住宅関連消費財の販売の減少がGDP押し下げに働く。
本稿執筆時で統計が既に公表されている23年8月時点では、それぞれ、前年同期比(年初来累計)で▲8.8%、▲7.1%、▲1%と、昨年から減少が続いている状況だ。
図表6:不動産関連需要減少時の国内生産(付加価値額)
・輸入への影響 ここからさらに減少幅が拡大すると、経済への悪影響はどの程度となるだろうか。
追加での減少幅を、22年の減少幅((1)~(3)それぞれ、▲10%、▲24.3%、▲4.7%)と仮定した場合の影響について、中国の産業連関表(2020年版)により2次波及まで試算したところ、不動産投資減少による直接効果が大きい建築業を中心に、生産を2.2兆元押し下げるとの結果となった3(図表6)。
これは、22年の名目GDPの1.9%に相当する規模となる。近年の成長率の水準を踏まえれば、景気への影響は大きい。なお、海外への影響という観点で、輸入(海外にとっては中国への輸出)に関しても同様に試算したところ、製造業を中心に1,400億元押し下げるとの結果となった。これは、22年の輸入総額対比で0.7%程度であり、直接的な影響の大きさは限定的といえる。
また、直接的な影響に加えて、雇用の悪化や住宅価格下落による逆資産効果、不動産関連税収や土地使用権売却収入の減少による地方財政の悪化といった間接的な影響も想定される。
建築業の就業者数は全産業のうち約1割を占めているほか、上述の中国人民銀行による都市部家計への調査によれば、家計が保有する資産のうち不動産が最も多く、約6割のシェアを占めている。
コロナ禍が始まった20年以降、家計の消費性向は従前に比べて低下しているとみられるが、雇用不安の高まりや住宅価格の下落が、消費を一段と下押しする可能性がある。
また、地方政府の主要財源に占める土地・不動産関連の歳入のシェアは、37%(21年)4と大きく、その落ち込みのインパクトは大きい。
実際、22年には税収や政府性基金が減少しており、一部で政府職員への給与支払いに影響が生じているとの報道もある。
その消費への影響が懸念されるほか、インフラ投資下押しの要因にもなり得る。
これらも考慮すれば、押し下げ幅は上述の名目GDP比1.9%からさらに拡大するだろう。このほか、地方政府の公共サービスの供給にも支障をきたすようになれば、社会不満の増大にもつながりかねない。
3 (1)不動産開発投資は、全体のうち建設、設備設置、設備購入、(2)不動産販売は、販売付加価値額、(3)住宅関連消費は、家電・AV機器、家具、建築・内装材とし、2022年のGDP統計に見合った規模となるよう調整したうえで、2022年と同じ減少幅を前提に試算。生産押し下げ額は付加価値ベースとし、波及効果は2次波及まで考慮した。
4 主要財源は、一般公共予算(税収入・税外収入)、政府性基金(地方政府専項債を含む)、中央からの財政移転。土地・不動産関連の歳入は、税収のうち都市土地使用税・土地増値税・不動産税・契約税・耕地占用税と、政府性基金歳入のうち土地使用権譲渡収入。
2|金融への影響:不良債権処理圧力が高まるも、銀行セクターの処理余力はまだあり
金融面では、不動産デベロッパー向け貸出や家計の住宅ローンに関する銀行の不良債権増加や、債券デフォルトなどの増加が生じている。これに伴い、不良債権処理圧力が高まり、それが経済を下押しする可能性はあるが、システミックリスクに至る可能性は低いとみている。
まず、国内における不動産セクター向けの主なファイナンスのうち、規模が最も大きい銀行貸出については(図表7)、不動産セクター向け貸出、とくに不動産開発向け貸出の不良債権比率が、19年末の1.8%(銀行業全体)に対して、22年末には5.2%(主要6大銀行)と、不動産市場の悪化を経て高まっているが、銀行業全体でみて耐性はまだあると考えられる。
例えば、2020年以降、銀行業全体で毎年約3兆元以上の貸倒引当金を繰り入れているとみられ5、そのうえで2兆元近い純利益を計上している。
加えて、2023年6月末時点で、銀行の貸倒引当金が6.6兆元、自己資本の取り崩し余地が6.67兆元(試算値)6ある。
これらを合計すれば、18兆元程度の不良債権処理余力があることになる。
これは、不動産向け以外も含む不良債権残高(3.2兆元、23年6月末)に対して約6倍の規模である7。
実際には、「保交楼」に関する融資についてはリスク区分を下げない等、不良債権認定を抑制する措置がとられているが、仮に不動産向け貸出を中心に不良債権が今後さらに増加しても、銀行業全体でみれば処理を行う余地があるといえる。
もっとも、金融機関の規模によって影響の程度は異なると考えられる。
体力の弱い中小銀行に関しては、自己資本比率が規制水準を下回るまで毀損するなど経営への影響は小さくなく、不良債権処理が経済を下押しするだろう8。
それでも、中小銀行が資産規模で全体に占める割合は相対的に低い。
また、地方政府が債券発行により調達した資金を中小銀行に資本注入しているほか、個別銀行の破たんなど緊急時には、その影響が全国に伝播して金融収縮を招かないよう人民銀行による流動性供給の実施等も想定されることから、システミックリスク顕在化による金融危機の誘発は想定しづらい。
他方、不動産デベロッパー向けの債券や信託など銀行貸出以外のファイナンスについては、銀行貸出に対して10%強の規模にとどまることから、ボリュームの面で金融システム全体におけるプレゼンスは限定的である。
懸念があるとすれば、いわゆる「どんぶり勘定」により複数の資産をまとめて運用するなど、リスクの所在が不透明になりがちなシャドーバンキングの存在が指摘できる。
中国のシャドーバンキングに関しては、健全化に向けた対応が2018年に始まり、21年度末で是正措置が完了していたが、23年夏に返済遅延を起こし問題となった中融国際信託のように、依然リスクの高い資金運用がなされるケースが残存しているようだ。
ただ、マクロでみれば、シャドーバンキングの規模は2010年代半ばから縮小傾向にあり9、運用の健全化も進められていることから、当時に比べてリスクは低下しているとみられる。
このほか、海外への影響も限定的と考えられる。
オフショア市場で発行されたドル建て債券については、2022年のデフォルト率が16%とオンショア市場に比べて高いが、同年末の総残高は約1,700億ドル(うち320億ドルがデフォルト)と限定的であり、国際金融市場の安定を揺るがすものとはならないだろう。
なお、不動産市場に関しては、規模は不明であるものの、中国人が海外の物件に投資をしているケースが少なくないと思われる。
上述したリスクシナリオのように中国国内の不動産市場が悪化した場合、バランスシート調整のために中国人が海外の保有物件を売却し、海外不動産市場にも影響が及ぶ可能性はある。
図表7:不動産セクター向け国内ファイナンスの状況(2022 年)
5 銀行保険監督管理委員会(現・金融監督管理総局)によれば、2020年以降の不良債権処理額は3兆元規模にのぼっている。それでも貸倒引当金残高は毎年5,000~6,000億元増加していることから、単純に計算すると毎年3.5~3.6兆元の貸倒引当金を繰り入れていることになると考えられる。
6 2023年6月末時点の自己資本比率(14.66%)と中国における自己資本比率規制の差分。規制水準の自己資本比率は、自己資本比率(8%)および資本バッファー(2.5%)のほか、国内のシステム上重要な銀行(D-SIBs)に課せられるD-SIBバッファー(0.25%~1.5%の5段階、ここでは1%)の合計値(11.5%)とした。
7 関(2023)が上場企業の財務データをもとに試算した潜在的な不良債権比率は、2022年央で9.6%と、公表された不良債権比率(22年6月末時点)の1.67%の5.7倍であった。
8 中国人民銀行が毎年公表している金融安定報告書に盛り込んでいるストレステストによれば、対象の4,008行の不良債権が21年末時点の不良債権比率の5倍まで増加する重度ストレスケースにおいて、D-SIBsの19行は、21年末の16.05%から11.91%まで低下するのに対し、非D-SIBsの3,989行は、同12.78%から6%まで低下する。D-SIBs・非D-SIBsの貸出資産残高は、それぞれ対象行全体の71.3%、28.7%となっている。
9 例えば、信託の残高はピークであった2017年の21兆元から2022年末には15兆元まで縮小している。このほか、迂回融資に用いられる「非標準化債権」と呼ばれるプライベートクレジットに類する資産が、一般向けに販売されている理財商品の運用資産に組み込まれているが、その比率は2018年の17%から2022年には7%まで低下している。
5――おわりに:不動産市場ソフトランディングの成否は今後の中国経済の行方をも左右
以上、本稿では低迷が長期化する中国不動産市場の今後の見通しと経済・金融への影響について考察した。
中国指導部は、住宅販売の回復に資する現在の下支え策を継続して不動産市場がソフトランディングに向かうよう促しつつ、不動産デベロッパーのデレバレッジを進める考えとみられる。
その過程で経済への下押しは続くため、不良債権の増加やデフォルトの発生が局所的に生じる可能性が高いが、これら金融面での影響は、金融機関や機関投資家、富裕層を中心に「痛み分け」をしながら、時間をかけて処理していくことになるだろう。
コントロールがうまくいかず不動産市場の悪化が急激に進行し、それに伴う実体経済の腰折れ、金融の不安定化が生じるリスクシナリオへの警戒も怠ることはできないものの、これに対応するための政策対応の余地は、その副作用を無視すれば、まだ存在する。
例えば、不動産デベロッパー向けの融資緩和やモラトリアムなどを通じた不動産市場を巡るマインドの改善、インフラ投資の拡大や消費刺激策など財政拡張による経済の下支え強化、AMC(資産管理会社)による不良債権処理強化や政府主導での金融機関の再編、金融機関への公的資金注入拡大、流動性供給強化による金融市場の安定化など、策は様々で、過去に実施した事例もある。
ただ、これらの策は、最終的に財政の負担として跳ね返り、今後の政策運営を制約することになる。
景気の安定維持に加え、「共同富裕」実現に向けた格差縮小や、国際的影響力強化に必要な対外政策、安全保障など、今後も政策課題が山積するなか、リスクシナリオへの展開を回避する必要性は極めて高いが、景気のソフトランディングとデレバレッジのバランスをうまくとりながら進める現在の政策運営の難易度は、必ずしも低くない。
この点において、今回の不動産市場コントロールの成否は、今後の中国経済の行方を左右するといっても過言ではない。今後も綱渡りの状況が続く見込みであり、不動産市場を巡る動向には引き続き注視する必要がある。
【参考文献】
・伊藤秀樹(2022)「長期化の様相を呈する中国不動産の低迷」(みずほリサーチ&テクノロジーズ『Mizuho RT EXPRESS』、2022年9月16日)
・王雷軒(2023)「2020年の規制導入以降の中国における不動産関連貸出の変化と影響」(農林中金総合研究所『農林金融』、2023年8月号)
・齋藤尚登(2023)「中国:最悪ケースは金融危機のトリガーに」(大和総研、2023年8月22日)
・神宮健「中国の信託会社の最近の状況について」(野村総合研究所『宮健のFocus on 中国金融経済』、2023年8月30日)
・関辰一(2023)「上昇する中国の潜在不良債権比率」(日本総研『環太平洋ビジネス情報』、2023 Vol.23 No.89)
・三浦有史(2022)「転換点を迎えた中国の住宅市場」(日本総研『環太平洋ビジネス情報』、2022 Vol.22 No.85)
・宮嶋貴之(2021)「中国恒大集団ショックと不動産バブルをどうみるか」(ソニーフィナンシャルグループ『Economic Data Watch』、2021年10月11日)
(お願い)本誌記載のデータは各種の情報源から入手・加工したものであり、その正確性と安全性を保証するものではありません。また、本誌は情報提供が目的であり、記載の意見や予測は、いかなる契約の締結や解約を勧誘するものではありません。』
『経済研究部 ? 主任研究員
三浦 祐介 (みうら ゆうすけ)
研究・専門分野
中国経済
レポートについてお問い合わせ
03-3512-1787
(2023年10月10日「基礎研レポート」)
関連レポート
先行き不透明感高まる中国経済
中国経済:景気指標の総点検(2023年秋季号)
中国経済の見通し-2023年は前年比5.0%増、24年は同4.5%増。下振れリスクには要注意 』
焦点:中国、中東緊迫でも動けず 野心の限界露呈か
https://jp.reuters.com/world/security/TXBZWMP6E5OJPKTSET5VOTLKUI-2023-10-11/
※ 「火中の栗を拾う」には、火傷する危険がある…。
※ 「仲裁者」たらんとする者は、自らが「火の粉を、浴びる」覚悟が必要だ…。
※ そういう話しだな…。
『James Pomfret、Joe Cash、Chen Lin
2023年10月11日午後 5:03 GMT+914時間前更新
焦点:中国、中東緊迫でも動けず 野心の限界露呈か
10月10日、中国が今年3月、意表を突いてサウジアラビアとイランの外交関係正常化を仲介したことは、中東外交の重鎮として振る舞いたい中国の意欲を示すものだった。
写真は9日、イスラエル南部素手路と近郊に着弾したガザからのロケット弾(2023年 ロイター/Amir Cohen)
[香港/北京/シンガポール 10日 ロイター] – 中国が今年3月、意表を突いてサウジアラビアとイランの外交関係正常化を仲介したことは、中東外交の重鎮として振る舞いたい中国の意欲を示すものだった。
しかし、イスラエルとイスラム組織ハマスによる紛争発生のよって、その野心の限界が露呈しかねない状況となっている。
サウジとイランの合意後、中国メディアは、米国が長年支配していた中東外交において、中国の存在感が高まったと自画自賛した。
外交トップである王毅共産党政治局員兼外相は、世界的な「ホットスポット問題」の処理において、中国が建設的な役割を果たし続けると述べた。
だが、ハマスによるイスラエルへの組織的攻撃後、中国の反応は鈍かった。
外務省の報道官は、何度もハマスへの非難を避けた。代わりに呼びかけたのは、エスカレートを抑え、イスラエルとパレスチナがパレスチナ独立のための「2国家解決」を追求することだった。習近平国家主席は、この問題について沈黙を守っている。
オランダのフローニンゲン大学の助教授で、中国と中東関係の専門家であるビル・フィゲロア氏は、中国の対応について「中国がこの種の中東問題における巨大な立役者である、というプロパガンダに穴を開けるのは間違いない」と述べた。
中国が中立を保っていることを、アメリカやイスラエルの政府関係者は批判している。中東における公平な和平の仲介者だ、という北京の主張が揺らいだとの声もある。
アナリストによると、中国の対応は驚くに当たらない。中国の外交政策は長年、リスク回避的であり、イスラエルとハマスの対立激化は中国の外交担当者らを窮地に追い込んでいる。中国は歴史的にパレスチナ、そしてパレスチナの米国に対する敵対姿勢を支援してきたからだ。
中国外務省の汪文斌報道官は10日に「中国は、パレスチナとイスラエルの紛争がエスカレートし続けていることに強い懸念を抱いており、すべての関係当事者に即時停戦、戦闘中止を強く求めている。中国はすべての当事者と意思疎通を保ち、中東の平和と安定のために絶え間なく努力するつもりだ」と述べた。
<不干渉政策の制約>
中国が3年近く続けたゼロコロナ政策を終了して以来、習近平氏は米国とその同盟国に対抗すべく外交攻勢をかけた。
新興5カ国(BRICS)などの非欧米主導の多国間グループと連携を深める一方、ウクライナに侵攻したロシアとの関係を緊密にし、中東やグローバルサウス諸国との関係を強化している。
しかし、中国が現在の危機に深く関与する可能性は低い。
一つの理由は、長年の不干渉政策にある。この政策は時に、世界の舞台で大国として振る舞うという中国の目標と衝突することがある。
SOAS中国研究所(ロンドン)のディレクター、スティーブ・ツァン氏は「習近平政権下の中国は、中東を含むあらゆる場所で尊敬され、賞賛されることを望んでいるが、結局のところ、本当に難しい地域安全保障問題を解決するのに必要な行動を起こす気はない」と語る。
「中国は手っ取り早い成果だけを欲しがっており、基本的にそこ止まりなのだ」とも指摘した。
中国がイスラエル・パレスチナ問題に取り組んだ前例はある。だが、中国はパレスチナとの関係を含めた長年にわたる中東諸国との関係によって、選択肢が限られている。
一方、一部の中国の学者は最近、パレスチナ人の疎外と、米国主導によるサウジとイスラエルの関係正常化の合意が危機をあおっている根本的な原因だと批判した。
上海国際問題研究院中東研究所のLiu Zhongmin教授は、中国メディアのインタビューに対して「イスラエルとパレスチナの紛争の背後にある最も重要な外的要因は、米国がアブラハム合意(イスラエルとアラブ諸国の国交正常化合意)の履行を試みていることだ」と指摘。「中東地域の和平とパレスチナ問題の公正な解決は不可分だ」と主張した。
<取れるリスクに限界>
中国がハマスを非難すれば、同国はロシアやイランと対立してしまう可能性もある。
スティムソン・センター(ワシントン)の中国プログラム担当ディレクター、ユン・サン氏は「ハマスの背後にだれがいるのかは不明だが、中国のパートナーである可能性は高い」と指摘。
「ロシアはアメリカの注意をそらすという意味で得をするし、イランも候補国に挙がりそうだ。中国にとって、今回の攻撃を非難するということは、『犯人』が特定された場合に行動を起こす義務があることも意味する」と解説した。
一方で、中国は今後数十年間で4000億ドル近い対イラン投資を計画しており、同国に対して影響力を持つ数少ない国の一つだ。
だが、イスラエルでは、中国はこれ以上危機に踏み込まないのではないか、との見方がある。
イスラエル国家安全保障研究所の中国研究者、トゥービア・ゲーリング氏は「中国は国際舞台で発言力や影響力を行使し、物事を良い方向に変えようとはしない」と断言した。
中国は中東から石油を輸入し「一帯一路」構想の一環として中東の通信やインフラに投資しているだけに、中東和平は中国の望みだ。しかし、習近平氏のリスクテーク意欲には明確な限界がある。
シンガポール国立大学・中東研究所のシニア研究フェロー、ジーンループ・サマーン氏は、中東の環境が安定していたため、中国がサウジ・イランの関係正常化を仲介することが可能だったと説明。
「ところが、紛争の管理となると、状況は大きく異なる。中国がその役割を果たしたがっているとは到底考えられない」と語った。
※原文記事など関連情報は画面右側にある「関連コンテンツ」メニューからご覧ください』
ハマスの奇襲 背景には中東和解に動いた習近平へのバイデンの対抗措置
https://news.yahoo.co.jp/expert/articles/1a52cd61abc617f1a3a7b31c44e35385fb43be0b
『10月7日、パレスチナ・ガザ地区のイスラム組織ハマスがイスラエルに向けて大規模奇襲攻撃を行った。中東戦争に発展するのではないのか、世界が注目している。表面的にはサウジアラビア(サウジ)がパレスチナ問題を解決しないまま、イスラエルと国交正常化することに対するハマスの怒りの表れと解説されているが、実はその背後で動いていたのは、又もやアメリカの世界制覇への諦めきれない執着だ。
中国が仲介してサウジとイランを和解させて以来、中東和解現象が雪崩のごとく起きていた。もはやアメリカの中東における役割は消え去ったかに見えた。しかし、アメリカは指をくわえて中東におけるアメリカ衰退の様を見ていたわけではない。
ハマス奇襲攻撃に至るまでのアメリカの対中対抗措置の経緯を考察することによって、現在起きている事態への理解を深めたい。
◆習近平が起こした中東和解雪崩現象
習近平が今年3月10日に国家主席に三選された日、北京では中国を仲介としてサウジとイランとの和解が発表された。サウジはアメリカの同盟国のような存在であり、イランはアメリカが最も敵視している国の一つだ。そのイランとサウジが和解したということは、サウジはある意味でアメリカを見限ったということになる。
その原因やその後の和解雪崩現象に関しては『習近平が狙う「米一極から多極化へ」』で詳述し、また7月8日のコラム<加速する習近平の「米一極から多極化へ」戦略 イランが上海協力機構に正式加盟、インドにはプレッシャーか>で、その後の現象も追加説明した。
このままでは、脱アメリカ現象が加速する可能性があっただろう。
しかし、それを傍観しているようなアメリカではない。
◆習近平の「一帯一路」に対抗するためインド・中東・欧州経済回廊を提案したバイデン
これに関してバイデン政権が着手したのは、習近平が唱えて実行してきた巨大経済圏構想「一帯一路」に対抗するための「インド・中東・欧州経済回廊(IMEC = India-Middle East-Europe Economic Corridor)」の構築である。この構想でインフラが整備されれば、スエズ運河を通ることなくアジアと欧州を結ぶ貿易の動脈が完成する。
この構想は今年9月9日~10日にインドで開催されたG20サミットで公表された。
本来、2021年の段階では「アメリカ、インド、イスラエル、UAE」の4ヵ国枠組みだったのだが、サウジのアメリカ離れと中国接近を受けて、サウジも入れることになり、インドを触媒にしながら「アメリカ―イスラエル―サウジ」の線を強化しようとバイデン政権は狙っていた。
そこに共通している敵国は「イラン」のはずだった。
しかし2023年3月の中国によるサウジとイランの和解により、この構想の軸が怪しくなり始めた。
そこで、バイデンはインドのモディ首相をワシントンに招いて歓待し、モディを陥落させようと動いた。結果、9月のG20サミットでは、めでたくお披露目となったわけだ。
◆習近平が起こした中東和解に対抗するため、サウジとは防衛条約を協議
今年9月22日のNBCニュース<U.S. talks for a landmark deal with Saudi Arabia and Israel are gaining steam(サウジとイスラエルに関する画期的な取引のためのアメリカの交渉は勢いを増している)>によれば、サウジがアメリカの防衛協定と引き換えにイスラエルとの関係を正常化し、独自の民間核計画の開発を支援することになるとのこと。
しかし、イスラエルとパレスチナ人との継続的な紛争など、重大なハードルが残っているわけだから、その解決なしにサウジがイスラエルと和解して国交を正常化すれば、パレスチナが黙っているはずがない。
もちろんこの防衛協定はNATOのような軍事同盟ではなく、たとえば日米間のように、互いの国が脅かされた時に相手国のみを互いに助け合うという種類のものだが、それでもサウジとバイデン政権の間にはカショギ記者殺害に関するわだかまりがあり、あれだけサウジのムハンマド皇太子を非難したバイデンとしては、米国民に対して説明がつかない、相当に無理がある動きだ。
NBCの報道を含めた数多くのメディアが、「これはバイデンの2024年における大統領選のための姑息な策略に過ぎない」と批判的な見解を展開している。
◆イスラエルのネタニヤフ首相は「偽装親中」だった?
一方、イスラエルのネタニヤフ首相は今年7月には訪中して習近平に会うだろうと、6月のイスラエルのメディア(イスラエル・タイムズ)が報道していると、中国の国営テレビ局CCTVは誇らしげに解説していた。
このことに強い危機感を抱いたため、バイデンは7月17日にネタニヤフに電話して訪米を誘ったと、多くのメディアが報道した。
その後、訪中の話題が立切れになったところを見ると、ネタニヤフはバイデンに「お前が私の司法制度改革を批判したりするのなら、私は習近平に近づくぞ!」と脅して、「バイデンが折れ、ネタニヤフの訪米を要請するしかないところにバイデンを追い込んだ」気配がある(司法制度改革問題に対するバイデンのネタニヤフ批判に関しては『習近平が狙う「米一極から多極化へ」』で系統的に詳述した)。
案の定今年9月20日にネタニヤフは国連総会に参加してバイデンとの会談を実現し、訪中問題は立切れになってしまった。
ホワイトハウスは、バイデンとネタニエフの会談を高らかに公表している。
◆中国はどうするつもりか?
では中国はどうするつもりなのか?
少なくとも関心度から言うと尋常ではなく、中国共産党機関紙「人民日報」の姉妹版「環球時報」は数知れぬほどの論評を発表し、CCTVも1時間ごとに新たな情勢を実況中継したり、論説委員に解説させたり、報道頻度はどの国にも負けないだろうと思われるほどだ。
というのも水と油のような宗派の異なるサウジ(スンニ派)とイラン(シーア派)を和解させ、その後、中東和解雪崩現象を現出させた中国としては、「アメリカが介入した途端に戦争が起きる」ということを言いたいのだろう。
ハマスはスンニ派なので、同じ宗派同士が助け合うのを鉄則としているイスラム界では、ハマスがイスラエルに戦いを挑んだからには、サウジとしてはハマスの意図に反する行動は取りにくいという事情がある。
したがって、ハマスのイスラエル攻撃は、サウジとイスラエルの和解を完全に阻止する役割を果たしただろうというのが、大方の味方だ。
しかし、ウクライナ戦争同様、中国は「戦争に関しては、あくまでも中立」という立場を貫いている。イスラエルのネタニヤフとも仲良くしていないと、中国による「中東の平和」作戦を遂行できなくなるので、報道は「アメリカを非難すること」においては共通していても、イスラエルかパレスチナ・ハマスか、という陣営分けに関しては実に中立だ。実況中継もガザ地区とイスラエルの両方にCCTVの特派員がいて、よほど注意して観てないと、どちらの陣営の被害を中継しているのか分からないほどである。
一つだけ違うのは、アメリカが又もやイスラエルに対して武器支援をしようとしているということに対する執拗なほどの報道で、それによって、いま中継しているのはイスラエルからかガザ地区からかが分かるほど、そこだけは鮮明だ。
ハマスが一気に5000発にも上るミサイルを発射できるほど兵器をため込むことができたのかに関して、ハマス側が「2年ほど前から、いざという時のために準備してきた」とばらす生の声も中国のネット空間で動画として出回っている。それに対して「アメリカがアフガンを撤退したときに残した大量の武器をアフガンが関連諸国・組織に売りさばき、ウクライナ戦争でアメリカを中心とした西側諸国がウクライナに送った大量の武器も腐敗が蔓延しているウクライナの一部の者が横流ししているのだから、アメリカは自分が提供した武器で同盟国を襲撃させている」と嘲笑うコメントも中国のネット空間には飛び交っている。
中国政府の正式な立場としては、中国の外交部も、中国政府の通信社である新華社も、一律に以下のようにしか言っていない。
●中国は、現在のパレスチナ・イスラエル間の緊張の高まりと暴力のエスカレーションを深く懸念し、すべての関係者に対し、冷静かつ自制を保ち、直ちに停戦し、民間人を保護し、状況のさらなる悪化を防ぐよう呼びかける。
●パレスチナとイスラエルの紛争を鎮圧する基本的な方法は、「二国間による解決の実施」と「独立したパレスチナ国家の樹立を承認すること」だ。
●それは1967年に決めた境界線に基づくべきである。
また一般庶民の目としては、この動画が分かりやすく、サウジはアメリカの呼びかけを断るのではないかといった憶測が広がっている。
なお、宗派が異なってもイラン(シーア派)がパレスチナ(スンニ派)を応援するのは、アメリカによる制裁と差別的抑圧があまりに酷いからという「共通項」があるからだ。それこそ習近平が「米一極から多極化へ」の地殻変動を起こすことを可能ならしめている。その意味では、アメリカには「一極支配はアメリカを弱体化に追い込む」という論理を張る識者・政治家がいるのは見上げたものだと言わねばなるまい。
習近平が狙う地殻変動は、実は、アメリカの覇道がなかったら起きなかったわけで、中国にとっては、アメリカの覇道は、むしろ天の恵みと言えるのかもしれない。
10月9日のコラム<ウクライナ危機を生んだのは誰か?PartⅡ2000-2008 台湾有事を招くNEDの正体を知るために>に書いた(偉大なる黒幕)ブレジンスキーの論理からすれば、次は台湾有事を狙うはずだった。しかし『習近平が狙う「米一極から多極化へ」 台湾有事を創り出すのはCIAだ!』に書いたように、習近平の哲理は「兵不血刃(刃を血塗らずして勝つ)」なので、台湾が独立でも叫ばない限り、なかなか積極的に台湾を武力攻撃しようとはしない。2024年までの米大統領選に間に合わないのだ。だから手っ取り早くイスラエルとサウジを嗾(けしか)けた。
これはアメリカをさらなる窮地に追い込むだろう。
ウクライナと中東に戦力を注ぎながら、台湾有事を捌(さば)くことなど、いくらアメリカの軍事力が強いと言っても不可能というもの。
台湾の総統選にも不利に働く。
残念ながら、何やら習近平の高笑いが聞こえてきそうだ。
記事に関する報告
遠藤誉
中国問題グローバル研究所所長、筑波大学名誉教授、理学博士
1941年中国生まれ。中国革命戦を経験し1953年に日本帰国。中国問題グローバル研究所所長。筑波大学名誉教授、理学博士。中国社会科学院社会学研究所客員研究員・教授などを歴任。日本文藝家協会会員。著書に『習近平が狙う「米一極から多極化へ」 台湾有事を創り出すのはCIAだ!』、『習近平三期目の狙いと新チャイナ・セブン』、『もうひとつのジェノサイド 長春の惨劇「チャーズ」』、『ウクライナ戦争における中国の対ロシア戦略』、『 習近平 父を破滅させた鄧小平への復讐』、『毛沢東 日本軍と共謀した男』、『ネット大国中国 言論をめぐる攻防』、『中国がシリコンバレーとつながるとき』など多数。 』
一帯一路は経済的にも政治的にも失敗している=専門家
https://www.epochtimes.jp/2023/10/178554.html
『中国共産党(中共)が主導する「一帯一路」が今年で10周年を迎えた。参加国のうち、多くのアジア、アフリカ、ラテンアメリカの国々は膨大な債務を抱えるようになった。
コロナの影響で経済が停滞し、全世界での反中感情が高まる中、多くの国々はこのプロジェクトに対する関心を失っている。中国の公式報告によれば、数十の国々で「一帯一路」への参加意欲が100%減少したとされている。』
続く中国の就職氷河期、焦る政府 若者失業率20%、社会不安要因
https://www.47news.jp/9960992.html
『【北京共同】中国の若者が深刻な就職難に直面している。新型コロナウイルス禍からの景気回復が鈍く、都市部の若者失業率は20%と最悪水準で高止まり。その中にあって、大学進学率は増加傾向で昨年の大卒者数は初めて1千万人を突破した。長引く「就職氷河期」に不満を募らせる若年層。政府は効果的な対策を打ち出せず、社会不安につながる事態を危惧する。
就職難はコロナ禍前から続き、不満が表面化しつつある。昨年11月には厳格なコロナ対策への抗議が全国に拡大。主力は若い世代だった。政府は「大規模失業に伴う群衆による突発事件」への警戒を強める。ただ専門知識を生かせる職を希望する大卒者の受け皿は限られ、企業と若者のミスマッチが構造的な問題だ。
中国国家統計局によると、都市部の16~24歳の失業率は今年4月が20.4%、5月が20.8%、6月が21.3%となり、記録が確認できる18年以降で最悪を更新した。
北京大国家発展研究院の張丹丹准教授は、今年3月の若者失業率は46.5%に上ると試算。実態は政府統計より深刻とみる。』
毎年数十億もの資金を費し、世界に虚偽情報を広める中国共産党
https://www.epochtimes.jp/2023/10/178243.html
『 2023/10/09
更新: 2023/10/09
統一戦線
中国共産党
TikTok
X
中国共産党が全世界に虚偽情報や親中的コンテンツを流布するために毎年数十億ドルを注ぎ込んでいるという報告が出た。
報告書によると、中国は全世界に共産主義のプロパガンダを広めるために数十年間、膨大な金額を費やしており、最近では人工知能(AI)まで動員して全世界を相手に「影響力作戦」を展開している。』
中国の統一戦線工作部の重要組織と年間予算について
https://note.com/tt_watch/n/n363178ac8113


『米シンクタンク研究所
米シンクタンク研究所
2020年9月27日 02:53
今回は「The Jamestown」よりライアン・フェダシック氏のレポートを紹介します。ライアン・フェダシック氏は、ジョージタウン大学の安全保障・新興技術センター(CSET)の研究アナリストです。彼の研究テーマは、新興技術の軍事的応用と、中国が海外の技術情報を盗む手口についてです。
Putting Money in the Party’s Mouth: How China Mobilizes Funding for United Front Work
中国はどのようにして工作員に資金と動員を与えるのか
序章
過去2年間、政府やシンクタンクの一連の報告書は、中央統一戦線工作部、すなわち中国共産党が非党派組織を選び、国内外の少数派グループに影響を与えるために作ったの組織に光を当ててきた(USCC、2018年8月、ASPI、2020年6月)。中華人民共和国の当局者は、中国の影響力行使に欧米の報道には「事実に基づく根拠がない」と繰り返し主張し、「統一戦線工作部の対外交流を悪意を持って誇張している」と海外のアナリストを非難してきた(MFA、2020年6月、在スウェーデン中国大使館、2019年8月)
画像
図 1. 統一戦線工作部に最も多くの支出をしている地域(2019年米ドル)
しかし、どの国の政府官僚にも知られている普遍的な真実がある「予算はどんな言葉よりも大きな声で語る。」本論文が示すように、統一戦線システムの予算の規模と範囲は、その重要性と機能に関する中国政府の主張と相反している。このレポートでは、中国の国と地方の政府および共産党の組織から提出された160件以上の予算と経費報告書から得られた情報を合わせている。それによると、中国の国と地域の統一戦線システムの中心となる組織は、2019年に26億ドル以上を支出し、中国外務省の資金を上回った(MFA、2020年)。6億ドル近く(23%)が、外国人や華僑社会に影響を与えるために建設された事務所に充てられた。
統一戦線システムの内輪の定義
中国共産党は、統一戦線活動を実施するために、中国政府、産業界、市民社会にまたがる数十の組織のネットワークに資金を提供している。中央、省、地方レベルの中国共産党委員会の統一戦線工作部(UFWD)は、中国の各行政区、市町村、区、県の活動を調整している。しかし、国家、党、名目上の非政府組織がある中で、4つの官僚機構が規模と活動の重要度で際立っている。これらはそれぞれ、直接または間接的に統一戦線工作部によって管理されている。
①中国人民政治協商会議(CPPCC)
中国の8つの小政党のメンバーが中国政府の活動に役員として参加するための組織としての役割を果たしています。中国人民政治協商会議党や政府の公式組織ではなく、統一戦線工作部が間接的に管理する政治仲介機関である。また、中国の政治システムの信頼性を高めるために、政党以外のメンバーを政府の役職に就かせる役割も担っている(青海市 統一戦線工作部、2012年)。中国政府は、中国が一党独裁国家であるという批判をかわす際に、中国人民政治協商会議の小政党を挙げている(在パプアニューギニア 中国大使館、日付不明)。内部の議論では、統一戦線の指導者はより露骨である。非党派の知識人を政府の任務に就かせることは、「指導部の合理的な構造」の体裁を保つだけでなく、「党の与党資源を拡大し、党の与党基盤を固めるのにも役立つ」(河西地区 統一戦線工作部、2017年)
②国家民族事務委員会(ERAC)
中国国内で共産党の民族・宗教政策を策定し、実施する。具体的には、彼らは北京が禁止している宗教団体を監視し、検閲する一方で、制裁された宗教団体の聖職者の任命をコントロールしている(米国務省、2019年)。統一戦線の仕事の中で、民族事務委員会は福音派の学生や宣教師の通信を遮断することで、中国の大学への「宗教の浸透に抵抗」している(中国石油大学 統一戦線工作部、2020年6月)。民族事務委員会は政府機関であるが、統一戦線工作部の民族・宗教局と同じ事務所、スタッフ、予算を共有しており、党機関としても二重に機能している。
③国務院僑務弁公室(FOCAO)
外国人や華僑、特に香港、マカオ、台湾の住民に対する省や地方の党組織の支援活動を調整する政府機関である。統一戦線の海外ミッションは「祖国統一」の推進を主眼としている(浙江省 統一戦線工作部、2014年)。統一戦線は「三同胞」(香港、マカオ、台湾)の代表者と接触する際、「中国の開放政策を積極的に推進し、本土の企業や工場に投資するための優遇政策や手続きを紹介し、資金、技術、人材、設備、先進技術を…..」としている。中国人民政治協商会議業務マニュアル、2003年)。華僑華人連合会は、海外留学から帰国した中国人留学生の連盟や、海外に拠点を置く中国人留学生・学者協会(CSSAs)、中国人専門家協会(CPA)との調整を行っている(CSET、2020年7月)。
④中華全国工商業連合会(FIC)
名目上、非政府組織であり、民間企業の中に党委員会を組み込み、党の目標と一致する方法で中国の企業家の投資を動員している。例えば、全国全中国工商連合会の規定では「会員が中国の経済建設に積極的に参加するように指導」し、「経済界の代表者に政治的な取り決めを推奨する」としている(ACFIC, 1997, 1,229 ページ)
統一戦線がこれらの組織を支配していることは、中国政府のあらゆるレベルで明らかである。これらの組織は、共同でプレスリリースを発行し、イベントを共催し、財務書類を同時に発表し、時には地方の統一戦線工作部(UFWD)と同じスプレッドシートやPDFファイルをその地区のものとして発表している.(塩田区UFWD、2018年、国務院プレスリリース、2019年9月、河南省UFWD、2014年、威匯市UFWD、2019年)しかし、統一戦線システムにとって彼らの重要性が最も明確に表れているのは、党の主要人物に共通して見られる重複した指導体制にあるのかもしれない。中央統一戦線工作部(UFWD) の閣僚と副閣僚は、表 1 に示すように、中国人民政治協商会議(CPPCC)、 国家民族事務委員会(ERAC)、国務院僑務弁公室(FOCAO)、中華全国工商業連合会(FIC)内の党委員会の理事と幹事を兼任している。
表1. 統一戦線の閣僚が政府とNGOで指導的地位を兼任
画像
これら 5 つの組織(UFWD、CPPCC、ERAC、FOCAO、FIC)の予算を加えると、中国の国内・海外影響力活動を含む統一戦線の活動費を見積もる上では、不完全ではあるが最良な方法となる。本稿では取り上げていないが、海外帰国者連盟、社会主義学校、孔子学院など、多数の小規模組織も統一戦線システムの一部であり、UFWD に報告している(『フォーリン・ポリシー』2019 年 10 月号)。それにもかかわらず、これら 5 つの組織の支出を全国的に、また中国の 31の省、市、自治区(合計 160 の組織)にまたがって対比することで、統一戦線の支出の最低限の推定値が得られ、中国の影響力作戦の背後にある組織の構造と優先順位が明らかになる。
統一戦線工作部への中央政府支出
財務省は、中国のほとんどの政府・共産党組織の年間予算を公表しているが、統一戦線工作部は公表していない。しかし、統一戦線内の組織であるその他の組織の予算は公開されている。彼らの支出を合わせると、年間14億ドルに達し、中国の公安部とほぼ同額である(MPS、2019年)。
表2. 中央合同戦線の年間支出は14億ドル(USD)超
画像
   組織名      発表年度     金額
統一戦線工作部     不明    未公表4億ドル以上の可能性
中国人民政治協商会議  2019年     1億3100万ドル
国家民族事務委員会   2019年     9億300万ドル
国家宗教事務局      不明       削除済?
国務院僑務弁公室    2017年     3億5900万ドル
中華全国工商業連合会  2019年       1900万ドル
中央政府の統一戦線体制の予算総額    14~18億ドル以上
中央統一戦線工作部への資金提供が州レベルでの資金提供の傾向と同じであれば、毎年4億ドルを超える可能性が高い。 この試算を加えると、中央政府の年間支出は少なくとも18億ドルになる。しかし、統一戦線工作部の予算はもっと高い可能性が高い。任務の範囲は地方の統一戦線工作部よりも広い。新疆とチベットでの再教育活動を監督し、海外への技術移転活動を調整し、次世代の中国政府の幹部の育成を担当している。
統一戦線の組織別支出
中国の31の行政地域では、統一戦線活動への支出は年間13億ドルを超えており、中国共産党の宣伝活動への支出と同程度である。統一戦線の中で最も多くの予算を費やしているのは中国共産党であり(3億8600万ドル)、次いで国家民族事務委員会(2億9300万ドル)、統一戦線工作部(2億8300万ドル)、国務院僑務弁公室(2億2600万ドル)となっている。中華全国工商業連合会は最も予算が少なく、年間8,700万ドルである。
画像
図 2. 統一戦線活動への省支出(2019年米ドル)
統一戦線制度への資金提供は、黒龍江省の2100万ドルから上海の7300万ドルまで、中国の行政地域ごとに異なっている。富裕で戦略的に重要な地域(上海、北京、浙江、広東、四川)と、民族的・宗教的に多様な地域(雲南、広西、甘粛、貴州)が混在している。
画像
図3. 統一戦線に最も多くの支出をしている地域(2019年米ドル)
国内外での影響力のある取り組み
中国国内での統一戦線の影響力を高めるための努力は、少数民族や宗教的なものが大きな負担となっています。宗教的迫害を担当する事務所は、関連活動に毎年12億ドル以上を費やしている。当然のことながら、民族・宗教問題に最も多くを費やす5つの地域(貴州、甘粛、雲南、広西、内モンゴル)は、全国平均と比較して、漢民族の人口が著しく少なく、民族・宗教的少数者の人口が多い傾向にある。全国の統一戦線の支出の23%を国家民族事務委員会が占めているのに対し、この5つの地域では43%を占めており、統一戦線の支出の2倍のシェアを占めている。読者は、新疆(20位:520万ドル)とチベット(23位:470万ドル)が、国家民族事務委員会の支出でどれほど低いランクにあるかに驚くかもしれない。一つの説明としては、中央統一戦線工作部がこれらの地域に中央政府の資源を投入するために専門の局を設置しており、おそらく地元の予算文書には反映されていないということが考えられる(『Guancha News』2018年9月号)。
外国人や華僑もまた、統一戦線の主要なターゲットである。中国政府は全体として、中央の国務院僑務弁公室(FOCAO) と地方の FOCAO に毎年5億8500万ドルを装備している。上海、北京、浙江、山東などの沿海部の裕福な地域は、他の地域に比べて国務院僑務弁公室に資金を提供している。
FOCAO の日常業務では、中国の著名な外国人を招聘して受け入れ、海外で統一戦線活動を行うための幹部を育成し、「海外中国関連のプロパガンダ」を推進する役割を担っている(浙江省用友会、2020 年 6 月、豊台区用友会、2019 年 1 月)。また、一部のFOCAOの予算文書では、国家安全部 と調整し、「外務規律と対外関連機密システムの実施を監督・検査」していることも確認されている(江西省FOCAO、2019年2月)。また、FOCAOは中国の学生・学者協会や海外の専門家協会と調整し、「科学技術協力と人材育成」を推進している(風台区UFWD、2019年1月)。
FOCAOは他国のコミュニティに影響を与えようとする一方で、中国政府が中国への外国からの干渉とみなすものを監視し、検閲する役割も担っている。2000 年代初頭に発行された中国人民政治協商会議(CPPCC) の 1,700 ページに及ぶ指示書では、統一戦線の幹部は「『二つの中国』、『一つの中国、一つの台湾』、または『台湾独立』を実現するためのいかなる陰謀にも断固として反対」し、胡錦濤時代に統一戦線が採用すべき明確な戦略と任務を詳述している(『CPPCC 工作マニュアル』、2003 年、第 3 章)。最近の共産党工作委員会の指示書によると、同じ戦略の多くは、 習近平指導下でもまだ展開されている。
結論
中国当局者は、統一戦線制度は良識的な行政組織であり、中国の外交政策は「相互尊重と相互内政不干渉」に基づいていると主張している(在スウェーデン中国大使館、2019 年 8 月:ABC、2020 年 6 月)。これが本当にそうであれば、地方政府はおそらく、統一戦線の支出を秘密に分類したり、表向きは公共外交のために確保されている官公庁の構造を開示することを拒否したりしないだろう(江西省UFWD、2018年2月:吉林FAO、2020年)。
同時に、一部の欧米の識者は、中国の他の組織と比較して、統一戦線システムの重要性を疑問視している。だが、中国の地方政府が統一戦線の活動(年間13億ドル)とほぼ同額の予算を中国共産党のプロパガンダに投じていることは、統一戦線を国内外に影響を与えるためのツールとして党がどれだけ高く評価しているかを示している。
雑感
このレポートでは統一戦線工作部の年間予算を調査することで、統一戦線工作部がどの程度重要視されているかを論じています。結果的にはっきりとした予算は分からなかったのですが、統一戦線工作部は少なくとも中国が言うような良識的な組織ではないこと、中国共産党は重要視していることはうかがえます。
また、今回出てきた統一戦線工作部内で重要視されている組織は日本では殆ど報じられていません。ネットにもほぼ出てこないような組織ばかりです。少なくとも、今回紹介した組織があることが認識されていくことが、中国共産党という組織の本当の姿を理解する一歩となると思います。
#中国
#政治
#中国共産党
#国際政治
#米中戦争 』
中国政府、全国の融資平台に人民武装部を設置。
http://blog.livedoor.jp/goldentail/archives/32581542.html
『 融資平台というのは、いわゆる中国における第三セクターです。資本主義国で一般的に言われている第三セクターとは、意味と役割が、かなり違います。似ているのは、構造だけですね。では、中国における第三セクターとは、どういう組織かと言うと、役所の代わりに借金をしてくれる組織です。日本でも、地方債を発行しているように、行政組織が債権を発行して資金を集めるという事は、普通に行われています。ただし、中国の場合、放置しておくと、私腹を肥やす為に、適当な事業を作って、借金しまくる可能性が高いので、役所が発行できる債権には、上限が課せられています。
しかし、中央政府の命令で、武漢肺炎対策のように、いつ臨時出費を課せられるか判らない地方政府は、法律で決められた地方債の上限では、何かの公共事業をやる時に、まったく資金が足りないわけです。なので、融資平台という第三セクター(政府と民間企業の合資会社)を設立して、あくまでも、そこが借金するという形で、社債を発行します。この抜け道を使うと、公共事業単位で、いくつでも融資平台を設立できますから、事実上、無限に資金を集める事が可能です。そして、「暗黙の了解」として、融資平台のケツ持ちは、最終的に政府がする事になっているので、「安全な債権」として融資先として人気があるのです。
しかし、余りにも無計画にバカスカと設立した上、やはり汚職で、集めた資金の一部を懐に入れる為に、不必要な公共工事を起こしたりする事例が後を絶たず、今では不動産デベロッパーの不良債権の総額を上回る債務を抱えていると言われています。むしろ、こちらがパンクすると、政府の暗黙の保証が無くなるという事を意味しますから、恐らく暴動レベルの取り付け騒ぎが起きます。債権というのは、基本的に信用で成立している市場で、取り立てが厳密で容赦が無いのも、契約を最上の拘束事項として置いているからです。これが揺らぐと、金融システムの根幹が崩壊します。なので、債務というのは、何を置いても履行を迫られるのです。
そして、最近、この融資平台に、人民武装部を設置するという動きが出ています。これも、毛沢東時代に全盛を迎えた後、長期に渡って停滞して、ほぼ死語になっていた組織なのですが、ここにきて息を吹き替えしています。人民武装部とは、いわば民兵です。そして、民兵という言葉の意味は、その国の歴史で意味合いが変わってくるので、以前の投稿で説明したアメリカの民兵とは、まったく異なる意味を持つ組織です。
民兵の最も基礎的な定義は、普段は生計をたてる仕事に従事していて、有事に行動するべく、武器の取り扱いと、軍事行動の訓練を受け、武器の携帯を許された組織を指します。外から眺めた組織の構造は、これで説明できるのですが、それが存在する意味が、国によって違います。アメリカの場合、あくまでも市民軍であり、政府に所属しない市民の為の組織です。その役割は、国家が国民を裏切って暴走した場合、もしくは国家が危機に陥った時、あくまでも「市民の主体的な判断」で軍事行動を起こす武装組織です。つまり、政府の味方とも敵とも決まっていないフリーな武装組織です。
中国の人民武装部は、完全に共産党の下部組織として機能し、暴徒鎮圧などを目的とする組織です。中国には、警察の他、武装警察という装甲車や自動小銃まで携帯する準軍隊みたいな治安組織があるのですが、何しろ人民の数に対して数が足りません。いくら、装備が整っていても、群衆が押しかけて暴動が起きた場合、鎮圧が難しい場合があります。なので、暴動の対象になりそうな組織に、あらかじめ人民武装部という民兵組織を設置しておいて、起きた時に鎮圧にあたれるようにしておくのが人民武装部の設置が意味するところです。
そして、この組織を融資平台に置くという事は、そこに暴徒が押し寄せるような事が、将来的に起きるかも知れないので準備をしておくという事です。つまり、融資平台の債権の踏み倒しです。出資者へ債権の償還をしない、もしくは一部しかしないとなると、当然、群衆が抗議に押しかけます。それを、暴力で鎮圧する為の部隊を、予め設立しておくという事です。常備軍では無いので、費用が節約できますし、管理も楽になるので、警察・武装警察に次ぐ治安組織として、毛沢東時代には猛威を奮っていました。目的の為に、大概の事は許されるからです。
これは、襲撃の対象になりそうな組織が設立できる自警団みたいなものなので、銀行とか工場などでも設置できます。銀行の場合は、預金者の引き出しの拒否や、預金の横領に対する抗議デモ。工場の場合は、賃金の不払いに対する抗議デモを、暴力で鎮圧する為に普段から備えておくという事です。逆に言えば、人民武装部が設置されるような組織は、表沙汰になっていないだけで、何かしら人民が暴動を起こしそうな不祥事を抱えているという事です。それを、法律で解決するのではなく、暴力で鎮圧する為に人民武装部は存在します。中国の経済と治安は、次の段階にシフト・アップしたという事です。「中国経済復活の兆し」とか言う記事を見かけても、根っこが腐り始めているので、一時的なものだと考えましょう。どうせ、一時金を財政出動でぶっこんで、3ヶ月くらい問題が表面化しなくなったくらいの効果でしかありません。』
豪州が輸出しているLNGの9割は、中共が買い手である。
https://st2019.site/?p=21538
『The Lowy Interpreter 記者による2023-10-8記事「Russia’s Next Pipeline to China Could Reshuffle LNG Markets」。
豪州が輸出しているLNGの9割は、中共が買い手である。
しかし西欧にガスを輸出できなくなったロシアが中共向けのパイプラインを新設して余っている天然ガスを中共に向けて安売りするようになったら、豪州からのLNGタンカーによる輸出は、とうぜん、減ってしまう。だから、豪州人は戦戦兢兢としている。
いま、ロシアは「パワー・シベリア 2」という、ヤマル半島(オビ川の河口にある)のガス田からモンゴル経由で北支まで達する新パイプラインを計画中である。2024に起工、2030運開させたい。目論見では、年に500億立方メートルのガスを供給したい。
ちなみに、「ノルドストリーム1」の年間輸送量が550億立方メートルだった。
中共は現在、すべての消費エネルギーのうちの8.4%だけを、天然ガスに頼っている。
※このへんがさすがなのである。
原油は長期貯蔵できるが、LNGは長期貯蔵できない。平時からそんなものに頼っていると、外国がエネルギーを政治の梃子に使ってグレーゾーン厭がらせを仕掛けてくるにきまっている。
だから石油のアウタルキーが無い北京は、大方針として、ロシア産の天然ガスがいかに安価であろうと、それに依存しないようにしてきたのである。原油は、安ければどこから買ってもOKだ。それは、タンクに貯めておけるから。
統計によると、中共は2022年に、3646億立方mの天然ガスを消費し、そのうちの41%が輸入ガスであった。輸入先は、トルクメニスタン、豪州、ロシア、カタール、マレーシアである。
※おそらく、国内で生産できるガスよりも多くは輸入しない、という、北京の奥の院の秘密方針も、ある。だから、カザフスタンがガスパイプライン建設のために出資してくれといくら中国に言ってきても、敢えて無視してきた。カザフのパイプラインは結局、ロシアが使うことになり、ロシアに弱みを握られるだけだからである。
中共の政策でもうひとつ注目できることは、ひごろから「ベルト&ロード」とか標榜しておりながら、ロシア領内のパイプライン建設には決して出資しないこと。鉄道網にも、道路土建にも、手は貸さない。
※BRIは、ロシアが自滅するまでは、《陸路抜きのシルクロード》なのである。
ロシアが亡びたあとは、中共が大々的に利用することもあるだろうが、それまでは、中共は、1941時点の大日本帝国の路線を踏襲するしかない。
北方では慎重に。南洋では大胆に。主役は海軍。そして、米軍と東南アジアは「可分」でなくてはならない。そのためのグレーゾーン作戦は、なんでもやる。
ちなみに日本は輸入ガスのうち43%を豪州産に頼っている。台湾は37%、中共は35%、韓国は25%のガスを豪州から買っている。』

