カテゴリー: 国内情勢
-
-
貯め込む家計と増えない消費 ~反転上昇する家計貯蓄率を考える~
https://www.dlri.co.jp/report/macro/381625.html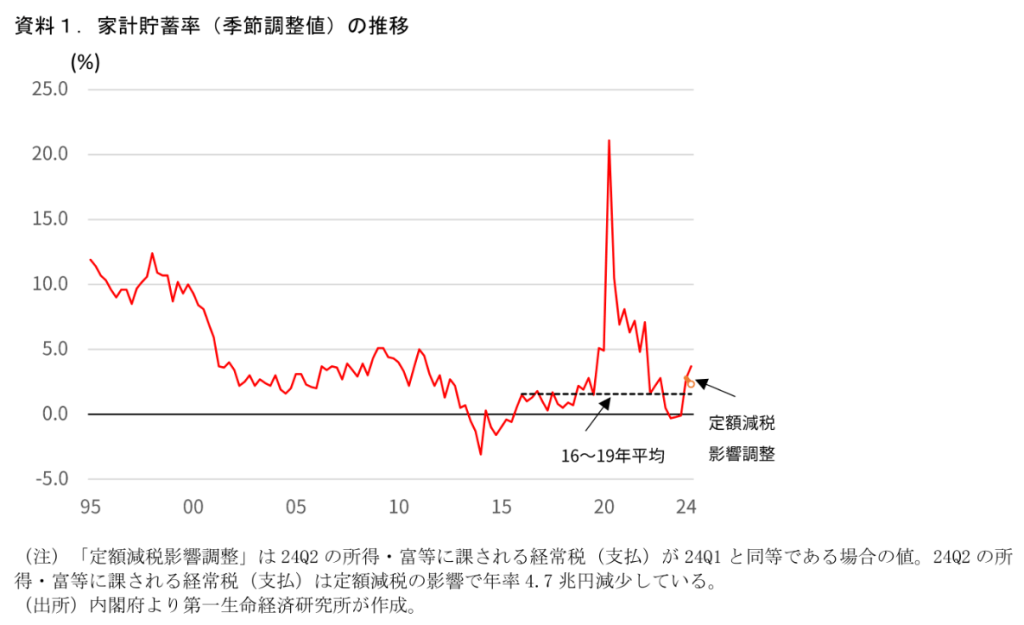
『2024.10.11
星野 卓也
ほしの たくや経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測要旨
24年4-6月期の家計貯蓄率が3.7%まで上昇。定額減税の嵩上げはあるが、それを考慮してもコロナ前を上回る状態にある。コロナ禍以降の消費様式定着などに伴う現役世代の貯蓄率の上昇が背景にあると考えられる。
7-9月期も消費は冴えなかった模様。家計所得増→消費増のパスは未だにはっきりしない。
今後、徐々に実質賃金が上向いてくることが期待されている。
ただ、若年層のメンタリティは「今の暮らしを豊かにしたい」よりも「将来の生活のため、ないしは将来働かなくていいように、貯めておきたい」が勝っているように思われる。実質所得の増加が十分に消費に結びつかないと家計貯蓄率の上昇という形に帰着する可能性も考えられる。
目次
上昇する家計貯蓄率
未だはっきりしない賃金増→消費増のパス
現役世代の貯蓄率が今後重要に
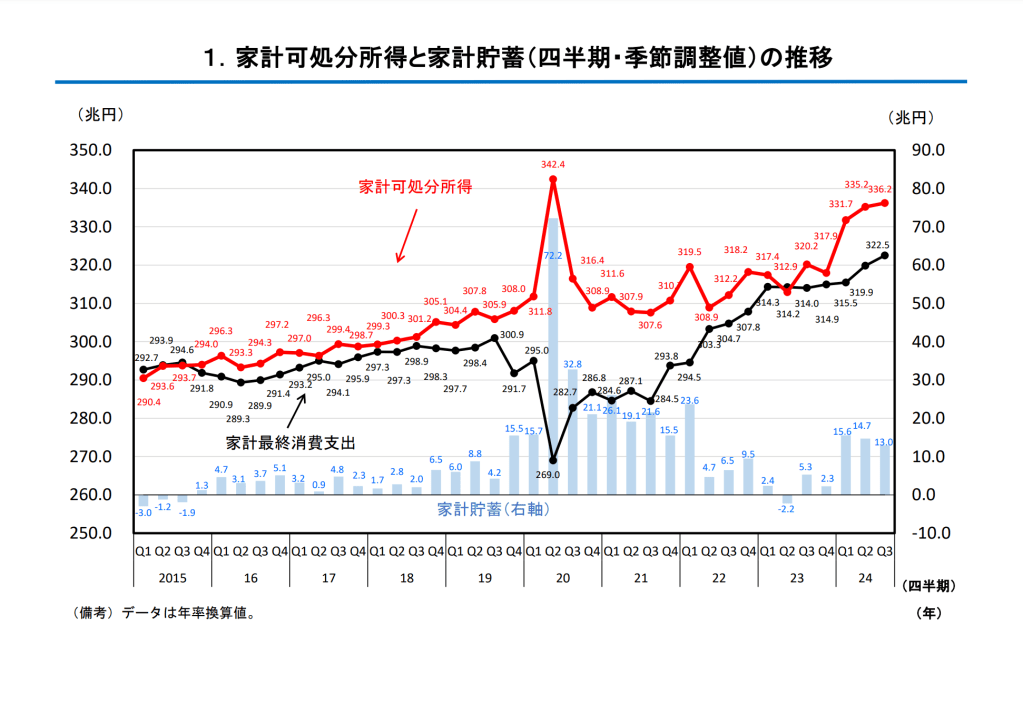
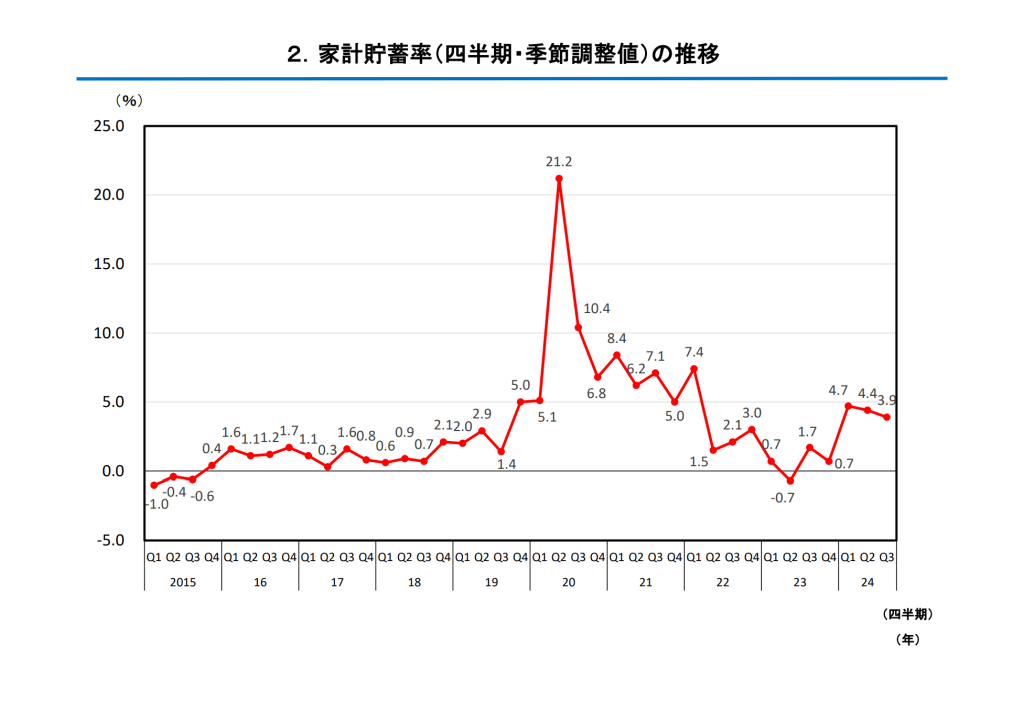
上昇する家計貯蓄率家計貯蓄率が上昇している。内閣府が9日に公表した「家計可処分所得・家計貯蓄率四半期別速報」によると、2024年4-6月期の家計貯蓄率(季節調整値)は3.7%となった(資料1)。
資料1.家計貯蓄率(季節調整値)の推移
2023年4-6月期~10-12月期まで小幅マイナス圏で推移しており、コロナ期に積みあがった強制貯蓄の取り崩しとも取れる動きが生じていた。しかし、足元では逆に急速に水準を切り上げている。この水準はコロナ期(財政政策を通じた大規模給付と消費控えで家計貯蓄率が急上昇)を除くと2011年以来の高さになる。直近4-6月期の数値は6月の定額減税によって上昇している側面はあるのだが、その影響を調整してもコロナ前の水準を上回る状態にある。
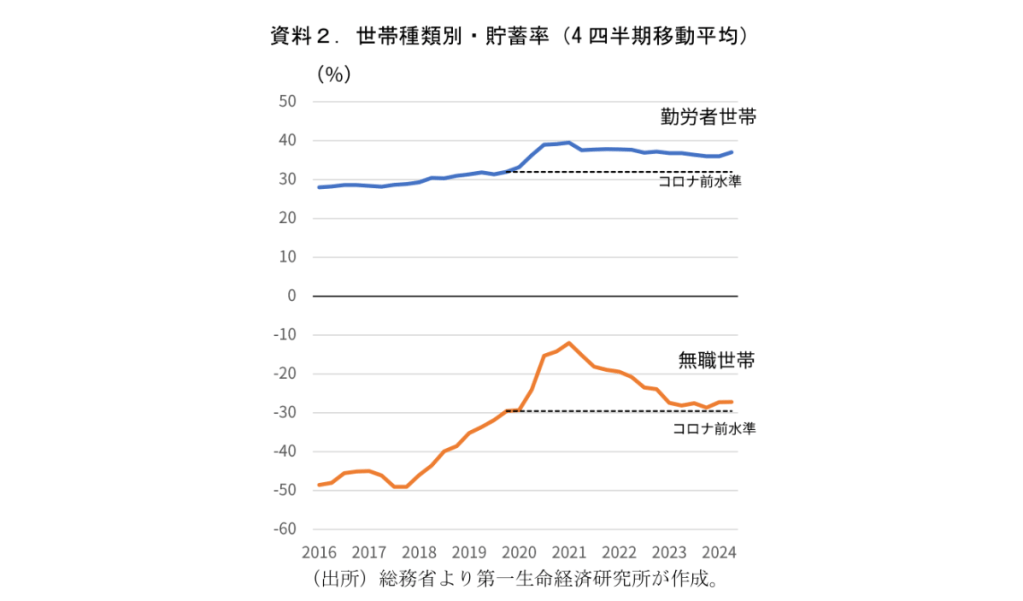
また、総務省の「家計調査」から世帯種類別の黒字率(世帯平均のミクロの貯蓄率に相当)の推移をみたものが資料2である。こちらの値は勤労者世帯の貯蓄率がコロナ前対比高位で推移、直近ではやや切りあがっているようにもみえる。無職世帯の貯蓄率はコロナ前水準をやや上回る水準で横ばい圏にある。マクロの家計貯蓄率とはいくらかの概念の差異がある点には留意が必要でありやや粗い考察にはなるが、勤労者世帯≒現役世代の貯蓄率上昇が、コロナ前より高い貯蓄率の背景と考えられる。コロナ禍に伴う消費の構造変化の影響の残存、現役世代の将来不安などがこうした動きにつながっているものとみられる。
資料2.世帯種類別・貯蓄率(4四半期移動平均)
未だはっきりしない賃金増→消費増のパス
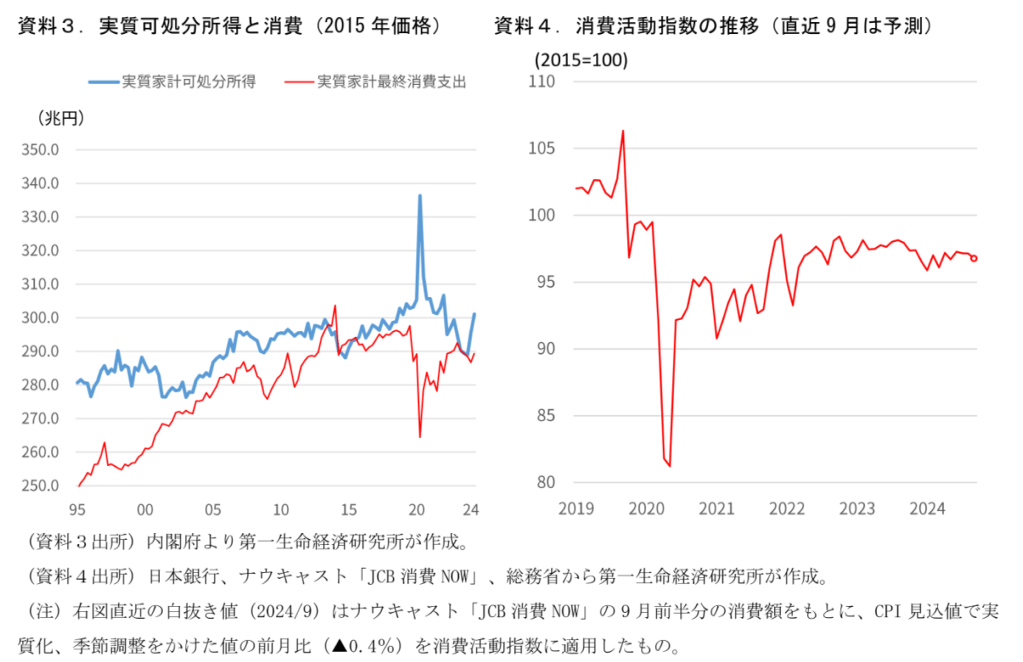
家計貯蓄率の上昇は家計の所得が伸びる一方で、それが消費に結びつきにくくなっていることを示唆する。足もとの消費低迷は物価高の影響で実質可処分所得自体が切り下がっていることが主な要因であるが(資料3)、所得→消費のパスが弱まっている部分も看過すべきではない。直近のデータからは7-9月期の消費も横ばい程度にとどまったとみられる。8月の地震や台風などの自然災害が逆風になっていることは確かな一方で、ナウキャスト社の「JCB消費NOW」を用いた推計値に基づくと、9月の消費も低調だったことが示唆される(資料4)。
政府や日銀も経済の好循環の実現や物価上昇の持続性を量るうえで、賃金上昇による消費増への波及が実現するかどうかを注視している。足もと、高水準の賃上げが実現し、好循環の一つ目の条件である企業収益増→賃金増のパスは開いてきた点は明確になりつつある。しかし、二つ目の条件である賃金増→消費増のパスは依然としてはっきりしない状態にある。
現役世代の貯蓄率が今後重要に
賃金上昇と物価上昇の落ち着きによって、実質賃金はプラスになる月も出てくるなど、実質所得も緩やかに上向いてくることが期待されている。問題は実質所得が上向いた時にそれに合わせて消費が増えるかどうか、であろう。特に賃金上昇の影響を受ける現役世代の動向が重要だ。この点で、足元勤労者世帯の貯蓄率がやや切りあがるような動きを見せていることは気がかりである。
宇南山・大野(2018)は、マクロの家計貯蓄率と整合性のある世帯属性別貯蓄率を独自に推計し、家計貯蓄率の長期的な低下は、一般的に指摘される高齢者(資産取り崩し世帯)の増加などの人口動態の要因というよりも「高齢者自体の貯蓄率が低下したこと」にあると指摘する。財産所得の低迷や公的年金の受給額を中心とする所得の低迷が、日本の家計貯蓄率の低下トレンドの背景にあったとしている。消費に一定の硬直性があるため、所得が減っても消費を減らさず、貯蓄率が下がってきたということである。
今後、勤労者の実質所得が上向いたとしても素直に消費の増加に結び付くか、という点には不確実な部分も残っている。つまり、家計の所得が増えても消費が増えずに家計貯蓄率が上がる、という現象に帰着する可能性である。若年層を中心としたFIREブームや新NISAの人気にもみられるように、現役世代のメンタリティは「今の暮らしを豊かにしたい」よりも「将来の生活のために、ないしは将来働かなくていいように、貯めておきたい」が勝っているように思われる。少子化進行もその一面であろう。政府の政策もまた、“老後への備え”を促すことでこれを助長している側面もあるように感じている。
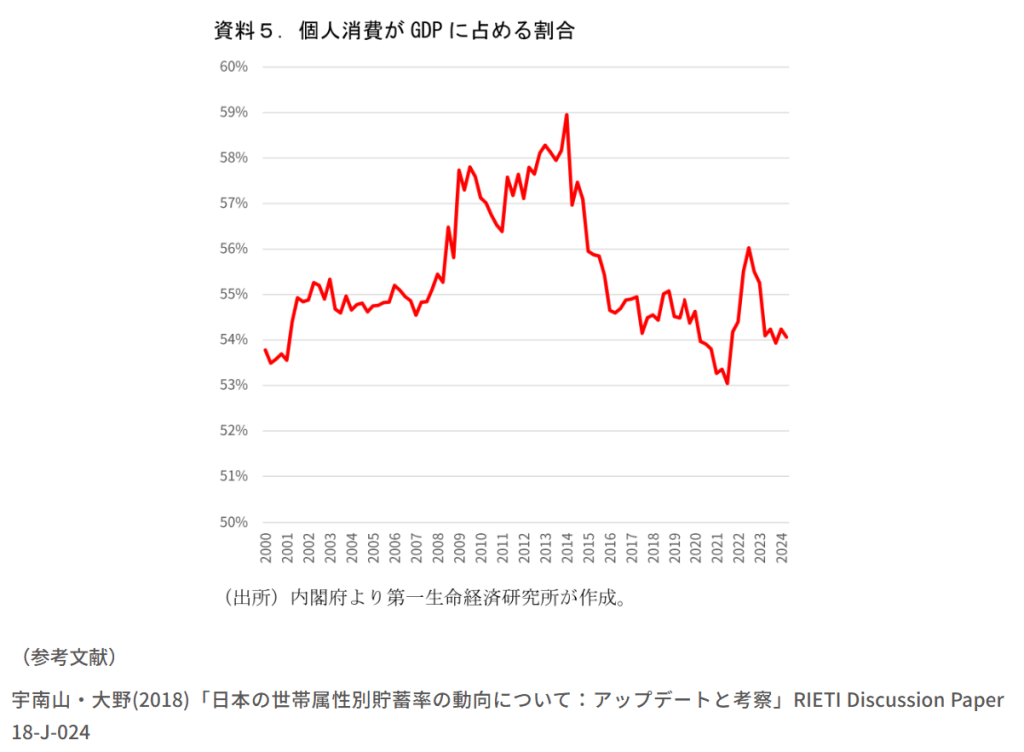
石破首相の所信表明演説では、「我が国のGDPの5割超を占める個人消費を回復させ、消費と投資を最大化する成長型経済を実現します。」と述べられている。筆者の社会人1年目(2011年)には、個人消費はGDPのおよそ6割と教わった。実際に個人消費がGDPに占める割合をみてみると、2011年度は57%、2023年度は54%となっており、確かに6割よりも5割に近い。個人消費のGDPにおける存在感は足元で低下している(資料5)。賃金は上向いても家計消費の伸び悩みによって、じわじわと国内消費の地盤沈下が進む―そのようなリスクを懸念している。
資料5.個人消費がGDPに占める割合
(参考文献)宇南山・大野(2018)「日本の世帯属性別貯蓄率の動向について:アップデートと考察」RIETI Discussion Paper 18-J-024
星野 卓也
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
星野 卓也
ほしの たくや経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測©DAI-ICHI LIFE RESEARCH INSTITUTE INC. ALL RIGHTS RESERVED.』
-
第3章 人口減少時代における対外経済構造の変化と課題(第2節)
https://www5.cao.go.jp/keizai3/2019/0207nk/n19_3_2.html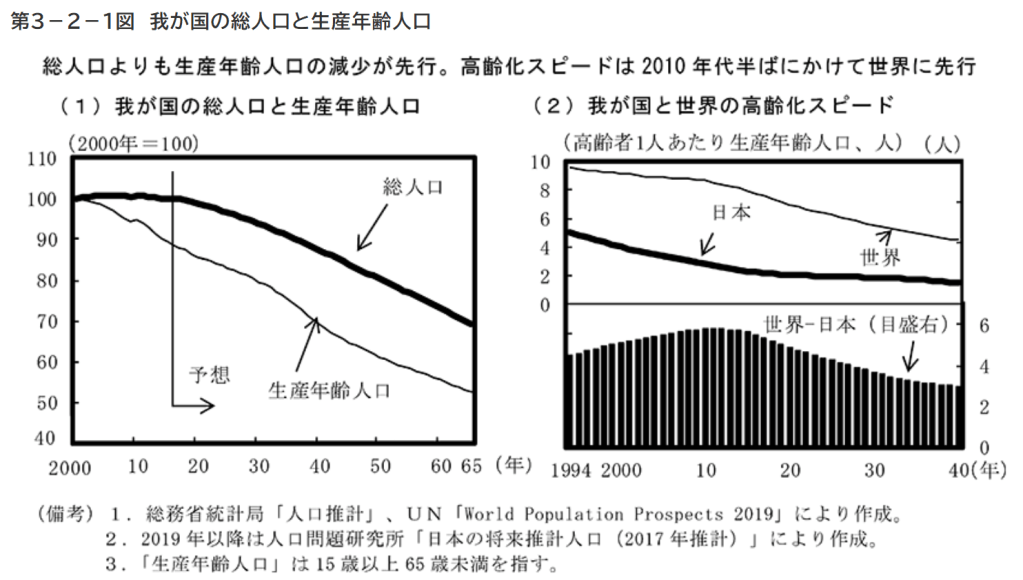
『[目次] [戻る] [次へ]
第2節 人口減少時代における対外経済構造変化と資産の運用
前節では、日本の対外収支の中心が貿易から投資に移行しつつある点について確認した。
こうした我が国と海外経済とのかかわりは、人口減少、とりわけ総人口よりも生産年齢人口が一足先に減少する中で今後どのように変遷する可能性があるだろうか。本節では、先行分析事例をサーベイすることで、今後我が国が向かうであろう姿について考察する。
具体的には、国際収支をCrowther(1957)が提唱した国際収支の発展段階説でみた場合に、成熟した債権国に差し掛かっている点を確認する。その後、増加している海外資産からの収益力強化によってGNIベースでみた成長を継続するためには何が必要かについて検討する。
1 人口動態と対外経済構造
(我が国では総人口よりも生産年齢人口が一足先に減少)
まず、人口の影響について考える前に、我が国の人口動態を確認すると、既に総人口の減少よりも生産年齢人口の減少が進んでおり、こうした構造は変わらずに推移すると見込まれる(第3-2-1図(1)。
また、こうした生産年齢人口の減少を伴う総人口の減少の結果、高齢化も加速するが、その動きについて、世界と比較すると、2010年代半ばまでは我が国の高齢化は世界よりも速く進展していたが、その後は世界の高齢化が加速する中で、その差は縮小する見通しとなっている(第3-2-1図(2))。
第3-2-1図 我が国の総人口と生産年齢人口
第3-2-1図 我が国の総人口と生産年齢人口 のグラフ
(国際収支の「発展段階説」によれば我が国は成熟した債権国に)
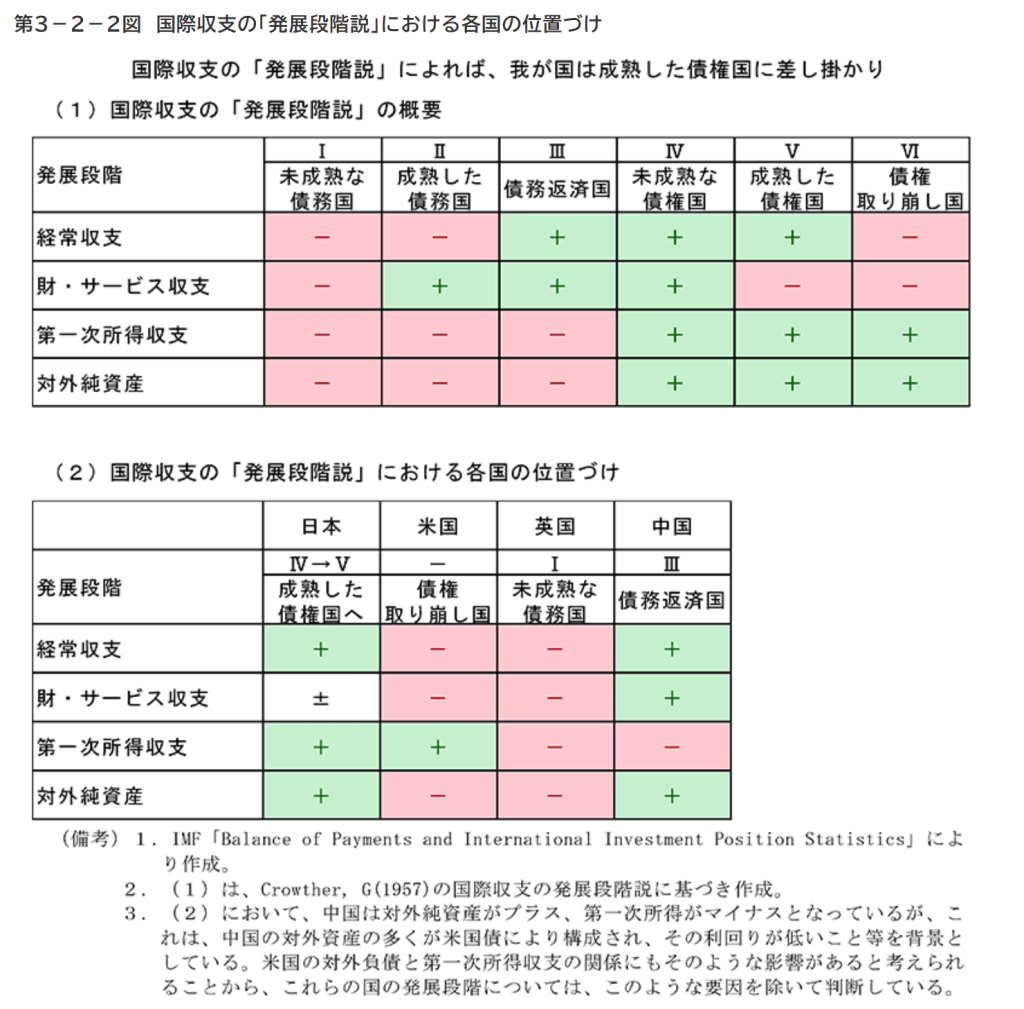
Crowther1による国際収支の「発展段階説」は、一国の経済発展に伴う国際収支パターンを、対外純資産負債残高(ストック)と資金流出入(フロー)の状況から6つのパターンに分類し、人の成長過程になぞらえて捉えようとする考え方である。
同説の考え方を簡単に整理すると、以下のようになる(第3-2-2図(1))
「I.未成熟な2債務国」では、一国の経済が未発達の段階にあり、資本蓄積が不足していることから、貯蓄を上回る投資をするために海外資金を借り入れる状況にある(⇒対外純資産が負債超、第一次所得収支が赤字)。
また、輸出財に競争力がないため、財・サービス収支も赤字となり、経常収支全体も赤字となる。
「II.成熟した3債務国」では、依然として海外資金を活用しながら国内資本蓄積を進めているが(⇒対外純資産が負債超過、第一次所得収支が赤字)、ある程度の資本蓄積が進んだことで輸出財の競争力が高まり、財・サービス収支は黒字となる。
ただし、第一次所得収支の赤字が財・サービス収支の黒字を上回り、経常収支全体としては依然、赤字である。
「III.債務返済国」では、更に資本蓄積が進むことで工業生産能力がピークを迎え、財・サービス収支が大幅な黒字となるほか、債務の返済が可能となる。
依然として対外純資産は負債超過にあり、第一次所得収支も赤字だが、財・サービス収支の大幅な黒字により、経常収支は黒字に転じる。
「IV.未成熟な債権国」では、工業生産能力はピークアウトするが、財・サービス収支は依然黒字を維持する。
加えて、対外純資産が資産超過となることで、第一次所得収支も初めて黒字となり、当然ながら経常収支も黒字となる。
「V.成熟した債権国」では財の国際競争力の低下により工業生産能力は衰退し、財・サービス収支が再び赤字に転じる一方、蓄積した対外純資産の大幅な資産超過により第一次所得収支が大幅な黒字となる中で、経常収支は黒字を維持する。
「VI.債権取り崩し国」は最終段階に位置づけられ、財・サービス収支の赤字が所得収支の赤字を上回り、経常収支が赤字となる。
対外純資産は依然として資産超過であり、債権国は維持しているが、経常収支の赤字を通じて債権残高は減少していく。
第3-2-2図 国際収支の「発展段階説」における各国の位置づけ
第3-2-2図 国際収支の「発展段階説」における各国の位置づけ のグラフ
我が国の経常収支を「発展段階説」に当てはめてみると、第1節で確認したとおり、世界最大の対外純資産を背景に、第一次所得収支は大幅な黒字となっている。
サービス収支の赤字は縮小傾向にあるものの、依然として赤字であるほか貿易収支がおおむね均衡するもと、財・サービス収支は貿易収支の黒字幅次第で小幅の黒字ないし赤字を行き来する状況にあり、未成熟な債権国から成熟した債権国への移行期にある。
なお、他国も同様に当てはめると、中国は「債務返済国」、アメリカは「債権取り崩し国」、英国は一回りし、「未成熟な債務国」に位置づけられる(第3-2-2図(2))。
(人口減少が進むと、資本は海外へ移動)
成熟した債権国にさしかかっている我が国の国際収支は、人口減少、とりわけ生産年齢人口が総人口よりも先に減少する下で、どのように変遷する可能性があるだろうか。
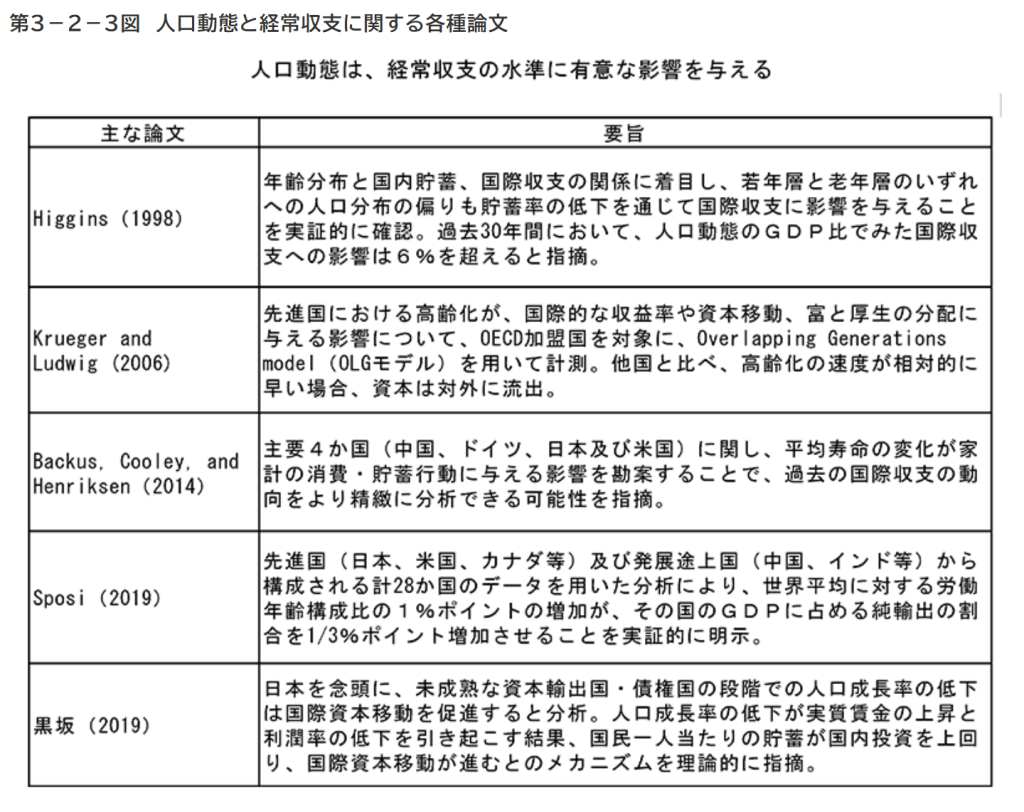
これまでの研究によると、人口動態が経常収支の水準に有意な影響を与えることが示されている(第3-2-3図)。
第3-2-3図 人口動態と経常収支に関する各種論文
第3-2-3図 人口動態と経常収支に関する各種論文 のグラフ
コラム3-2 我が国と世界の人口動態を踏まえた経常収支の先行き
Krueger and Ludwig(2006)は、人口動態と社会保障の規模が資本収益率や国際資本移動に与える影響について、多国間の世代重複モデル(multi-country Overlapping-Generation Model: multi-country OLGモデル)と均斉成長経路(Balanced Growth Path Analysis、以下GBP)を用いた理論モデルを構築し、定量分析を行っている。
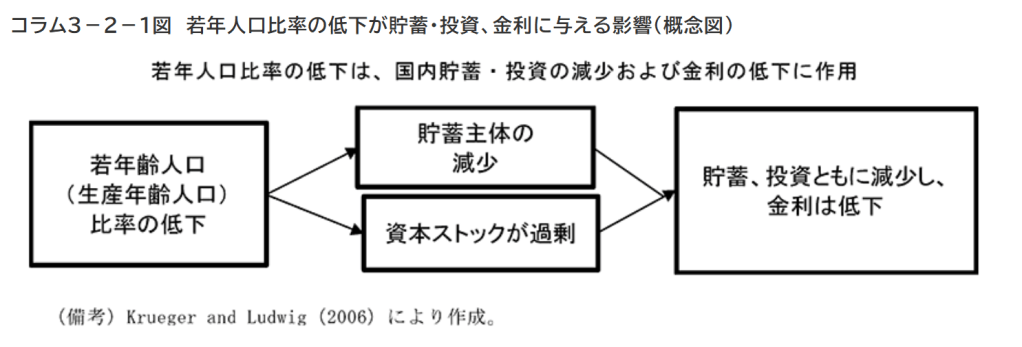
同論文で定式化された理論モデルを簡略にすると、まず、人口動態、とりわけ若年人口(生産年齢人口)比率の低下が貯蓄や投資を介して金利に与える影響を考える。
今、若年者と高齢者という単純な世代を考え、若年者は、社会保障(税)を支払った後の賃金から消費を行い、その残りを貯蓄する。
高齢者は金利収入を含む貯蓄と社会保障(年金等)を原資に消費すると仮定する。
一国全体での貯蓄主体は若年者であり、若年の減少(若年人口比率の低下)は貯蓄の減少を意味する。
貯蓄減少は資金市場における供給曲線を左にシフトさせる(金利は上昇)。
他方、若年の減少は、労働人口の減少でもあり、資本ストックが労働人口対比で過剰となり、投資減少は資金市場の需要曲線を左にシフトさせる(金利は低下)。
同論文では、単純なコブ・ダブラス型の生産関数の下でのGBPを仮定しているため、貯蓄投資の減少は均衡金利を押し下げる要因となっている4。
コラム3-2-1図 若年人口比率の低下が貯蓄・投資、金利に与える影響(概念図)
コラム3-2-1図 若年人口比率の低下が貯蓄・投資、金利に与える影響(概念図) のグラフ
次に、開放経済の下での資本移動について考える。
貯蓄は、開放経済の下でも、自国の若年人口比率の変動にのみ依存するが、投資は他国との相対的な高齢化スピードの影響も受ける。
前述したように、若年人口比率の低下は資本労働比率の上昇により、自国金利の低下要因となるが、加えて、自国の相対的な高齢化スピードが他国に比べて速い場合、他国の金利は自国と比べて相対的に高くなるため、より金利(期待収益率)の高い他国への資本移動が生じる。
若年人口比率が低下している場合において、自国の相対的な高齢化スピードが他国に比べて速い場合は、そうでない場合に比べて他国への資本移動が生じる分、より国内投資は減少し、金利低下圧力が生じることになる。
この時、国内投資の減少スピードが貯蓄の減少スピードを上回り、経常収支は黒字化する。
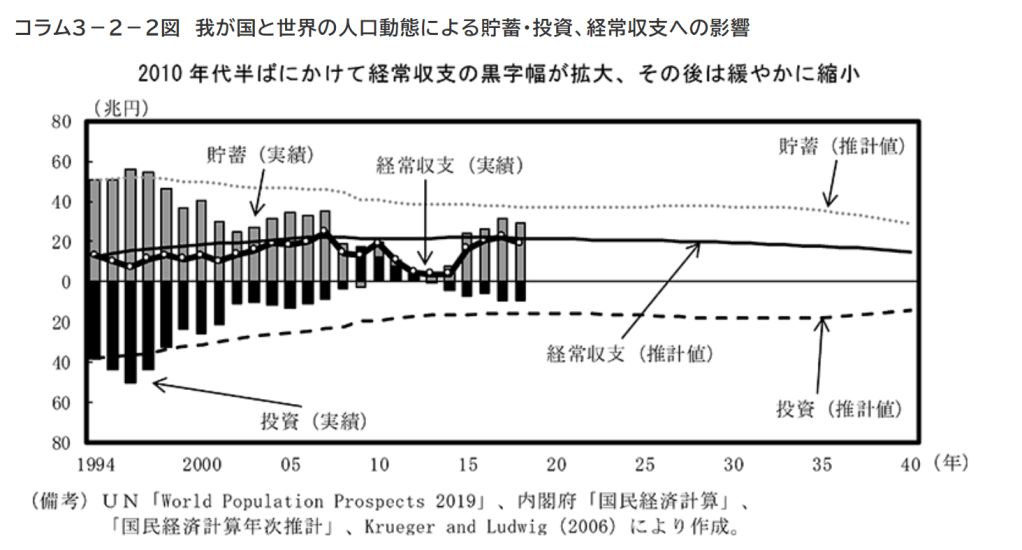
同論文の手法を参考にしながら、我が国と世界の人口動態が、貯蓄・投資および経常収支に及ぼす影響を計算した。
純粋に人口動態のみに着目する観点から、社会保障率の仮定は省略した。
また、推計対象は我が国と我が国以外の2国を想定し、世界の技術進歩は一定と仮定した5。
我が国では、2040年にかけて緩やかに高齢化が進む見通しにあり、国内貯蓄は、高齢化要因で減少する。
ただし、外生的に仮定した技術進歩によるGDP成長が進む分、若年者1人当たりの賃金は増加するため、貯蓄の減少スピードはその分だけ緩和される。
また、国内投資は、国内の人口動態に加え海外との相対的な人口動態の影響も受けるため、2010年代半ばにかけて、我が国と世界の高齢化スピードの差が拡大するもとでは、相対的に金利(投資収益率)が高い海外への資本移動圧力が生じ、貯蓄より速いスピードで減少する。
その結果、経常収支は2010年代半ばにかけて緩やかに黒字化する。
その後、2030年にかけて我が国と世界の高齢化スピードの差が縮小することで海外への資本移動圧力は減少するため、国内投資および、経常収支はおおむね横ばいで推移する。
さらに、2040年にかけて、我が国と世界の高齢化スピード差が横ばいとなる中、海外への資本移動圧力も横ばいとなり、国内投資は国内の高齢化を受け減少する。
この結果、経常収支の黒字幅は縮小する(コラム3-2-2図)。
コラム3-2-2図 我が国と世界の人口動態による貯蓄・投資、経常収支への影響
コラム3-2-2図 我が国と世界の人口動態による貯蓄・投資、経常収支への影響 のグラフ
2 国富の最適な対外投資とホームバイアスの克服
(対外資産の利回りは他の先進国よりも高いが、投資規模が小さい)
第1節2項において、マクロでみた対外純資産の収益率は、6%程度と高く、非常に良好なパフォーマンスであることを確認した。
では、我が国は効率的に対外資産の収益力を活かしているといえるだろうか。
この点について、まず対外資産の利回りを他の先進国と比較する。
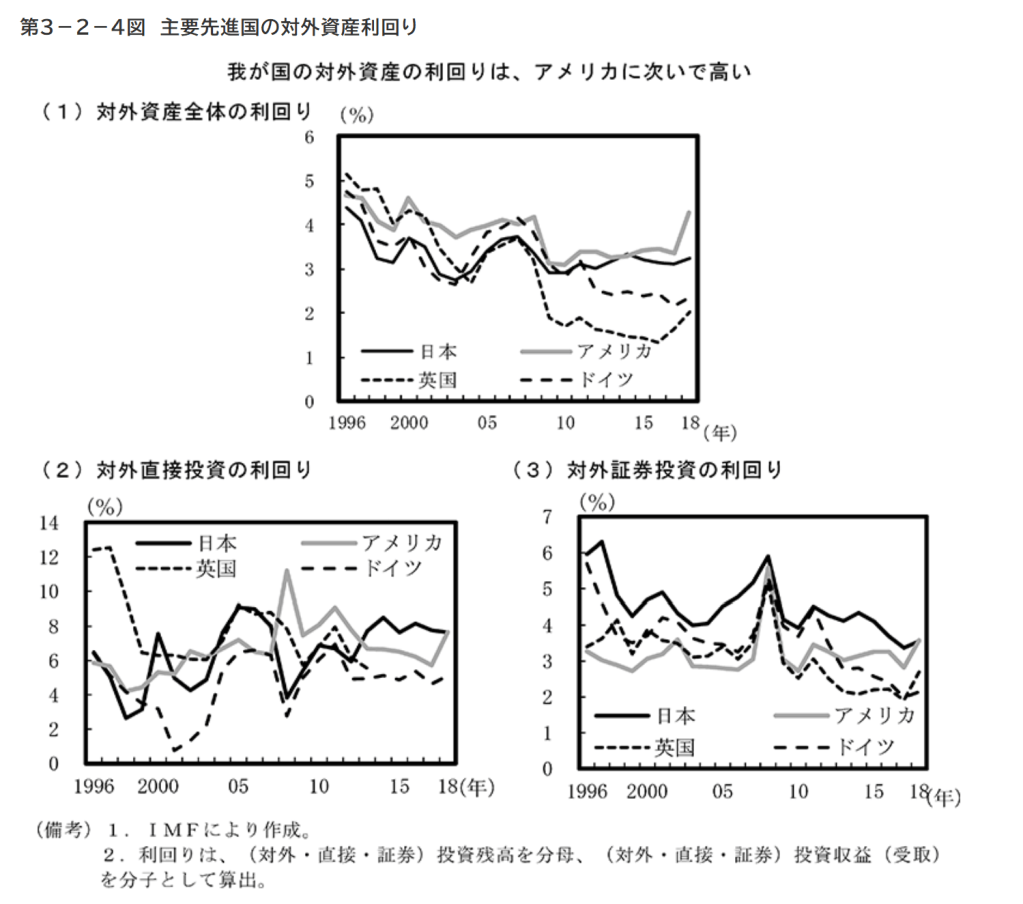
対外資産全体の利回りをみると、利回りの高い対外直接投資が進んだ2012年頃を境に、ドイツを上回り、アメリカに次いで2番目の水準となっている(第3-2-4図(1))。
対外資産利回りを対外直接投資、対外証券投資別にみると、対外直接投資については、2013年頃からアメリカを上回っているほか、対外証券投資も他の先進国を上回っており(2018年は何れもアメリカと同程度の利回り)、我が国の対外資産の収益力は他の先進国と比べて高いことが確認できる(第3-2-4(2)(3))。
第3-2-4図 主要先進国の対外資産利回り
第3-2-4図 主要先進国の対外資産利回り のグラフ
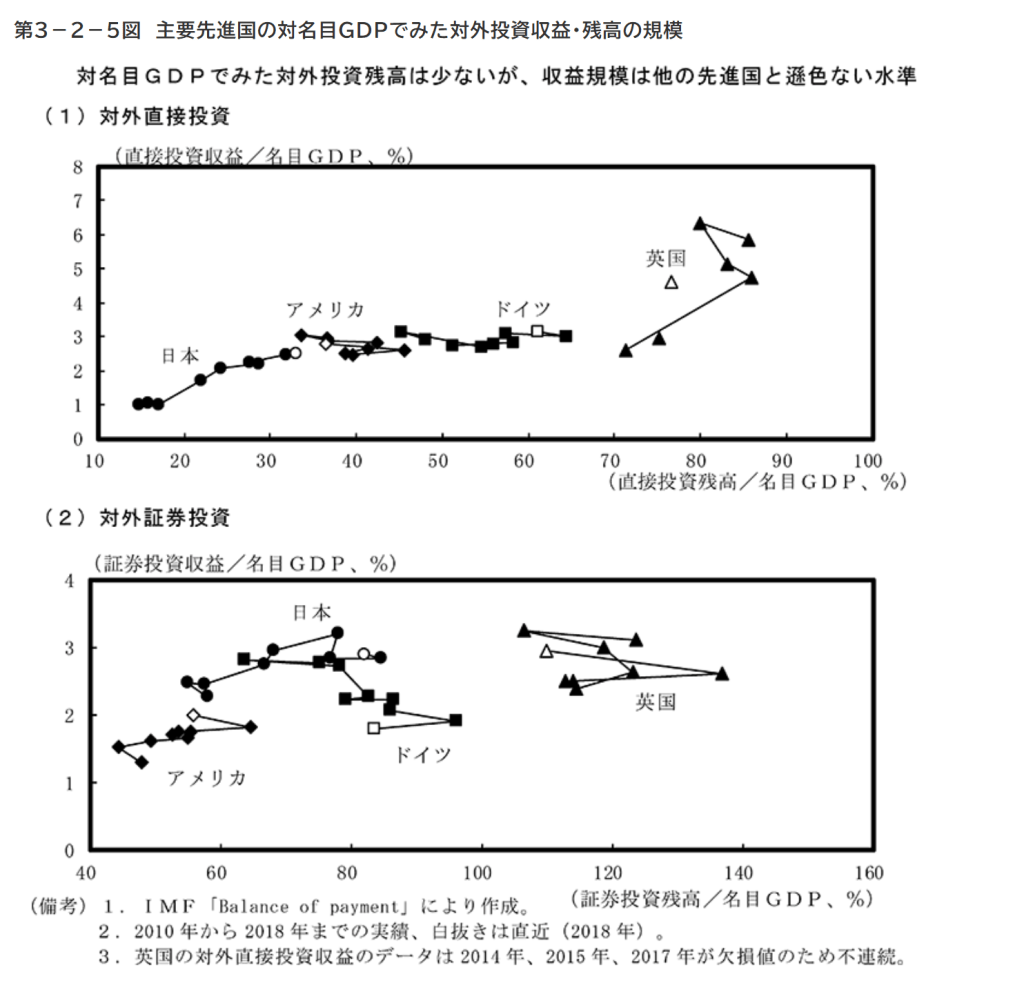
我が国の対外投資の利回りは、対外直接投資、対外証券投資ともに他の主要先進国と比べて高いことが確認できたが、収益を名目GDP対比でみるとどうだろうか。
主要先進国の対外直接投資と対外証券投資の収益及び残高を対名目GDP比でみると、対外直接投資残高は、他の主要先進国に比してまだ少ないが、収益規模はアメリカ、ドイツと比べて若干低いものの、遜色ない水準まで高まりつつある(第3-3-2図)。
これは、利回りの高い地域へ効率よく投資できている証左と言えよう。今後は、高い利回りを維持しながら投資残高を増やすことで、対外直接投資の収益を一層増やすことが期待される(第3-2-5図(1))。
次に、対外証券投資をみると、対名目GDP比でドイツと同程度の投資規模ながら、収益額の名目GDP比はドイツの1.5倍となっており、証券投資も効率的に収益を上げているといえる(第3-2-5図(2))。
第3-2-5図 主要先進国の対名目GDPでみた対外投資収益・残高の規模
第3-2-5図 主要先進国の対名目GDPでみた対外投資収益・残高の規模 のグラフ
(対外証券投資のホームバイアスは、国内銀行を中心に強い)
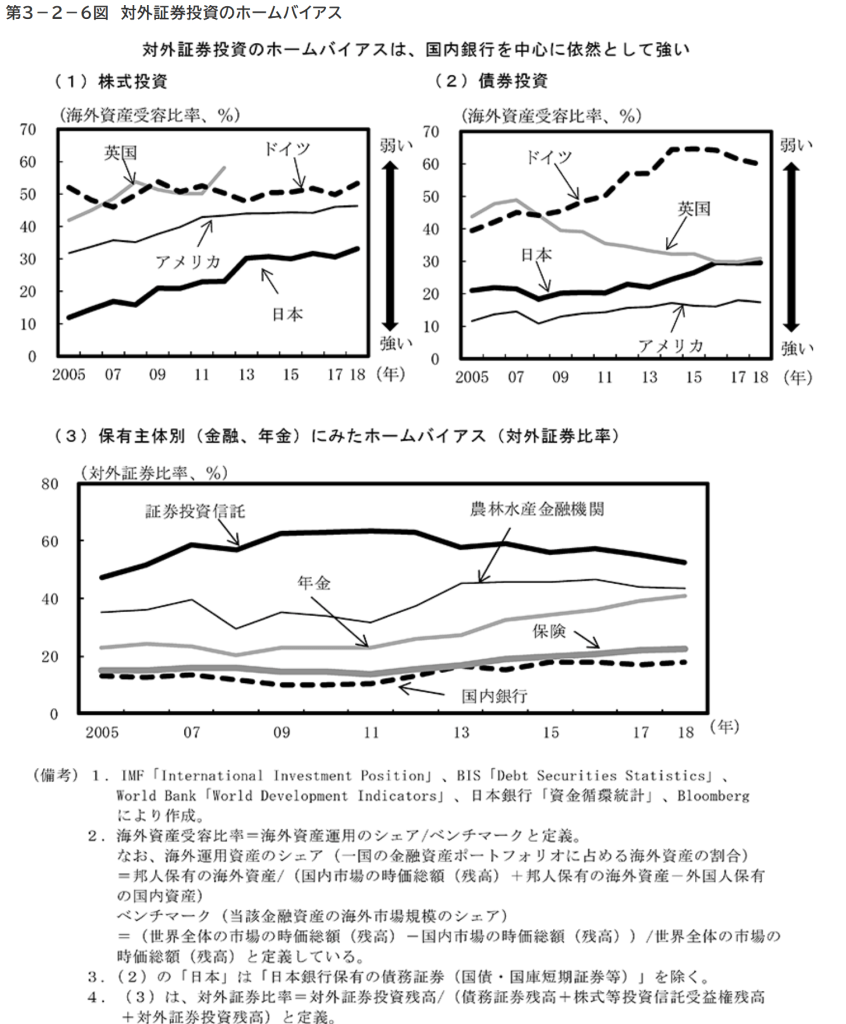
前述のように、対名目GDP比でみた対外証券投資は、比較的良好な収益を上げているが、主要先進国と比較した我が国のホームバイアスは依然として強い。
特に、株式投資においてそうした傾向がうかがえる(第3-2-6図(1)(2))。
対外証券投資を保有主体別にみると、年金や農林水産金融機関の対外証券比率が緩やかに上昇している一方、国内銀行や保険の対外証券比率は、依然として低い。
国内銀行は、各種規制により保有できるリスク量に一定の制約があるほか、保険は負債である保険契約とのデュレーション・マッチングの観点から超長期国債の保有ニーズが高いなど業態特有の事情がある(第3-2-6図(3))。
ホームバイアスの原因について、これまでの既存研究では為替変動や言語の違い、あるいは海外支店の有無といった例を挙げる場合が多い6。
しかし、こうした金融資産の保有主体が抱える規制上の制約もホームバイアスが強い要因と考えられる。
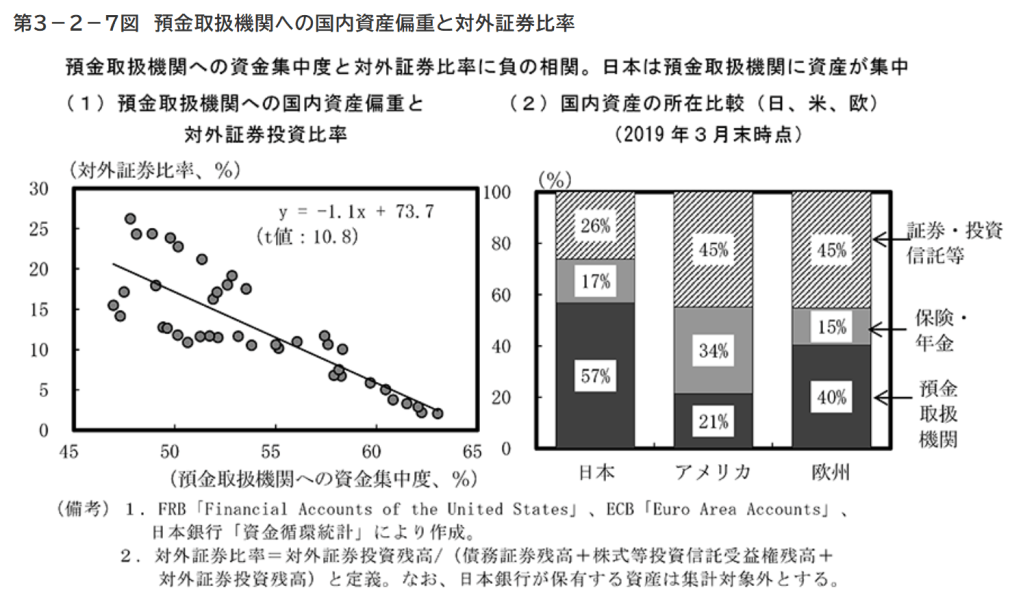
実際、金融機関負債に占める預金取扱機関比率と対外証券比率との関係には負の相関があり、いまだ銀行偏重の我が国が利回りの良い対外証券投資比率を高められない要因になっていると考えられる(第3-2-7図)。
いわゆる「貯蓄から投資へ」という金融行政上の取組は長年に渡っているが、運用資産をホームバイアスが弱い主体にゆだねることで、対外投資効率を一層高めることが期待される。
第3-2-6図 対外証券投資のホームバイアス
第3-2-6図 対外証券投資のホームバイアス のグラフ
第3-2-7図 預金取扱機関への国内資産偏重と対外証券比率
第3-2-7図 預金取扱機関への国内資産偏重と対外証券比率 のグラフ
3 対外直接投資の拡大と国内経済への影響
(対外直接投資残高は、低リスク中リターンの欧米諸国に5割弱が集中)
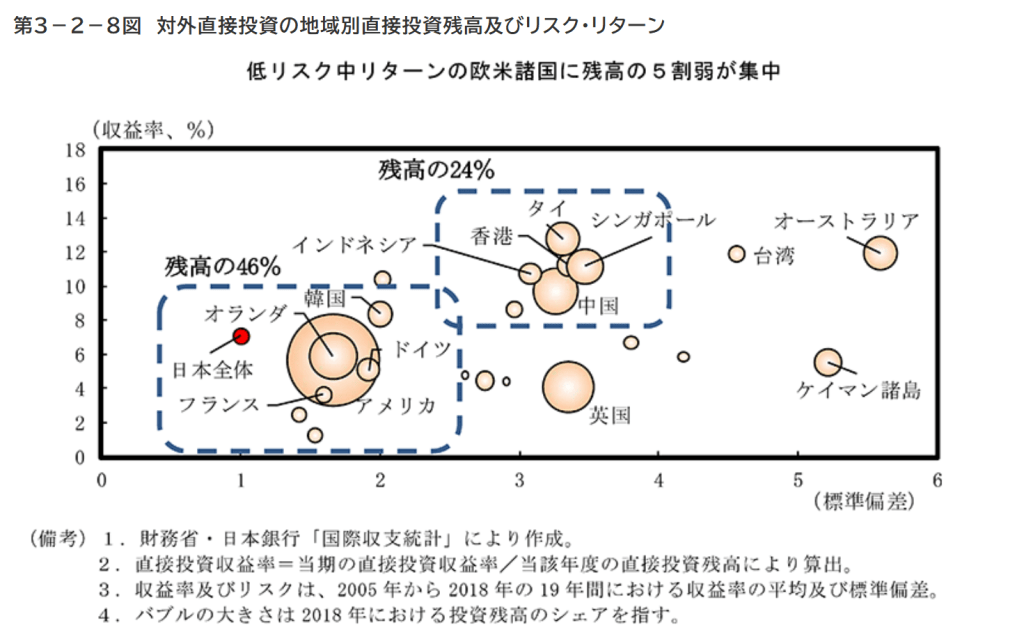
最後に、我が国の直接投資残高とリスク・リターンの関係をみてみよう(第3-2-8図)。
これによると、我が国の直接投資残高の5割弱は、ボラティリティ(標準偏差)が比較的低く、収益率も中程度の「低リスク中リターン」の欧米諸国に集中していることが確認できる。
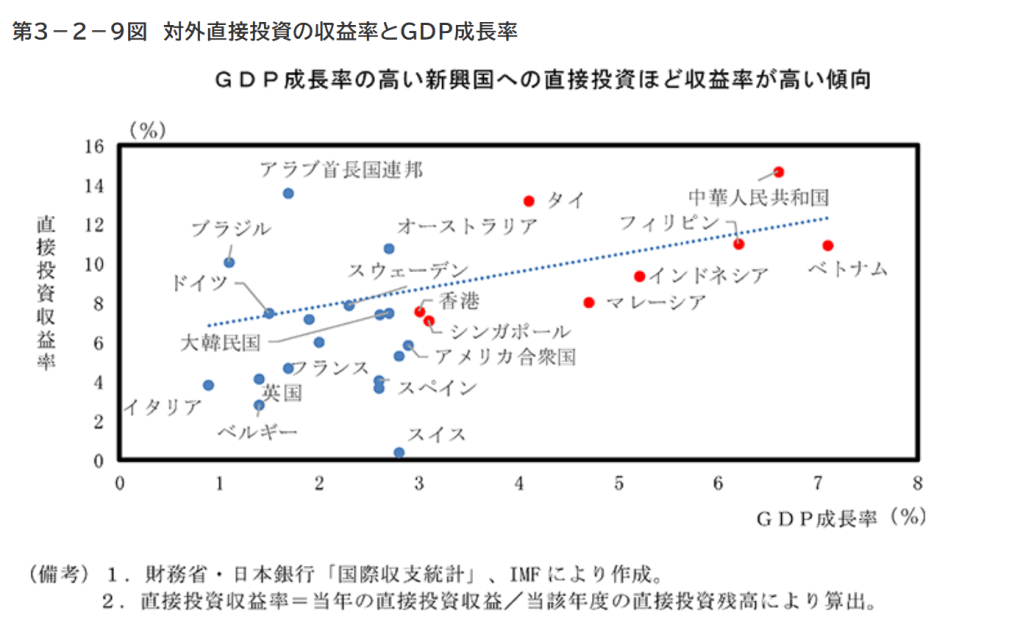
アジアを中心とした新興国は、工業化や人口増加を背景に高い成長を実現しており、その分、直接投資収益率も高くなっている(第3-2-9図)。
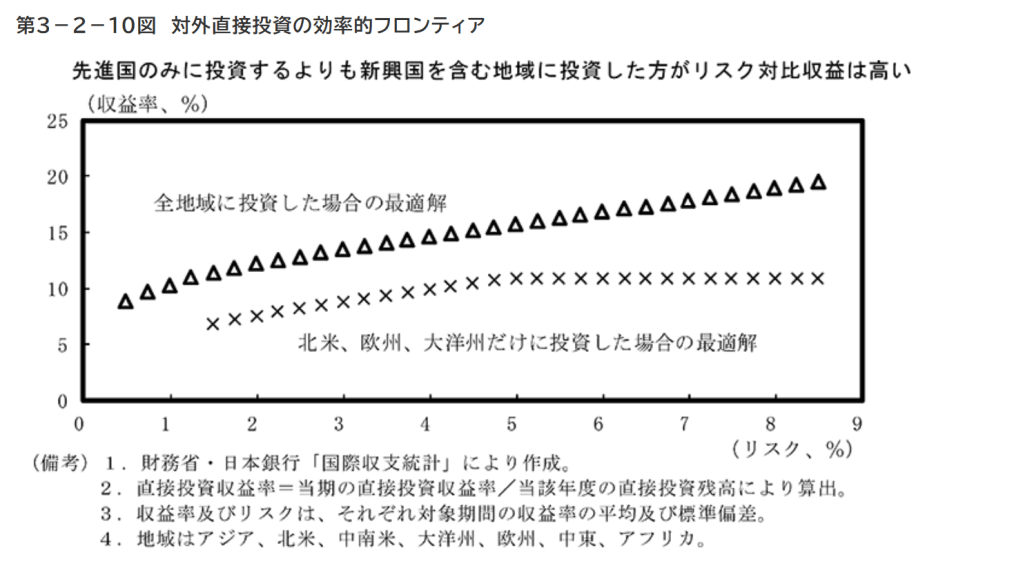
このため、対外直接投資の収益率を更に高めるには「中リスク高リターン」の新興国への投資比率を高めていくことが、有効な手段の一つと考えられる。
実際、効率的フロンティアを描写すると、先進国のみを直接投資対象先とするよりも、アジアを含む新興国も投資対象とした方が、ポートフォリオ全体として同じリスクで高い収益を得られる姿となる(第3-2-10図)。
第3-2-8図 対外直接投資の地域別直接投資残高及びリスク・リターン
第3-2-8図 対外直接投資の地域別直接投資残高及びリスク・リターン のグラフ
第3-2-9図 対外直接投資の収益率とGDP成長率
第3-2-9図 対外直接投資の収益率とGDP成長率 のグラフ
第3-2-10図 対外直接投資の効率的フロンティア
第3-2-10図 対外直接投資の効率的フロンティア のグラフ
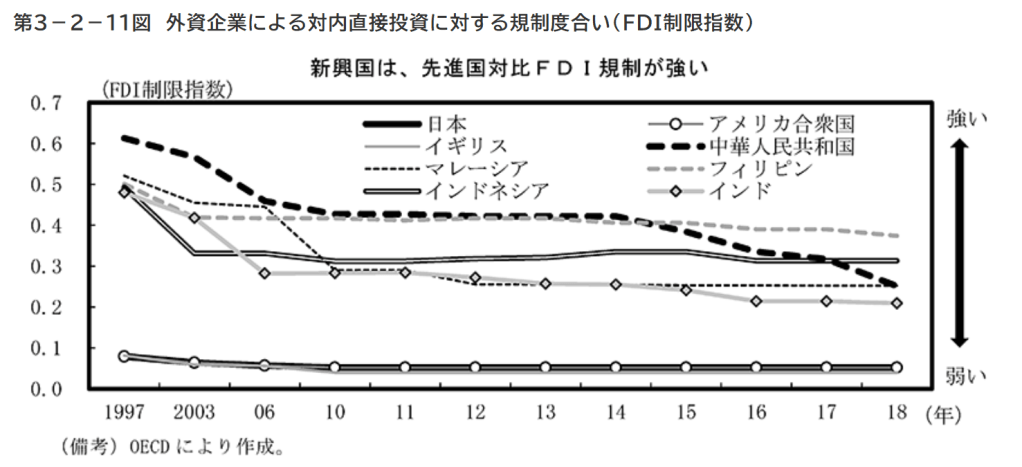
一方で、新興国は自国産業保護の観点等から対内直接投資に対し、先進国に比べて厳しい規制をかけている。
経済協力開発機構(OECD)が公表しているFDI制限指数7の推移をみると、対内直接投資に対する規制は各国ともに緩やかに弱まっているが、先進国と新興国との比較では、新興国の規制の強さが目立つ(3-2-11図)。
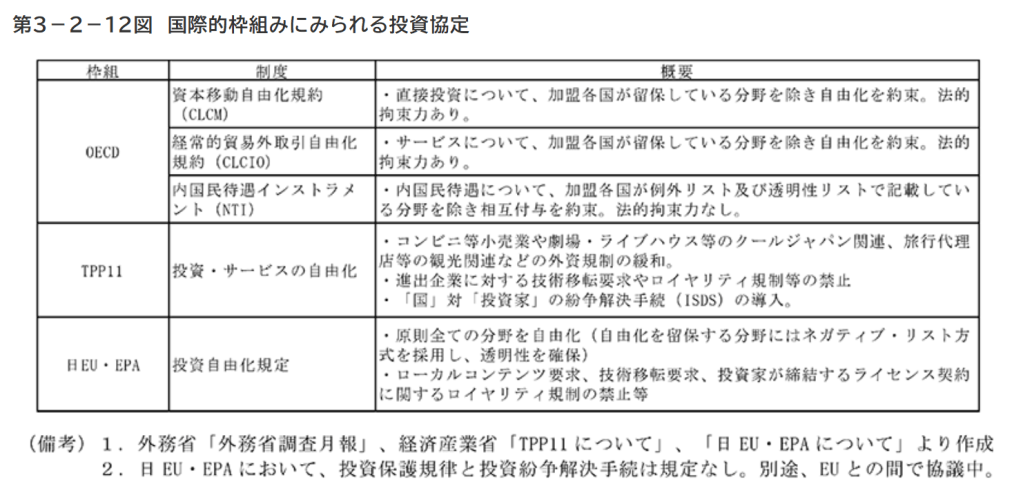
先進国は、OECDにより規定された投資協定により、対外開放的な政策合意がなされているため、外国資本による投資障壁が低く保たれている(第3-2-12図)。
新興国との間でもこうした枠組み合意を進めていくことが期待される。
第3-2-11図 外資企業による対内直接投資に対する規制度合い(FDI制限指数)
第3-2-11図 外資企業による対内直接投資に対する規制度合い(FDI制限指数) のグラフ
第3-2-12図 国際的枠組みにみられる投資協定
第3-2-12図 国際的枠組みにみられる投資協定 のグラフ
(対外直接投資の開始は、国内企業業績や雇用など国内経済にもプラスの効果)
対外直接投資については、産業空洞化に対する懸念など国内経済に負の影響を与えるという文脈で語られることも多い。
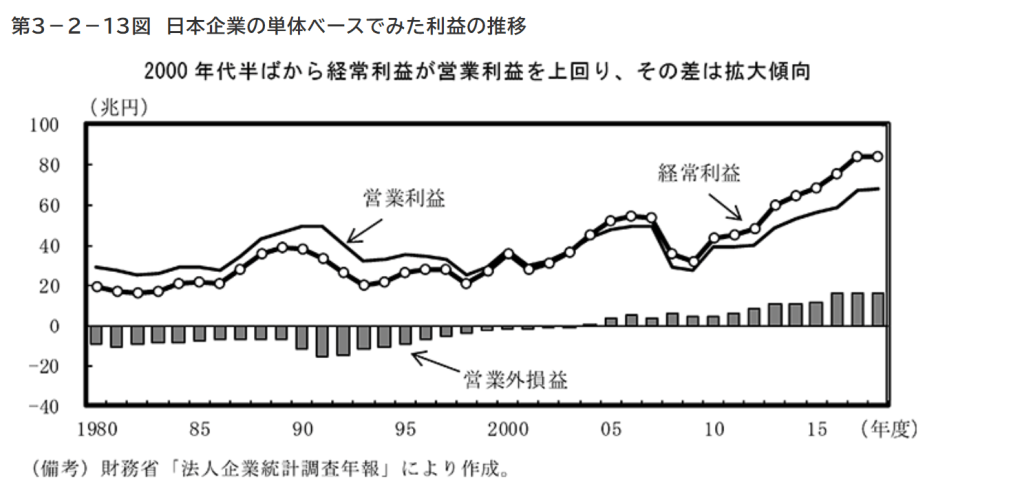
我が国企業の業績を単体ベースで確認すると、2000年代半ば以降は海外子会社からの受取配当金を含む経常利益が営業利益を上回って推移している(第3-2-13図)。
第3-2-13図 日本企業の単体ベースでみた利益の推移
第3-2-13図 日本企業の単体ベースでみた利益の推移 のグラフ
対外直接投資の増加は、国内企業の利益にプラスとなっているが、それ以外の売上高や雇用、TFPや一人当たり賃金などにどのような影響を与えているのだろうか。
そこで、対外直接投資の開始が国内企業に与える影響について、企業データを用いた定量的分析を試みた。
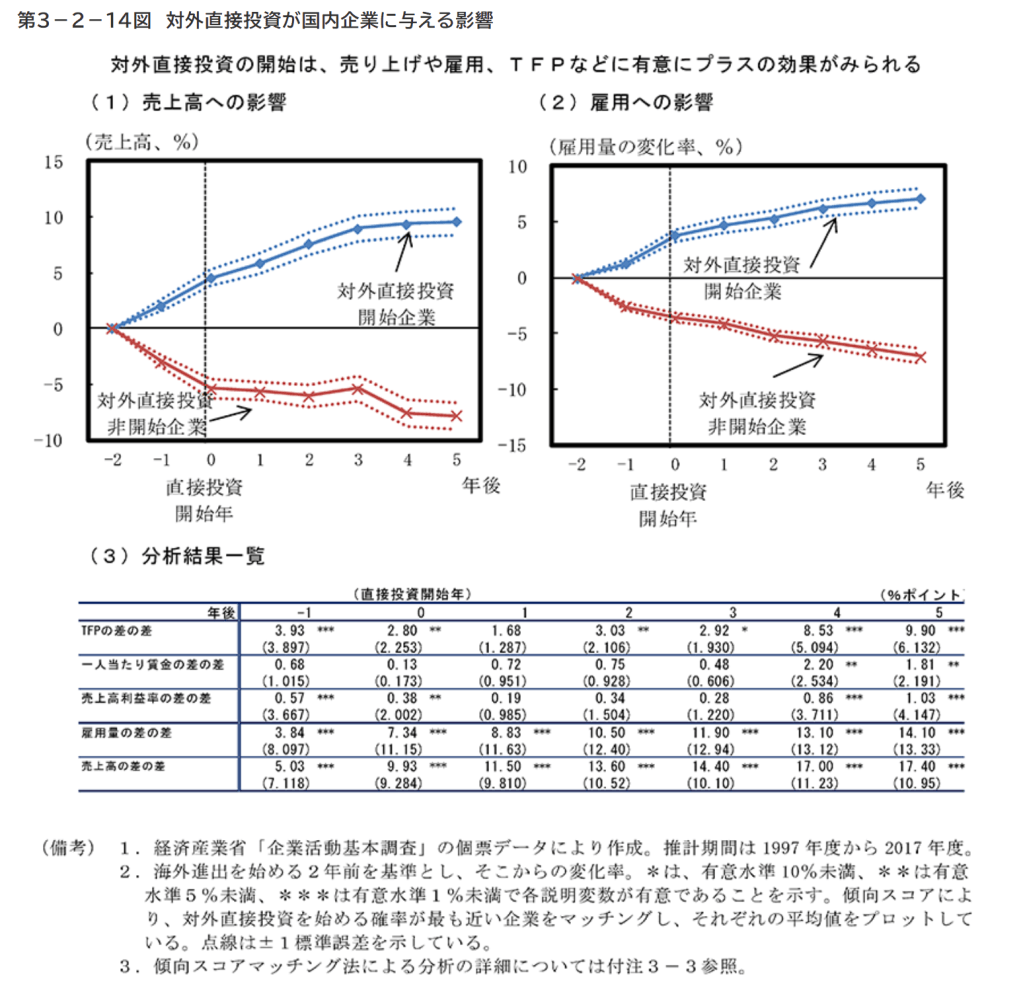
分析結果によると、対外直接投資を開始した企業は、開始しなかった企業と比べて時間の経過とともに売上高や雇用、売上高利益率やTFPなど様々な要素で有意にプラスの効果がある。
また、一人当たり賃金についても、有意水準は10%未満ながら、直接投資開始から4年後には対外直接投資開始企業が有意に高くなることも確認できた(第3-2-14図)。
このような結果となる背景として、売上高の増加は、海外の関連企業に向けた取引が寄与すると考えられるほか、海外との取引増加による業容拡大から、国内雇用も増加すると考えられる。
また、海外直接投資により得られた新たなノウハウの獲得がTFP上昇に寄与すると考えられる。
その結果、一人当たり賃金も対外直接投資を行わない企業と比較すると直接投資開始から数年後には有意なプラスの差が現れると考えられる。
第3-2-14図 対外直接投資が国内企業に与える影響
第3-2-14図 対外直接投資が国内企業に与える影響 のグラフ
(対外直接投資収益の半分は海外拠点の内部留保として蓄積)
以上でみたように、対外直接投資収益はある程度国内に還元され、国内経済にもプラスの効果をもたらすことが認められる。
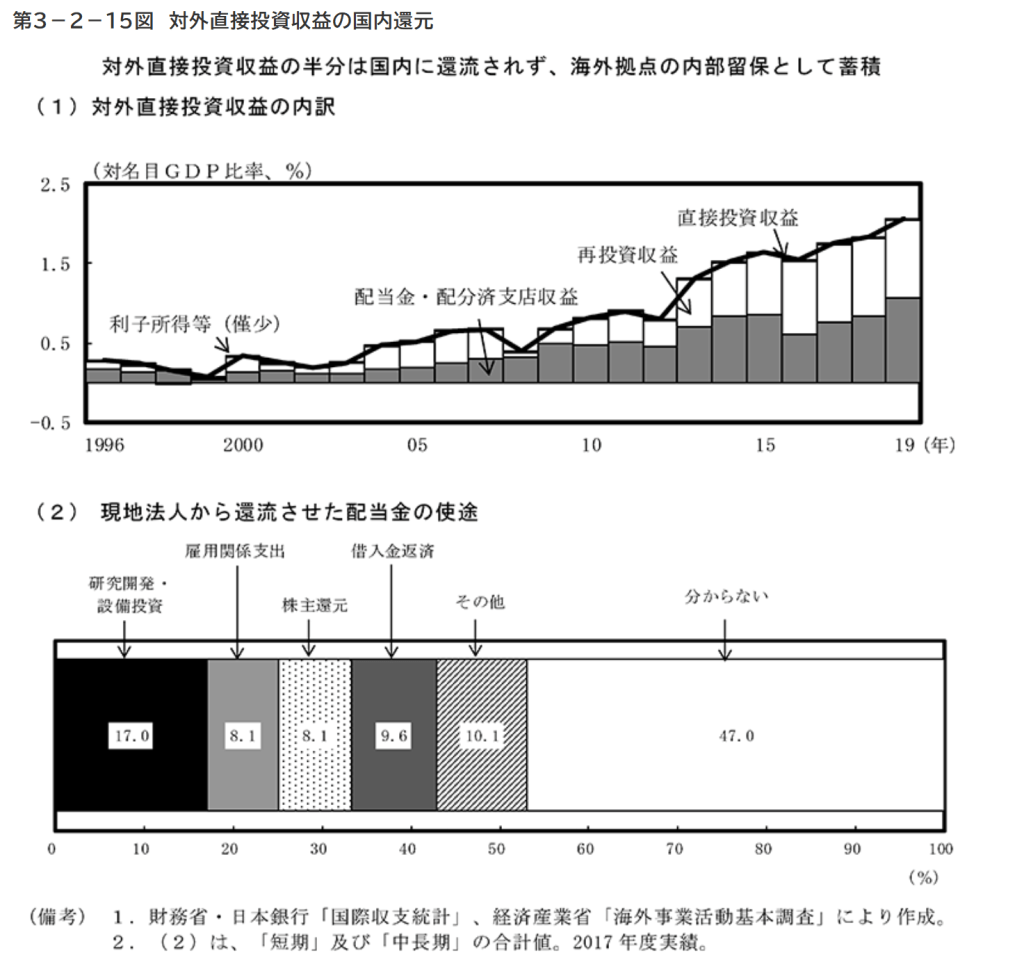
ただし、対外直接投資収益のうち、約半分は国内には還元されず、再投資収益として海外拠点の内部留保として蓄積されている(第3-2-15図(1))。
また、配当として国内に還流した資金の使途を確認すると、2割弱が「研究開発・設備投資」、1割弱が「雇用関係支出」となっている一方、「分からない」とする回答が5割弱に上っている(第3-2-15図(2))。
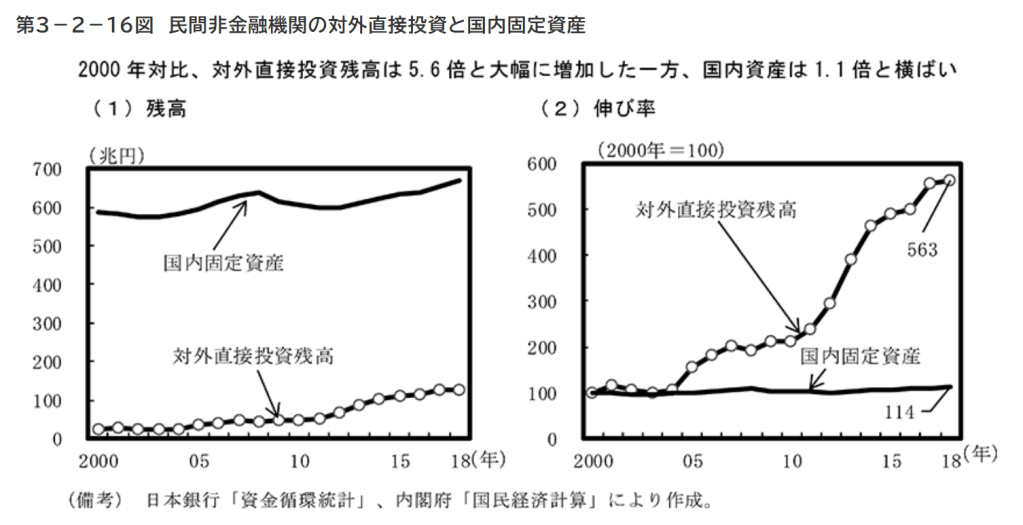
なお、民間非金融機関の対外直接投資が2000年から18年間で5.6倍と大幅に増加した一方で、国内固定資産は1.1倍と、ほぼ横ばいとなっている(第3-2-16図)。
海外から得た利得をいかに国内に還元し、有効活用するかも課題の1つである。
第3-2-15図 対外直接投資収益の国内還元
第3-2-15図 対外直接投資収益の国内還元 のグラフ
第3-2-16図 民間非金融機関の対外直接投資と国内固定資産
第3-2-16図 民間非金融機関の対外直接投資と国内固定資産 のグラフ
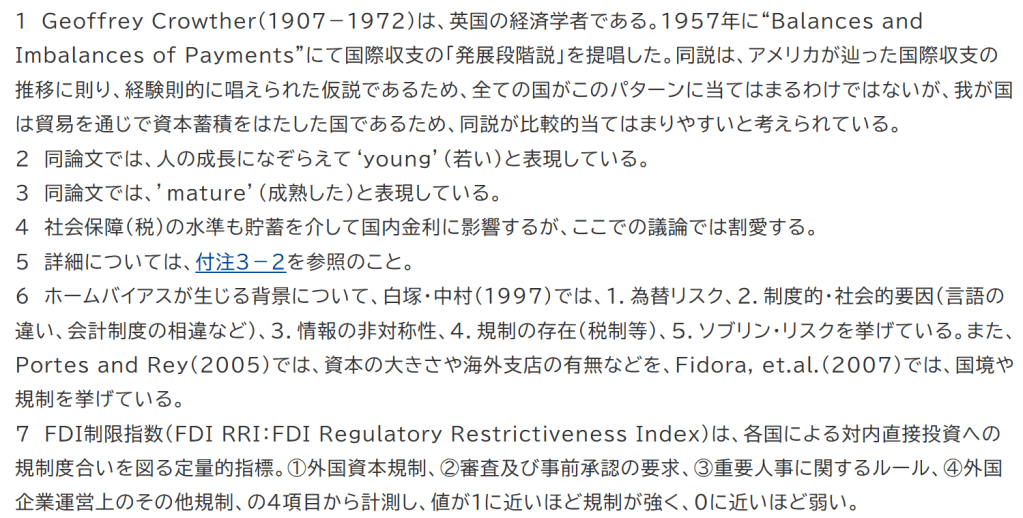
1 Geoffrey Crowther(1907-1972)は、英国の経済学者である。1957年に“Balances and Imbalances of Payments”にて国際収支の「発展段階説」を提唱した。同説は、アメリカが辿った国際収支の推移に則り、経験則的に唱えられた仮説であるため、全ての国がこのパターンに当てはまるわけではないが、我が国は貿易を通じで資本蓄積をはたした国であるため、同説が比較的当てはまりやすいと考えられている。
2 同論文では、人の成長になぞらえて‘young’(若い)と表現している。
3 同論文では、’mature’(成熟した)と表現している。
4 社会保障(税)の水準も貯蓄を介して国内金利に影響するが、ここでの議論では割愛する。
5 詳細については、付注3-2を参照のこと。
6 ホームバイアスが生じる背景について、白塚・中村(1997)では、1.為替リスク、2.制度的・社会的要因(言語の違い、会計制度の相違など)、3.情報の非対称性、4.規制の存在(税制等)、5.ソブリン・リスクを挙げている。また、Portes and Rey(2005)では、資本の大きさや海外支店の有無などを、Fidora, et.al.(2007)では、国境や規制を挙げている。
7 FDI制限指数(FDI RRI:FDI Regulatory Restrictiveness Index)は、各国による対内直接投資への規制度合いを図る定量的指標。①外国資本規制、②審査及び事前承認の要求、③重要人事に関するルール、④外国企業運営上のその他規制、の4項目から計測し、値が1に近いほど規制が強く、0に近いほど弱い。
[目次] [戻る] [次へ]
』 -
『2025年2月5日 23:00
大阪・関西万博のチケット販売について大阪府の吉村知事(左)から要望書を受け取る石破首相(5日、首相官邸)
▽7時49分 公邸発。51分 東京・永田町のザ・キャピトルホテル東急。レストラン「ORIGAMI」で経済同友会代表幹事の新浪剛史サントリーホールディングス社長と会食。
▽9時8分 官邸。
▽10時10分 林、橘、青木正副官房長官、岡野国家安全保障局長、外務省の船越次官、鯰、赤堀両外務審議官、河辺総合外交政策局長、有馬北米局長、片平経済局長、三村財務官、渡辺農水審議官、経産省の松尾経産審議官、荒井通商政策局長。50分 橘、青木両副長官、国家安全保障局長、外務省の次官、鯰外務審議官、北米局長、防衛省の増田次官、加野防衛審議官。
▽11時9分 橘、青木両副長官、国家安全保障局長、外務省の次官、鯰外務審議官、北米局長。30分 吉村洋文大阪府知事から大阪・関西万博に関する提言書受け取り。54分 党「シェルター(堅固な避難施設)および地下利用促進議員連盟」の古屋圭司代表から提言書受け取り。
▽12時12分 党「全ての女性の安心・安全と女子スポーツの公平性等を守る議員連盟」の片山さつき共同代表、山東昭子顧問。16分 八木哲也元衆院議員。36分 小泉進次郎党政治改革本部事務局長。
▽13時30分 植田隆子元欧州連合(EU)政府代表部次席大使。55分 衆院第1議員会館。57分 岸田文雄前首相。
▽14時40分 官邸。45分 橘、青木両副長官、国家安全保障局長、小林内閣広報官、外務省の次官、鯰、赤堀両外務審議官、総合外交政策局長、北米局長、経済局長。
▽16時4分 経済関係などのイベントに向けたビデオメッセージ収録。35分 国家安全保障会議。
▽17時35分 福本拉致問題対策本部事務局長。
▽18時5分 篠原公七香川県商工会連合会会長らと面会。26分 報道各社のインタビュー。34分 東京・内幸町の日本プレスセンタービル。レストラン「アラスカ」で作家の小林慧氏の出版お祝い会に出席し、あいさつ。57分 東京・紀尾井町のホテルニューオータニ。中国料理店「大観苑」で浜田衆院議院運営委員長、坂本国対委員長らと会食。林、橘正副官房長官同席。
▽20時45分 公邸。』
-
トヨタ純利益4.5兆円に上方修正 25年3月期、生産挽回
https://www.nikkei.com/article/DGXZQOFD049KW0U5A200C2000000/『2025年2月5日 13:26 (2025年2月5日 13:36更新)
think!
多様な観点からニュースを考える
深尾三四郎さん他1名の投稿
深尾三四郎田中道昭トヨタ自動車の業績はハイブリッド車の販売増や円安が利益を押し上げる
トヨタ自動車は5日、2025年3月期の連結純利益見通し(国際会計基準)が前期比9%減の4兆5200億円になりそうだと発表した。従来予想である28%減の3兆5700億円から上方修正する。車の量産に必要な「型式指定」の認証不正などによる生産停滞からの挽回に加え、好採算のハイブリッド車(HV)の販売増や値上げ効果が寄与する。円安も利益を押し上げる。【関連記事】
・トヨタ、磨いたトランプ耐性 米政策対応「慎重に判断」
・トヨタ、中国のレクサス新工場発表 米では電池生産開始売上高見通しは4%増の47兆円、営業利益は12%減の4兆7000億円となる。営業利益は事前の市場予想平均であるQUICKコンセンサスの4兆7965億円を下回る。
円安など為替変動による押し上げ効果は5400億円に上る。通期の為替前提は1ドル=152円と、従来の147円から円安方向に見直した。1円円安が進むと営業利益を500億円押し上げる。4〜12月の期中平均は152円程度、足元は153円程度で実勢と同水準に見直した。
同日開いた決算説明会で宮崎洋一副社長は「価格改定や販売奨励金の抑制、(部品交換など販売後にサービスを提供する)バリューチェーン収益が拡大した。継続的に高い商品価値を継続できた」と背景を話した。車の機能向上に伴う値上げ効果は通期で4000億円利益を押し上げる。
台数や車種構成の影響は550億円利益に寄与する。台数は減るもののバリューチェーン収益が利益に貢献する。
認証不正による生産減などを背景に、トヨタの4〜12月期の生産台数(レクサス含む)は723万台と前年同期比6%減った。ただ、足元では生産が正常化に向かい「1日当たりに1万4000台を上回るペースで生産できている。手応えを感じている」(宮崎副社長)。
あわせて発表した4〜12月期決算は売上高が前年同期比5%増の35兆6735億円、純利益が4%増の4兆1003億円と過去最高だった。営業利益は13%減の3兆6794億円だった。台数減に加え、取引先の部品メーカーへの労務費やエネルギーのコストの上昇分負担などの費用が響いた。
HV販売は同期間に320万台と前年同期から22%増え、販売に占める比率は4割に達した。米国を中心に需要が強く、4月に出荷を始める米ノースカロライナ州に建設した電池工場でも当初はHV向け電池を生産する。
決算発表を受けて、トヨタ株は3%上昇で引けた。通期の営業利益予想は市場予想を下回るものの、4〜12月期の純利益が市場予想を上回ったことを好感した買いが入ったようだ。
業績は上向いてきたが、先行きの不透明感は増している。今年誕生した米トランプ政権は保護主義的な政策を打ち出し、市場を翻弄し続けている。
同政権は3日に発動するとしたカナダ・メキシコからの輸入品への関税強化を1カ月延期した。猶予は生まれたが、今後発動すれば米国への輸出拠点として両国に工場を持つトヨタの収益を下押しする要因となる。
一方で、電気自動車(EV)普及策の転換はHV需要に追い風となるとの見方が強い。トヨタにとっては強弱感が交錯する状況だ。トランプ政権への対応を問われた宮崎副社長は「変化する環境の中で最適な方策、判断をしていかないといけない」と述べるにとどめた。
24年は大手メーカーにとって苦難が続く年だった。中国での競争激化に加え、欧州ではEV支援策が相次ぎ打ち切られ、EVシフトを進めていた大手メーカーは投資負担に苦しんだ。
フォルクスワーゲン(VW)の24年通年の世界販売は前年比2%減少した。全体の3割超を占める中国で10%販売を落とした。一方で、中国・比亜迪(BYD)は年間で4割増の400万台超を販売しホンダや日産自動車を抜く規模となった。中国の合弁事業再編などの費用が重荷となったゼネラル・モーターズ(GM)は24年10〜12月期の最終損益が赤字に転落した。EV大手の米テスラは10〜12月期の営業利益が23%減った。
トランプ政権は中国からの輸入品に対して10%の追加関税を発動した。中国もすぐさま対抗措置を打ち出した。報復関税の応酬になれば18〜19年の貿易戦争の再来となる恐れもある。
【関連記事】
・トヨタ、国内シェア50%でも危機感 販売店引き締め
・トヨタ、ROE目標20%に倍増 世界の車大手でトップ級多様な観点からニュースを考える
※掲載される投稿は投稿者個人の見解であり、日本経済新聞社の見解ではありません。深尾三四郎のアバター
深尾三四郎
伊藤忠総研 エグゼクティブ・フェロー、MOBI 理事、The Drivery 顧問
コメントメニュー別の視点 中古車でしっかり稼げるトヨタらしい強さが垣間見えた決算。
通期営業利益見通しが4000億円上方修正されたが、為替・スワップ影響を除いた2250億円のうち、増額に最も大きく貢献した要因がバリューチェーン(VC)収益の拡大だった。延長保証やメンテナンスパックの品揃えを拡大したことで、新車を売った後の保険や金融含むアフターサービス収益が想定以上に増えていることが背景。今期のVC収益は前期比で2000億円も拡大する見通し。管理顧客が持つ中古車の品質向上は、残価率(中古車価格)が低い中国ブランドEVへのトヨタ車の比較優位性を高める。中古車ビジネスが強いトヨタらしさが垣間見られる決算内容と言える。
2025年2月5日 14:16
いいね
147田中道昭のアバター
田中道昭
立教大学ビジネススクール 教授
コメントメニューひとこと解説 トヨタの第3四半期決算では、累計営業利益は3兆6,794億円となり、前年同期比で減少したものの、生産回復と営業・原価改善により高水準を維持。通期の営業利益見通しを4,000億円上方修正し、4兆7,000億円とした。特に電動車比率が45.3%に達し、HEVの成長が顕著。一方、販売台数は7,758千台と前年同期比で減少した。認証問題による影響があったが、第3四半期以降は生産が回復傾向。地域別では日本・北米の減益に対し、欧州・アジアは増益。また、Woven City開発、米国電池工場稼働、中国BEV・電池新会社設立などの成長投資を継続し、年間8,300億円を計画通り実行していることも評価ポイント。』
-
ホンダ・日産、不信の連鎖 リストラや子会社化案で溝
https://www.nikkei.com/article/DGXZQOUC057O50V00C25A2000000/『2025年2月6日 2:00 [会員限定記事]
think!
多様な観点からニュースを考える
窪田真之さん他1名の投稿
窪田真之川端由美ホンダと日産自動車の経営統合が白紙になる方向となった。ホンダは前提となる日産の事業再構築が不十分と判断し、主導権をとるために子会社化を打診した。それが対等での統合を考えている日産の反発へとつながり、両社の溝は埋まらないほど深くなった。世界3位連合になる構想は振り出しに戻ったが、変革期にある自動車業界で単独で生き残るのは簡単ではない。
「この条件では受け入れがたい」。日産の経営幹部は3日、統合協議…
この記事は会員限定です。登録すると続きをお読みいただけます。
多様な観点からニュースを考える
※掲載される投稿は投稿者個人の見解であり、日本経済新聞社の見解ではありません。窪田真之のアバター
窪田真之
楽天証券 チーフ・ストラテジストひとこと解説 経営統合白紙で5日にホンダ株が上昇したのは皮肉な結果だ。日産と経営統合して規模だけ大きくなっても「規模の利益」を出せず、かえって経営の重しになると思われていた為だ。車台共通化や研究開発機能の統合、生産拠点の適正化で「何を捨てて何に集中するか」決める必要があるが、何を捨てるか決められない懸念があった。
規模は小さくてもスズキは経営戦略が明確でインドで稼ぐ。トヨタ・グループも経営戦略は明確である。
日産は今のままでは先行きが厳しい。ハイブリッド車を重視せずEVに集中したのにEVでヒットを出せていない。四輪車の利益率を高め次世代自動車開発で世界と戦うために「何を捨ててどう戦うのか」決断が必要である。』 -
-
晴れぬ航空燃料不足リスク 成田の「直接輸入」阻む旧習
https://www.nikkei.com/article/DGXZQOUC110ZJ0R11C24A0000000/『2025年1月29日 5:00 [会員限定記事]
2024年のインバウンド(訪日外国人)が過去最多を更新した。国はさらなる伸長を目指すが、楽観はできない。昨夏に突如顕在化した航空燃料不足の再発リスクをいまも解消できていないからだ。何が壁になっているのか。背景を追っていくと、機動的な燃料調達を阻む石油業界の独特な旧習が見えてきた。
航空燃料不足「解決していない」
24年11月24日午後6時過ぎ。熊本空港(熊本県益城町)は歓喜に沸いていた。27年…
この記事は会員限定です。登録すると続きをお読みいただけます。』
-
ゆりかもめ、全線で運転再開 停電で一時見合わせ
https://www.nikkei.com/article/DGXZQOUE251530V20C25A1000000/『2025年1月25日 13:05 (2025年1月25日 14:41更新)
東京の臨海部を走る「ゆりかもめ」が25日午前11時半すぎ、停電の影響で運転を見合わせた。運行会社によると、午後2時15分ごろに全線で運転を再開した。
ゆりかもめは東京の新橋と豊洲を結ぶ新交通システム。停電は芝浦ふ頭―お台場海浜公園間で発生し、全線で一時運転を見合わせた。同社が停電の原因を調べている。』
-
ゆりかもめ 停電 一時全線で運転見合わせ 乗客が徒歩で避難
https://www3.nhk.or.jp/shutoken-news/20250125/1000113491.html『01月25日 13時07分
25日午前、東京の臨海部を走る「ゆりかもめ」で停電が起き、一時、全線で運転を見合わせました。
この影響で一部の車両が駅と駅の間で停止し、およそ200人の乗客が高架軌道上を徒歩で避難しました。「ゆりかもめ」の運行会社によりますと25日午前11時半すぎ、芝浦ふ頭駅とお台場海浜公園駅の間で停電が起き、全線で運転を見合わせました。
この影響で芝浦ふ頭駅とお台場海浜公園駅の間で車両が停止し、係員を向かわせて近くの駅まで徒歩での避難誘導を行ったということです。
この車両にはおよそ200人が乗っていましたが、これまでのところ、気分が悪くなった人などの報告は受けていないということです。
ゆりかもめは午後0時40分現在も一部の区間で運転を見合わせているということです。NHKのヘリコプターが午後0時40分ごろ撮影した映像では、6両編成の車両が「芝浦ふ頭駅」手前の高架軌道上で停止していました。
新交通システムの「ゆりかもめ」は、無人での自動運転が行われ、新橋駅と豊洲駅の間のおよそ15キロを専用の高架軌道で走行します。
高架軌道上で停止した車両に乗っていた男性によりますと、芝浦ふ頭駅を発車したあとまもなくして止まり、車内放送で「停電で停車していて、場合によっては外に出て避難します」と伝えられたということです。
その後、駅員の誘導に従って乗客が順番に車両から降り、芝浦ふ頭駅まで数十メートルほど徒歩で移動したということで、駅員からは「段差があるのでご注意ください」などと呼びかけがあったということです。
男性は、「駅員が迅速に誘導してくれたので、大きな混乱もなく落ち着いて避難することができました」と話していました。』