※ 下記の記事は、「SE目線」で見た「みずほ銀行の統合プロジェクト」の実相だ…。
※ 非常に参考になるんで、キャプチャさせてもらった…。
みずほ銀行の統合プロジェクト終焉で人月バブル崩壊か?
2021年3月1日
https://ityarou.com/ithitokoto022/
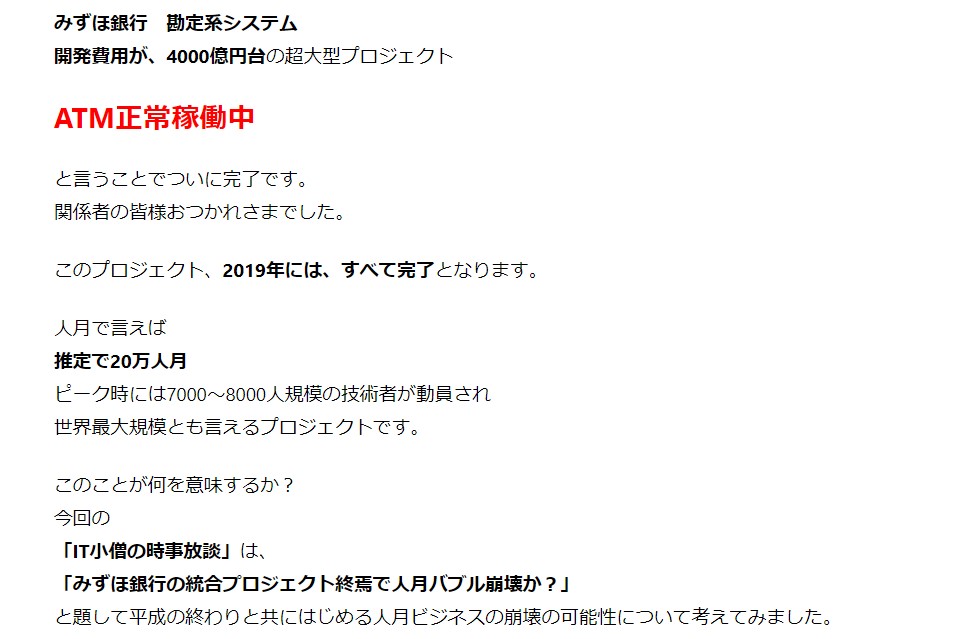
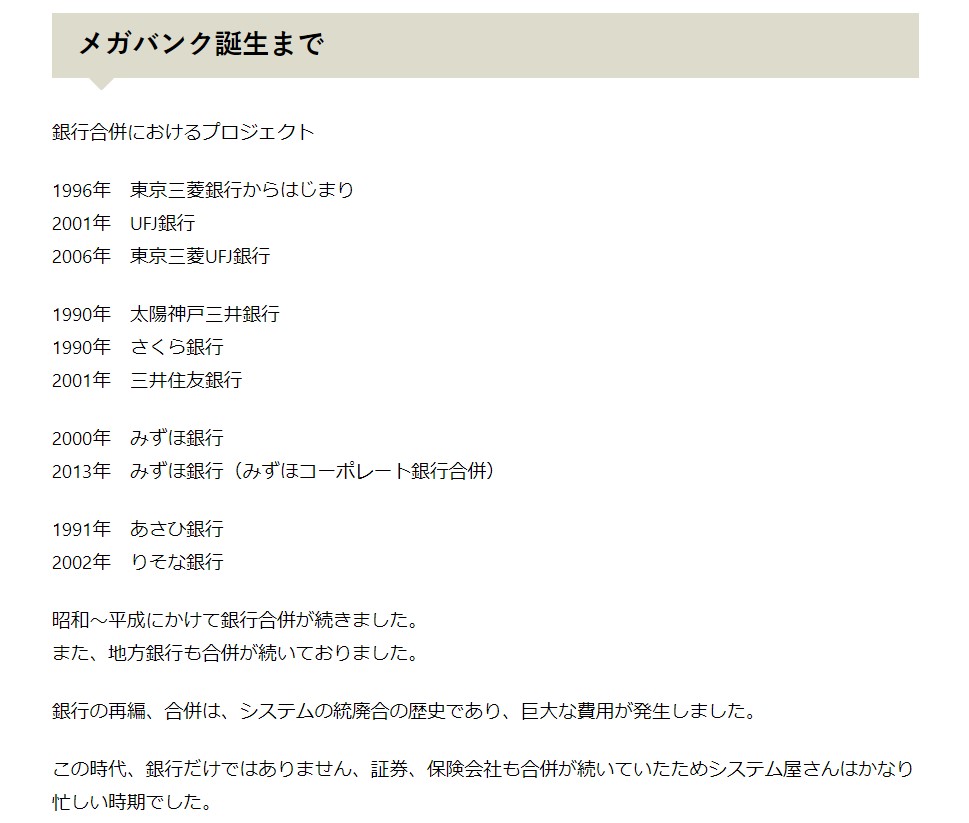
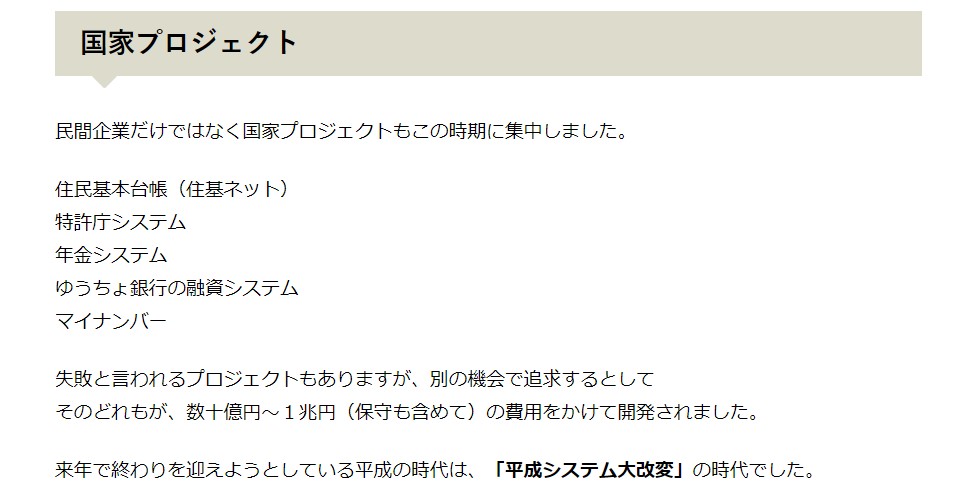
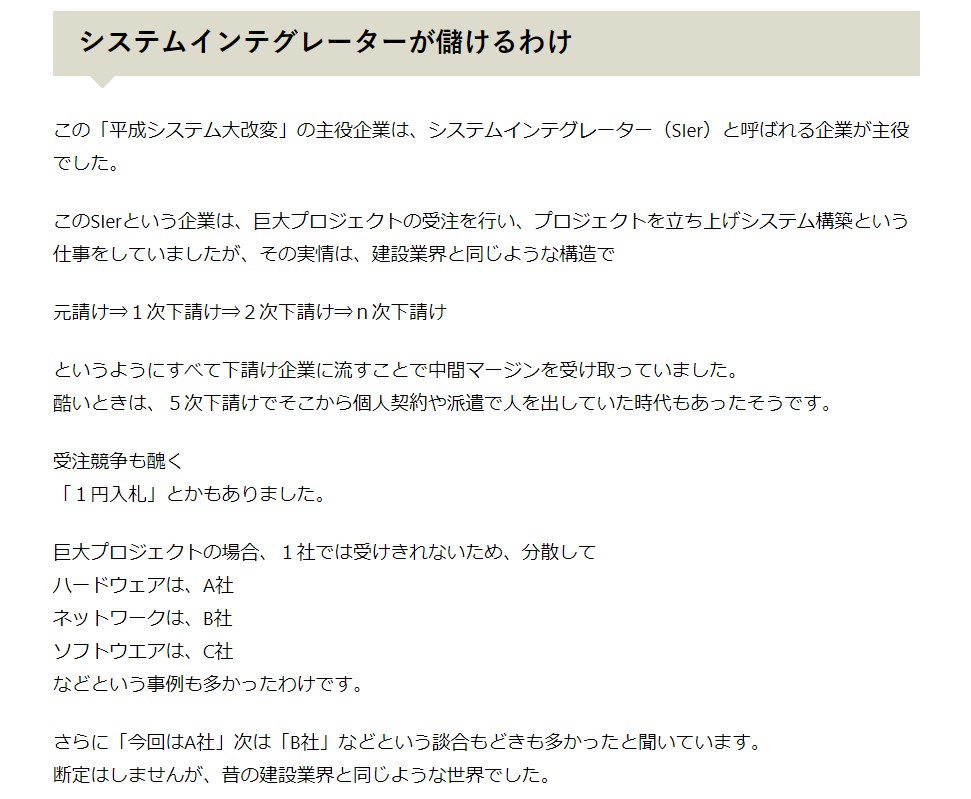
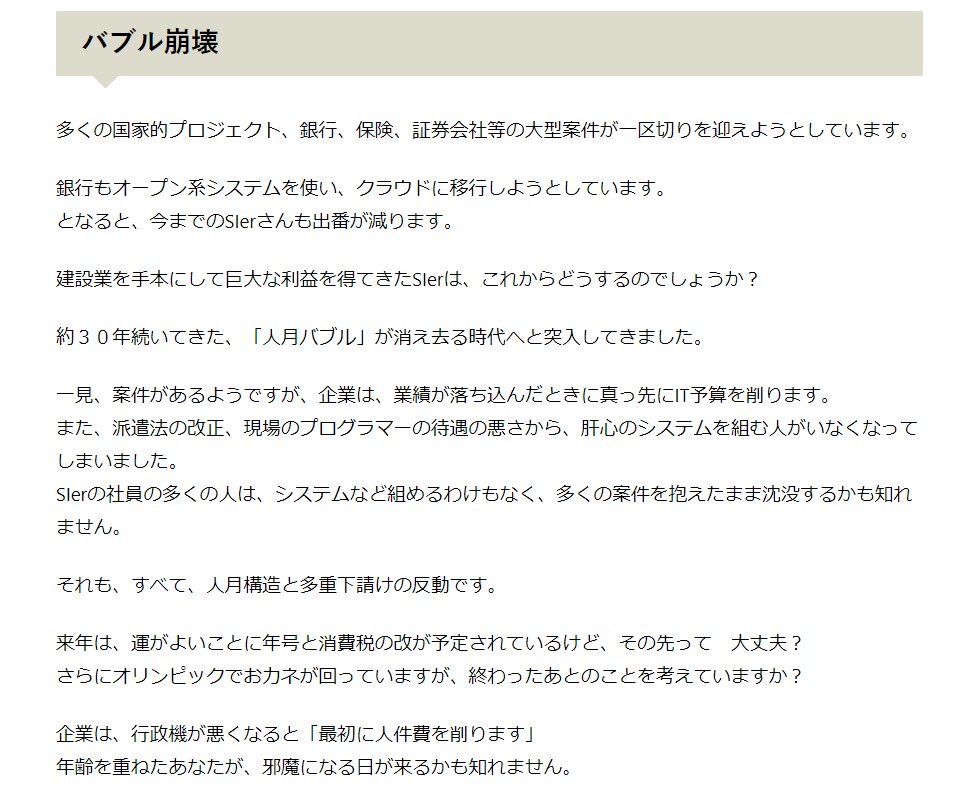
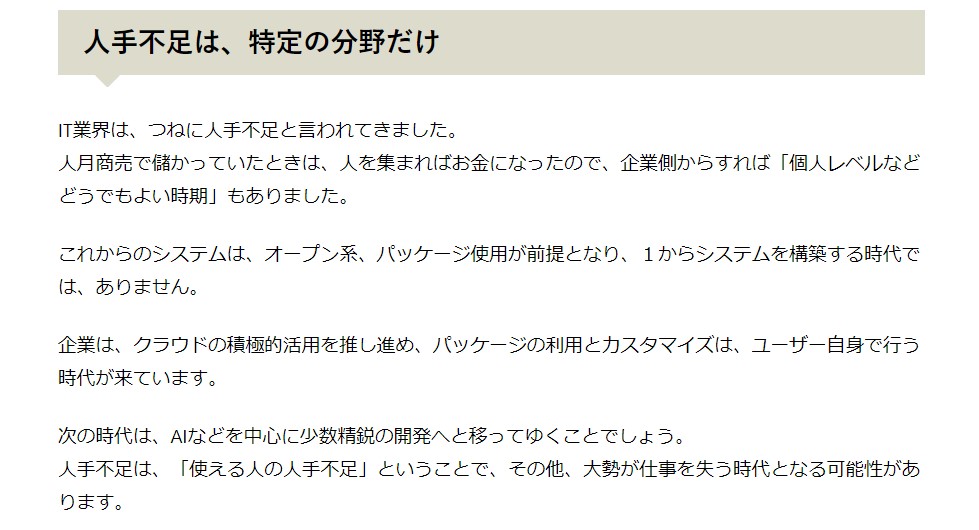
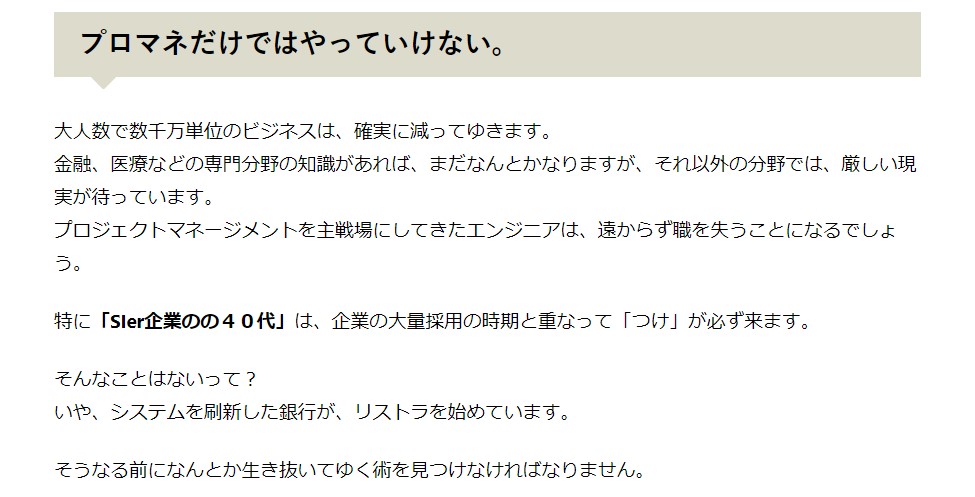
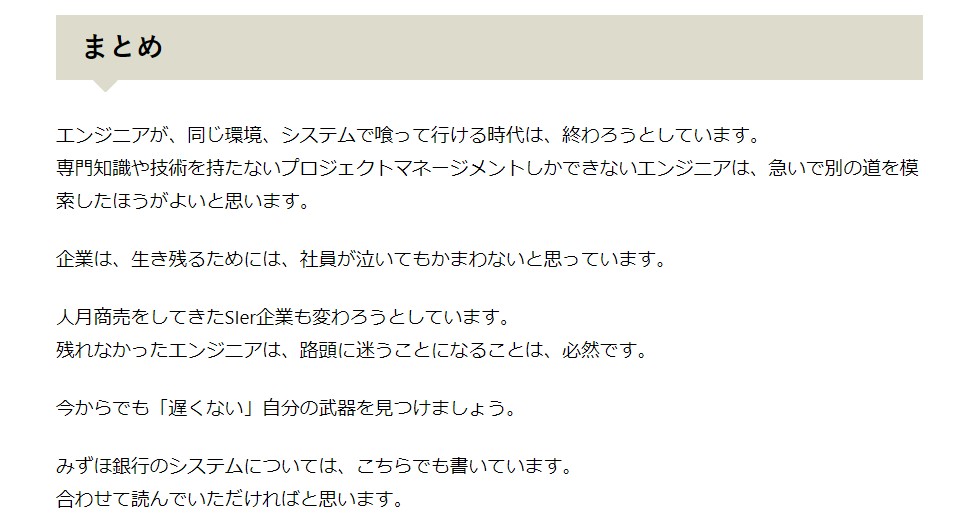
※ 下記の記事は、「SE目線」で見た「みずほ銀行の統合プロジェクト」の実相だ…。
※ 非常に参考になるんで、キャプチャさせてもらった…。
みずほ銀行の統合プロジェクト終焉で人月バブル崩壊か?
2021年3月1日
https://ityarou.com/ithitokoto022/
CIOはどこにいる みずほ銀行システム統合における苦闘の19年とは【編集部オススメの書籍】
https://enterprisezine.jp/article/detail/13421
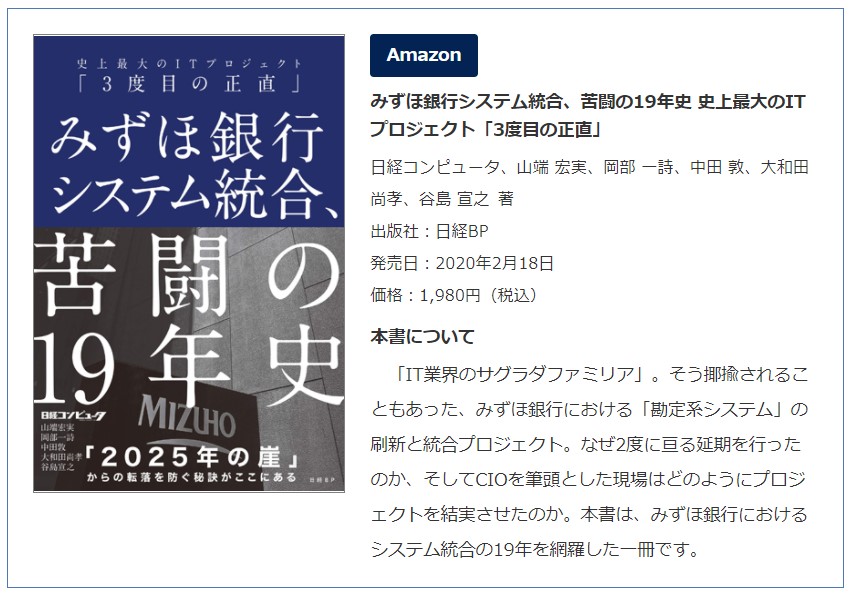
『「IT業界のサグラダファミリア」。そう揶揄されることもあった、みずほ銀行における「勘定系システム」の刷新と統合プロジェクト。2011年6月に開始されたプロジェクトは、2度に亘った延期の結果、2019年7月に完了しました。なぜ2度に亘る延期を行ったのか、そしてCIOを筆頭とした現場はどのようにプロジェクトを結実させたのか。みずほ銀行におけるシステム統合の19年を網羅した一冊を、今回は取り上げたいと思います。』
『苦闘の19年 新勘定系システム「MINORI」の開発
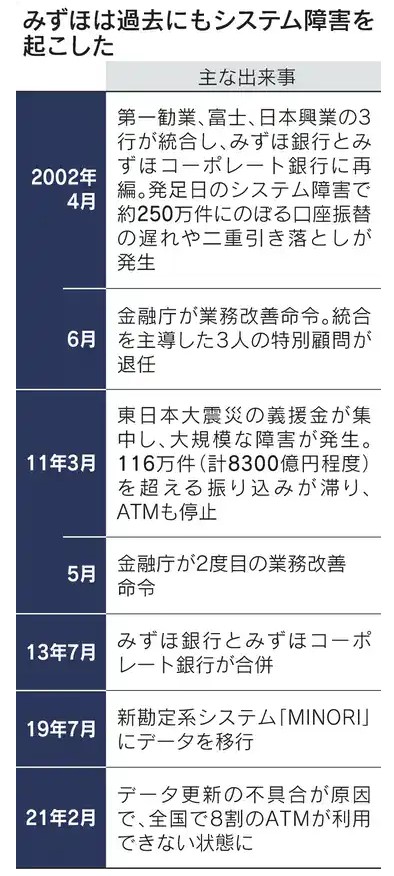
今回紹介するのは、「みずほ銀行システム統合、苦闘の19年史」という一冊。巨額の予算が投入された史上最大のITプロジェクトとして、記憶に新しい方も多いのではないでしょうか。1980年代末から利用され続けていた勘定系システムは老朽化し、2002年4月と2011年3月に2度も大規模なシステム障害を起こしました。これを機会に2011年6月から本格的に開始された新勘定系システム「MINORI」の開発プロジェクトは、2度にわたる大幅なスケジュールの延期を決断しなければならないなど、苦難の連続でした。
CIOはどこにいる
1992年12月22日、第一勧銀と富士銀、興銀の経営統合に伴って「みずほフィナンシャルグループ(みずほFG)」と改められ、同時に既存の情報システムの統合方針が明らかにされました。このとき、発表された構成メンバーにはCSOやCFO、CRO、CCOの名前はあるものの、CIOが記載されていませんでした。記者の「CIOは経営会議のメンバーではないのでしょうか」という質問に、当時の山本頭取は「ぬかりなくやる所存」と回答しています。
「戦略的なIT活用」を掲げながらもCIOというポジションを設けておらず、本格的な勘定系システムの開発を経験したことのある担当役員は皆無だったのです。さらに、2002年4月までの間に三行の担当役員はすべて人事異動。体制面での大きな不備が統合当時から存在していました。
そして、CIO不在のなかで2002年4月に最初の大規模システム障害を引き起こし、新システムへの刷新を試みるも2011年3月に2度目の大規模システム障害を引き起こして、金融庁から異例の業務改善命令が下されしまいます。
では、なぜこのような最悪の事態を迎えたのか。本書では、そのさまざまな要因を解説するなかでCIOの責務についても言及しています。
実はこのとき、みずほFGとみずほ銀行、みずほコーポレート銀行にはそれぞれ情報システム部門が存在し、CIOも会社ごとに別だったのです。つまり、システム障害が起きてもCIOをはじめとした情報システム部門同士で情報共有をすることができず、方針もバラバラの状態でした。
これを反省し、2012年6月にみずほFGの安部グループCIOが、常務取締役に就任。さらに、みずほFGの取締役副社長とみずほ銀行の副頭取も兼務。1992年以来、取締役会のメンバーでなかったCIOが、ようやく経営トップに位置した立場でシステム刷新を推し進めることができるようになったのです。
企業におけるCIOの重要性は、組織が大きくなるほど高まっていきます。本書では、「MINORI」の開発プロジェクトの成否に欠かせない存在として随所で描かれるため、CIOに対する認識を深める契機にもなることでしょう。
このほかにも、情報システムは経年劣化しブラックボックス化してしまうことを、大規模システム障害とともに解説してあったり、システム部門以外との連携の重要性が説かれたりと、システムに関わるすべての方の知見が深まる内容となっています。
みずほ銀行のシステム刷新の歴史は負の側面だけで描かれることも多いのですが、本書ではリアルな現場な声と細緻なレポートによって、第三者視点でしっかりと19年におよぶ歴史を紹介しています。
CIOの活躍がますます期待される現在の日本において、本書は改めてCIOの役割とはなにかということを考えることができる一冊となっています。ぜひ、本書でCIOと情報システム部門の在り方を考えてみてはいかがでしょうか。』
みずほ銀行
https://ja.wikipedia.org/wiki/%E3%81%BF%E3%81%9A%E3%81%BB%E9%8A%80%E8%A1%8C#:~:text=%E6%A0%AA%E5%BC%8F%E4%BC%9A%E7%A4%BE%E3%81%BF%E3%81%9A%E3%81%BB%E9%8A%80%E8%A1%8C%20%EF%BC%88%E3%81%BF%E3%81%9A%E3%81%BB%E3%81%8E%E3%82%93%E3%81%93%E3%81%86%E3%80%81%E7%95%A5:%20%E3%81%BF%E3%81%9A%E3%81%BB%20%E3%80%81%20%E8%8B%B1:%20Mizuho%20Bank,%20Ltd.;,%E3%81%BF%E3%81%9A%E3%81%BB%E3%82%B3%E3%83%BC%E3%83%9D%E3%83%AC%E3%83%BC%E3%83%88%E9%8A%80%E8%A1%8C%20%E3%81%A8%E5%90%88%E4%BD%B5%E3%81%99%E3%82%8B%E3%81%93%E3%81%A8%E3%81%8C%E7%99%BA%E8%A1%A8%E3%81%95%E3%82%8C%E3%81%9F%20%E3%80%82%202013%E5%B9%B4%EF%BC%88%E5%B9%B3%E6%88%9025%E5%B9%B4%EF%BC%897%E6%9C%881%E6%97%A5%E3%80%81%E5%BE%93%E5%89%8D%E3%81%AE%E3%81%BF%E3%81%9A%E3%81%BB%E9%8A%80%E8%A1%8C%E3%81%AF%EF%BC%88%E6%B3%95%E4%BA%BA%E6%A0%BC%E3%81%A8%E3%81%97%E3%81%A6%EF%BC%89%E3%81%BF%E3%81%9A%E3%81%BB%E3%82%B3%E3%83%BC%E3%83%9D%E3%83%AC%E3%83%BC%E3%83%88%E9%8A%80%E8%A1%8C%EF%BC%88CBK%EF%BC%89%E3%81%AB%E5%90%B8%E5%8F%8E%E5%90%88%E4%BD%B5%E3%81%95%E3%82%8C%E3%81%9F%EF%BC%88%E6%B3%95%E4%BA%BA%E6%A0%BC%E3%81%A8%20SWIFT%E3%82%B3%E3%83%BC%E3%83%89%20%E3%81%AA%E3%81%A9%E3%81%AFCBK%E5%81%B4%E3%80%81%20%E7%B5%B1%E4%B8%80%E9%87%91%E8%9E%8D%E6%A9%9F%E9%96%A2%E3%82%B3%E3%83%BC%E3%83%89%20%E3%81%AA%E3%81%A9%E3%81%AF%E6%97%A7%E3%81%BF%E3%81%9A%E3%81%BB%E9%8A%80%E8%A1%8C%E5%81%B4%E3%82%92%E7%B6%99%E6%89%BF%EF%BC%89%E3%80%82
『設立の経緯
2002年(平成14年)、当時みずほホールディングス傘下であった第一勧業銀行・富士銀行・日本興業銀行の分割・合併により、旧みずほ銀行(存続行は旧第一勧業銀行で、みずほ統合準備銀行を吸収合併)とみずほコーポレート銀行(存続行は旧富士銀で、旧興銀を吸収合併)が誕生した。第一勧業銀行・富士銀行・日本興業銀行は、何れも20世紀の日本における超一流かつ最大級の銀行であった。
行名のみずほ(瑞穂)とは、「みずみずしい稲の穂」の意とされ、「瑞穂国」(葦原千五百秋瑞穂国)は、日本書紀に登場した日本の美称でもある。日本を代表する銀行を目指すとのことで、この商号とされた。』
・第一勧業銀行
https://ja.wikipedia.org/wiki/%E7%AC%AC%E4%B8%80%E5%8B%A7%E6%A5%AD%E9%8A%80%E8%A1%8C
『歴史
合併
1971年、第一銀行(国内資金量順位6位)とかつての特殊銀行だった日本勧業銀行(同8位、勧銀)が合併し、総資産では富士銀行を抜いて国内第一位の都市銀行として誕生した。都市銀行同士の合併は第二次世界大戦後初であった。この合併には神戸銀行が加わる計画もあったが、同行は離脱、翌々年に太陽銀行と合併し太陽神戸銀行が発足する運びとなる。
第一・勧銀はこの合併について「第一の店舗は東京圏中心で、融資先には重化学工業が多い。一方、勧銀の店舗は地方部にも分散しており、融資先には中小製造業及び流通・運輸・小売業が多い。このため補完効果が高いうえ、互いに中位行でかつ非財閥系であり、対等合併が可能である」とその意義を説明した。特に第一側には財閥系銀行との合併にアレルギーを示す人間が多く(詳細は後述)、勧銀が非財閥系であることは合併相手の選定において極めて重要な要素だった。
大蔵省は、「規模の利益を生かし、経営基盤の強化を図り、さらに国民経済の要請に応えることは、金融効率の趣旨にかなうもの」とこれを評価し、後進のみずほ銀行はホームページにおいて「国民各層と広範なお取引を頂き、真に国民的、中立的な銀行をつくり上げてきました」とし、非財閥系かつ全ての都道府県庁所在地に支店を置いた合併行の特徴を評している。[2]』
『歴史
戦前 – 安田銀行
旧富士銀行(安田銀行)横浜支店、1929年建築(横浜市認定歴史的建造物)
1864年、安田財閥の創始者・安田善次郎は江戸日本橋乗物町(現在の東京都中央区日本橋堀留町)に露天の乾物商兼両替商・安田屋を開業した。2年後の1866年には日本橋小舟町へ移り安田商店と改称。発足したばかりでまだ信用力のない明治新政府の不換紙幣や公債を率先して引き受け、その流通に積極的に協力。1870年に正金金札等価通用布告がなされると、これらを額面引き換えし更なる巨万の利益を得ることになる。
1876年、この強固な資本を基盤に川崎八右衛門と共に日本橋小舟町に第三国立銀行を開業。また1880年には、本体の安田商店を合本安田銀行に改組した。こうして資本金20万円、従業員31人、店鋪数3をもって銀行としての歴史が始まった。明治の日本にあって、安田銀行は鉄道・築港などの大規模公共事業に資金を提供し、政府や自治体からの信頼を厚くする。そして、当時の東京府東京市や大阪府大阪市の二府もその中に含まれ、その後の富士銀行の本金庫業務(指定金融機関)としての地位、「公金の安田」の名声を築いていくこととなる。
時代が大正に移ると、第一次世界大戦や関東大震災、それに続く不況によって社会情勢は不安定化。資金力・信用力が脆弱な中小の銀行は経営難に陥ったが、安田銀行はこれを援助し、時には吸収・合併を行い預金者の救済にあたった。こうして親密となった11行が1923年に大合同して新:安田銀行となる。資本金1億5000万円、預金5億4200万円、貸出金5億2100万円、店鋪数211、従業員数3,700人などいずれの分野においても国内首位となり、この座は1971年の第一勧業銀行誕生まで不動であった。
初代安田銀行末期の店舗網は栃木県から東北方向に伸びていた。
統合参加10行の概要
[icon]
この節の加筆が望まれています。
第三銀行
詳細は「第三国立銀行」を参照
同行は、大阪で国立銀行免許を安田が譲り受けて設立。安田系の大合同に参加したなかで、2番目の規模ではあったが、初代安田銀行との店舗の重複は東京(小舟町本店)と横浜の2店舗であり、その他は大阪、山陰地方などに店舗を有していた。
明治商業銀行
同行はもともと安田と加賀前田家によって設立。安田系銀行として安田、第三に次ぐ規模の銀行であった。本店は東京八重洲に置き東京府内を中心に群馬県数ヶ所と石川県金沢市、長野県松本市に計22店舗を有していた。
根室銀行
1898年に北海道根室町に柳田藤吉が設立(設立時より安田善次郎が顧問就任)した。翌年の増資に際し安田が引き受けることになった。道内(道央・道南を除く)各地に全19店舗を置いていた。営業店として現存するのは、みずほ銀行釧路支店、帯広支店(当時の支店建物は十勝信用組合本店として利用されている)。 なお、昭和中期に日本勧業銀行帯広支店の営業権を富士銀行が引き受けた。みずほ帯広支店は旧日本勧業銀行帯広支店の場所にある。
神奈川銀行
現在の横浜市神奈川区に本店を置き明治恐慌や大戦後不況などで不調となったのち全支店廃止し、本店内に第三銀行神奈川支店が設けられ有価証券も第三銀行に譲渡された。安田系となった銀行としては参加11行の中でもっとも遅い。営業店としては現在のみずほ銀行横浜駅前支店。現存する第二地銀の同名の銀行とは無関係である。
信濃銀行
小坂善之助ら8名により私立銀行として設立したが1905年末に生糸価格の暴落もあり苦境に陥り1908年に安田の手により救済された。店舗は長野県中心に18店舗有していた。営業店としては現在のみずほ銀行長野支店。1928年(昭和3年)に設立された信濃銀行とは歴史的に全くの別銀行である。
京都銀行
1894年に開業するも7年後の1901年の恐慌により経営は悪化。安田の手により救済された。現存する同名の銀行とは無関係である。店舗は京都府、福井県に6店舗を有していた。営業店としては現在のみずほ銀行京都支店。
百三十銀行
1878年に松本重太郎が大阪市東区(現在の中央区)高麗橋に資本金25万円で第百三十国立銀行として設立した。旧徳島藩士の小室信夫と組んで、宮津や福知山の旧藩士を説き、金禄公債を資本金として出資させるのに成功した。初代頭取には、小室の父佐喜蔵が、取締役には渋谷、稲田、松本誠直が就任し、重太郎は取締役兼支配人となった。1880年には重太郎が頭取に就任した。こうして1896年には、貸出額は住友銀行をしのぎ、在阪銀行のトップの座を占めた。1898年、国立銀行の満期解散にともない、同行は普通銀行に転換し、百三十銀行と改称。同行は百三十六銀行、大阪興業銀行、小西銀行、西陣銀行、福知山銀行、八十七銀行を合併し、1902年末には資本金325万円、大阪・京都・滋賀(末期には撤退)・福井・福岡に15店舗をもつ大銀行となったがその後の1904年(明治37年)に休業・破綻により安田が救済しそれ以降安田系の銀行となる。安田銀行への大合同直前には前記の地域に加え、朝鮮半島にも4店舗所を含む27店舗を有していた。営業店としては現在のみずほ銀行大阪支店ほか。
日本商業銀行
1895年に開業。翌年には福岡県門司町と北海道小樽町に進出。さらには営業満期となった第百三国立銀行を吸収合併。現在の神戸市兵庫区に本店を置き店舗は兵庫県内はもとより、山口県、福岡県、長崎県長崎市、北海道小樽市に全13店舗を有していた。本店は営業店としては現在のみずほ銀行神戸支店。
二十二銀行
詳細は「二十二銀行」を参照
1876年の国立銀行条例改正と共の有志により第二十二国立銀行を設立。その後1897年に二十二銀行と改称。当時の地方銀行としては屈指の規模を誇るが1901年に苦境に陥り安田の手に委ねられた。岡山市に本店を置き、店舗網は岡山県を中心に香川、広島県内に全23店舗を有していた。営業店としては現在のみずほ銀行岡山支店ほか4店舗。
肥後銀行
前身は第六国立銀行。現在の同名の銀行とは異なる。1877年に福島市で開業した後、1892年に本店を東京に移すものの最終的には熊本市に移転していた。そのなかで大阪支店の廃止や第九銀行の吸収合併などを行った。統合直前には熊本県を中心に全19店舗を有していた。営業店としては現在のみずほ銀行熊本支店。
戦後 – 富士銀行
旧:富士銀行鳥取支店(1951年~1968年撤退・完全廃止まで使用 建物としては島根銀行鳥取支店)
終戦後の財閥解体によって安田銀行は安田家と決別する意思のもとに、1948年(昭和23年)、富士銀行と改称。「富士」という新商号は、日本最高峰である富士山にちなんでおり、「国民[注 2]」「共立」「日本商業[注 3]」「富士[注 4]」などの中から京浜地区の行員によるアンケートの結果選ばれたものである。戦前からの強みであった公金取り扱いに加えて、芙蓉グループの結成により一大企業系列の中核となった。
個人向け業務の分野でも「みなさまの富士銀行」をキャッチコピーに掲げ、創業80周年を迎える1960年には「カラコロ富士へ」(=下駄履きで気軽に入れる銀行)を新たに採用。法人・個人の双方に強い名門都銀として、また東京都及び特別区との強いつながりから「東京の地銀」として長らく歩んだ。
こうして紛れもない上位行として君臨するが、1970年代以降は第一勧業銀行が発足して長年君臨していた預金量業界トップの座を奪われるなど、その地位は徐々に低下していた。このため、1970年代後半には同じく都銀上位行であった三和銀行との合併を画策し、業界トップの座の奪回を狙っていた。東京本店の富士銀行と大阪本店の三和銀行は店舗網のバランスでも補完性が非常に高く、経営状態、総資産も両行ほぼ同じで事実上の非財閥銀行同士であり、吸収されるリスクも皆無であったため互いに合併のメリットが大きかった。更に三和銀行系の多くの企業が富士銀行を準主力行、もしくは三和銀行と並ぶ主力行にしていた[注 5] ため、合併交渉も順調に進み三和とは合意寸前にまで達したが、金融業界全体が護送船団方式にどっぷりつかっていた当時では「巨大銀行の誕生は預金の寡占につながり、銀行業界にとって好ましくない」という理由で大蔵省からの認可が下りなかったため、この合併はご破算となってしまった。
1980年代に入ると、住友銀行が積極的な営業を展開する中、平和相互銀行を吸収合併。首都圏攻勢の足場を築き、バブル期に突入するとより一層営業に力を入れた。焦る富士は対抗して営業部隊を投入、白兵戦を繰り広げ「FS戦争」(両社の頭文字から。「富士住友戦争」とも言う)と呼ばれる熾烈な貸出競争を繰り広げ、1988年10月、住宅を担保にどんな使途でも自由に使えるカードローンである「住活ローン」の取り扱いを拡大し、翌年9月には「絵画担保ローン」も導入[4]。バブル景気に踊った。また富士は、元々は三和銀行と繋がりの深かった大阪に本店を置く有力な信用組合であった大阪府民信用組合の経営に深く関与するようになり、富士から府民信組に対する紹介預金の過半がイトマン事件で逮捕された許永中や伊藤寿永光の関連企業に流れていたことが発覚した[5]。さらに当時の府民信組理事長が画策していた大阪南部を基盤としていた河内信用組合と府民信組の合併が実現した際には、府民信組理事長は余剰となった店舗を富士に譲り渡すとの内諾を富士の関西駐在役員と交わしていた[6]。』
バブル崩壊 – 統合
1990年代、不良債権問題・金融システム不安の拡大と並行して、富士銀行の経営は悪化の一途を辿る。金融ビッグバンの流れに乗って1994年に富士証券(現:みずほ証券)・1996年に富士信託銀行(現:みずほ信託銀行)を設立するなど業績改善を図ったが、いずれも収益の柱となるには至らなかった。また、前年に日本興業銀行に合併の打診をしたが、破談になった。しかし、これが第一勧銀・興銀との統合へとつながったことは否めない。
1997年11月には山一證券が自主廃業、親密だった富士は「山一を支援するだけの余力がなかった」と市場からみなされ、株価が暴落する事態になった。同年6月に1,860円だった富士銀行株は、翌1998年(平成10年)10月には252円まで値下がりしている。国内50拠点を統廃合、海外拠点をほぼ半減し、1998年(平成10年)から2000年(平成12年)にかけて行員1,700名のリストラを余儀なくされた。金融早期健全化法に基づく公的資金注入は、都銀の中でも最大規模の1兆円に達した[7]。
1999年には系列の安田信託銀行(現:みずほ信託銀行)が経営危機に陥り、第三者割当増資を引き受け救済子会社化するが、もはや富士独力での再建は不可能だった。ここで浮上したのが第一勧業銀行との連携であった。2行の傘下にあった富士信託銀行と第一勧業信託銀行を合併し、第一勧業富士信託銀行とした上で、安田信託の中でも比較的高収益だった法人・年金部門を分割譲渡。こうした経緯から第一勧銀との関係が生まれ、みずほFG発足へとつながっていった。この連携の素地には1969年にクレジットカード業務を行うために設立した合弁会社であるユニオンクレジットの成功による両行の信頼関係が存在していた。また、1960年代後半に地方店舗整理の際日本勧業銀行と一部店舗を交換(相手行店舗と統合)した。
ニューヨーク事業所の罹災
合併統合を目前にした2001年9月11日、アメリカ同時多発テロ事件で、ハイジャックされたユナイテッド航空175便が世界貿易センタービル南棟78-84階に衝突した。ニューヨーク支店および現地法人等は南棟79-82階に入居し、現地採用を含め約700人ほどが勤務に従事していた。このうち支店長のほか、米州営業部長、米州営業管理部長、みずほキャピタルマーケッツ社長など12名が犠牲となった[8][9]。事件の翌年12月に犠牲となった1行員の妻がこれについて綴ったエッセイを上梓し[10]、2004年9月11日には2時間ドラマ「9・11 NYテロ真実の物語」としてフジテレビ系のプレミアムステージ枠にて実写化・放映された。
2005年9月11日、みずほFG本部前(事件発生当時の富士銀行本店)に追悼の慰霊碑が設置された。ニューヨーク市消防局から寄贈されたもので、犠牲者の名が刻まれている。みずほFGが本社を置く大手町タワーが完成後には慰霊碑もタワーと同区画内に設けられた緑地である「大手町の森」の中に移設され、毎年9月11日には献花台が設置される。
テロについての詳細はユナイテッド航空175便テロ事件参照
みずほ銀行発足へ
2002年4月1日に、第一勧業銀行に「カスタマー・コンシューマー銀行業務に関する諸営業」を承継させ、また同行から「コーポレート銀行業務に関する諸営業」を承継し、並びに日本興業銀行を合併。みずほコーポレート銀行と改称した。2002年から2013年までの富士銀行の法定手続上の承継会社はみずほコーポレート銀行であった[注 6]。2013年7月1日にみずほコーポレート銀行がみずほ銀行を吸収合併。行名をみずほ銀行に改めた。
https://www.nikkei.com/article/DGXZQODF011H70R00C21A3000000/
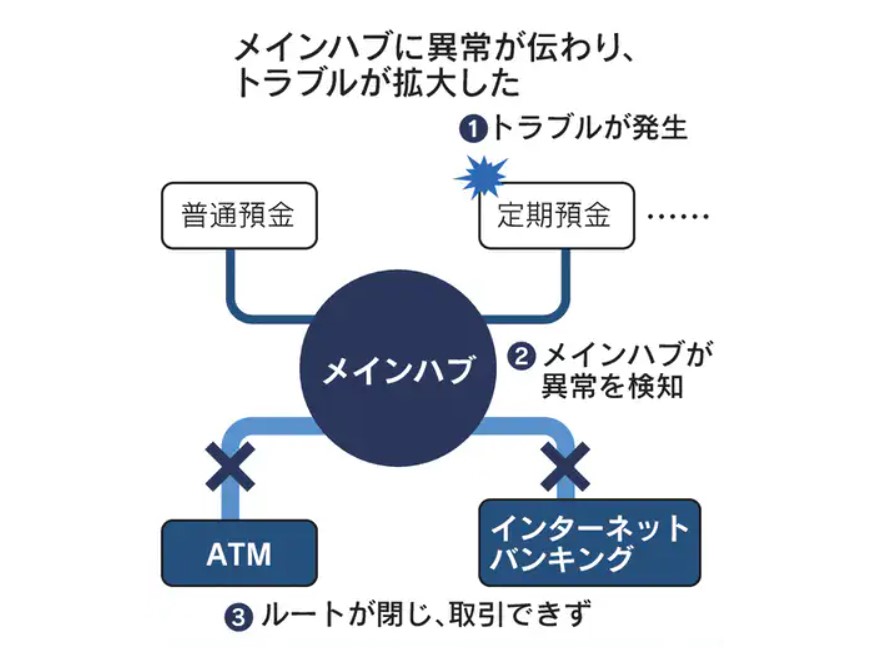
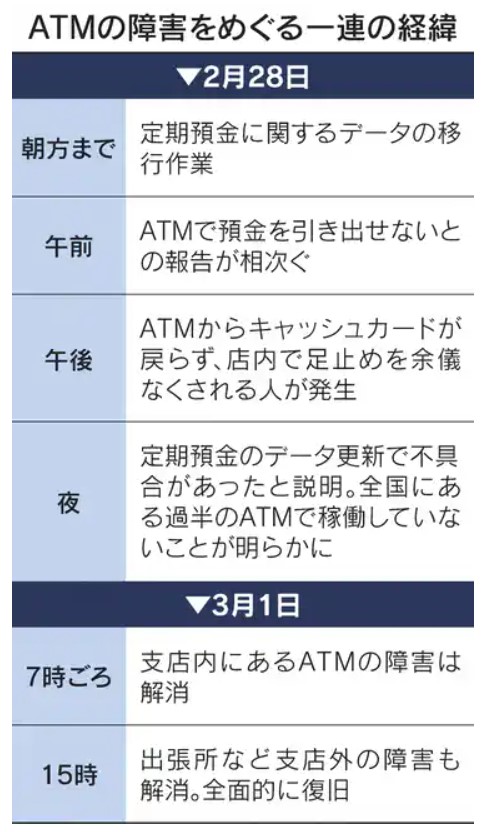
『みずほ銀行で2月28日に起きた障害は、ATMに入れたキャッシュカードや通帳が戻らないという異例の不具合で利用者の不安を広げた。想定の甘さからシステムの自衛機能が裏目に出た形で、顧客を長時間、店舗に足止めするなど事後対応のまずさが浮き彫りになった。早急に再発防止策を講じなければ信頼回復は難しい。
【関連記事】
藤原頭取「みずほが全責任」 ATM障害、一問一答
ATMに漂うオワコンの気配 今なお機能拡充の意義
みずほ障害、麻生金融相「原因究明と再発防止を」
今回の障害とその後のトラブルは複数の原因が重なって起きた。1つ目はそもそもの想定の甘さだ。定期預金は満期…
この記事は会員限定です。登録すると続きをお読みいただけます。
残り1678文字
すべての記事が読み放題
有料会員が初回1カ月無料
ログインする
https://www.nikkei.com/login 』
定期預金は満期を月末に設定している預金者が多く、月末の処理件数が増えることが多いのにこの認識が薄かった。
みずほ銀行は1日の記者会見で、障害の直接の理由について、定期預金のデータ移行時に使うメモリーの容量不足だったと説明した。臨時と通常の処理件数の合計が、準備していたメモリーの容量を超えたためにパンクしたという。27日は合計60万件で問題は起きなかったが、28日に同70万件に増えた途端に容量を超えたとしている。
記者会見した片野健・常務執行役員もデータ移行自体は「それほど難易度の高い作業ではない」と説明しており、そもそもの認識の甘さが障害を招いた形だ。
2つめはシステム設定での誤算だ。トラブルの発生を受けて防衛機能が設計通りに働いたものの、システムを守ることを過剰に優先する設定にしていたため顧客に迷惑をかけてしまった。
みずほは会見で定期預金データの移行作業で障害がおきたと説明したが、なぜこれがATMにキャッシュカードや通帳が吸い込まれることになるのかはわかりにくい。
2019年に稼働させた新システム「MINORI」は基幹システム(ハブ)に、預金や融資などの個別業務(スポーク)をつかさどるシステムが連なる構成だ。どこかに問題が発生すると「すべての取引が止まらないよう、その他の取引の間口を閉じていく」(藤原弘治頭取)機能がある。過去に大規模な障害を起こしたみずほがトラブルを最小化するために埋め込んだ設計という。
今回は定期預金のシステムが障害を検知し、本体システムへのダメージを避けるためにATMの利用を制限した。もともとATMには不正利用を防ぐためにカードをATM内にとどめておく機能もある。一つ一つの機能は誤作動ではないが、全体としては大前提である「顧客に迷惑をかけない運用」(藤原頭取)に反する形になった。
最大の問題はトラブルがおきた後の対応のまずさだ。28日にはキャッシュカードをATMから取り出せず、多くの預金者が店舗内に長時間とどまらざるを得なくなった。週末で店舗などに行員がおらず、4時間以上待たされた利用者もいた。
みずほはこういう場合に備える対応マニュアルを用意してはいた。しかしカードや通帳を取り出せなかった人が累計5244件まで膨らみ、対応が追いつかなかった。
富士、第一勧業、日本興業の3行が統合したみずほ銀は長く、バラバラのシステムをつなぎ合わせて使ってきた。この3行とそれぞれのシステムを手掛けてきたベンダーの利害を優先した複雑なシステムになっていたとされ、結果的に新会社の発足当初から大規模な障害を引き起こした。
こうした反省を踏まえ、みずほは4000億円以上を投じて統合システムを刷新した。今回はシステムがバラバラという問題を解消した上で障害が起こった点が、過去の障害とは異なる。
今のシステムもメインフレームと呼ぶ基幹部分を日本IBM、預金などを富士通、融資や外国為替業務を日立製作所、全銀システムとの接続はNTTデータと、大手システムベンダーが分担している。しかし藤原頭取は「すべてはみずほ銀行、みずほグループの責任だ」と強調した。システム自体ではなく、それを運用する側に問題があったとの認識を示した。
ネットが社会に広く浸透する中、システム停止などのトラブルは今やどの業界でも起こりうる。問題が大きくならないよう日々の運用を磨くとともに、発生したときに備える姿勢がカギになる。
リスク管理に詳しい白井真弁護士は「銀行は社会的インフラであり、高いレベルのリスク管理が求められる」と指摘する。「2重3重のセーフティーネットを設けておく必要がある」と話す。
国立情報学研究所の佐藤一郎教授は「自動車では故障が起きた時に自動でブレーキをかけるなど事故が起きないようにする仕組みがある」とし、金融でも「利用者に迷惑がかからないようにすることが大事だ」と話す。
金融庁幹部は「なぜ、みずほだけこれほど『定例的』に障害が起きるのか。よくよく原因を分析する必要がある」と話す。銀行法に基づく報告徴求命令を出し、詳細な原因究明と再発防止の徹底を求める方針だ。
【関連記事】
みずほ大規模障害「3度目」防げず 信頼回復遠のく
「4時間待っても誰も来ない」 みずほATM障害で混乱
みずほ銀行、データ移行の想定に甘さ ATM障害を謝罪
多様な観点からニュースを考える
※掲載される投稿は投稿者個人の見解であり、日本経済新聞社の見解ではありません。
上杉素直のアバター
上杉素直
日本経済新聞社 本社コメンテーター
コメントメニュー
分析・考察 巨費を投じて新システムをつくったのに障害が起きる状況を見るにつけ、それを動かす人の知恵がやはり大切なのだと思い知らされます。今回のみずほのケースでは、良かれと思って用意したシステム上の仕組みが結果的に混乱を増幅してしまいました。機械が矛盾に気づくわけはなく、本来なら人の手による素早いコントロールが必要でした。AIなどの最新技術を使った商品やサービスがあらゆる産業に広がりつつあります。みずほの障害から導かれる教訓は広く通じるのではないでしょうか。
2021年3月2日 8:16 (2021年3月2日 8:48更新)
いいね
15
https://www.nikkei.com/article/DGXZQODF0107V0R00C21A3000000/
『みずほ銀行は1日、一部のATMが正常に稼働せず、預金を引き出せなくなる障害がほぼ復旧したと明らかにした。全国の支店にあるATMの復旧作業は終わり、午前7時以降、すべて稼働している。駅や商業施設など支店外の100カ所以上にあるATMは午前7時の時点で未稼働だ。利用を止めていたインターネットバンキングは全取引を再開した。
みずほでは2月28日午前からシステムに障害が生じ、同日夜7時半過ぎの時点で全国に設置している5395台にのぼるATMのうち、過半の2956台で使えない状態となった。1日午前7時の時点で店舗内のATMはすべて復旧し、支店外に置かれたATMの再開も順次進めていくという。
みずほは障害の原因を、定期預金に関するデータを移行する作業で生じた不具合だったとしている。操作中のATMからキャッシュカードや預金通帳が戻らず、28日に店内で長時間待たされた利用者も少なくない。影響はネットバンキングにおよび、定期預金の預け入れができない状態にもなっていた。
みずほ銀行ATM2900台に障害 ネットも一部取引停止に
「4時間待っても誰も来ない」 みずほATM障害で混乱
みずほ、鬼門のシステム立て直し 店舗の省人化急ぐ
静岡銀行の基幹系新システム、障害多発の厳しい船出
キャッシュカードや通帳を取り出せなくなった場合、本人へ連絡したうえで後日に返却する。代替策としてセブン銀行やイオン銀行、ローソン銀行で預金を引き出した利用客には手数料も返金するという。
すべての記事が読み放題
有料会員が初回1カ月無料
ログインする
https://www.nikkei.com/login 』
https://www.nikkei.com/article/DGXZQODF232GD0T20C21A2000000/
※ 「マイナス金利の導入」…。最初聞いたときは、耳を疑った…。
※ なにしろ、お金を「預けると」、「金利を”取られる”」という話しだからな…。
※ 断片的には、その「カラクリ」を聞いていた…。
※ しかし、はっきり明言しているものには、お目にかからなかった…。
※ この記事で、そこの部分が明確になった…。
※ 『金融機関が日銀に預ける残高に適用する金利を3つに分け、マイナス金利の導入以前の残高の一部はプラス0.1%、法定準備額などはゼロ%、それ以外はマイナス0.1%とする仕組みだ。』
※ と言うことで、全部が「マイナス金利」になるわけじゃない…。
※ しかし、「マイナス金利」になる部分(各銀行の貸付にまわせる部分)については、「なんとか、汗をかいて、リスクを取って、極力貸付に回してくれ。」ということだろう…。
※ 『銀行が余剰資金を当座預金に積むのではなく投融資に回すよう促し、経済の活性化につなげる狙いがあった。』と、記事にもあるしな…。
『「金利誘導が近い将来うまくいかなくなるのではないか」。最近、市場関係者が懸念の入り交じった視線を向けている指標がある。無担保コール翌日物金利だ。
金融機関が短期の資金を貸し借りする際の代表的な金利で、ここのところ上昇基調にある。直近の1月の平均金利はマイナス0.01%台半ばと約1年ぶりの高水準となった。マイナス金利政策を導入した2016年以来、約5年ぶりの高さも視野に入る。
背景を読み解くうえで、日銀がマイナス金利政策とセットで導入した日銀当座預金の「3層構造」をおさらいする必要がある。金融機関が日銀に預ける残高に適用する金利を3つに分け、マイナス金利の導入以前の残高の一部はプラス0.1%、法定準備額などはゼロ%、それ以外はマイナス0.1%とする仕組みだ。銀行が余剰資金を当座預金に積むのではなく投融資に回すよう促し、経済の活性化につなげる狙いがあった。
その後、日銀は20年3月に新型コロナウイルス対応の特別オペ(公開市場操作)を導入した。金融機関がこの制度を使うとゼロ金利の適用枠が増える。マイナス金利で短期市場から資金を調達しゼロ金利で預けると、利ざやが稼げてしまう。この結果、短期の資金調達が活発になり、無担保コール翌日物金利が上がる構図が生まれた。
「金利がマイナス圏で推移している分には問題ない」というのが日銀内の一般的な見方だが、政策委員からは「緩和姿勢の後退といった誤ったメッセージと市場に受け取られないよう留意する必要がある」との意見も出ている。
3月からは地域金融機関の再編や経営改善を支援する制度も始まる。改革を促すため、一定の条件を満たした地銀などの当座預金に金利を0.1%上乗せする「あめ玉」も用意した。短期市場で有力なプレーヤーである地銀の資金需要が高まり、無担保コール翌日物金利がプラス圏に浮上する可能性もある。
日銀が金利上昇を抑えるにはオペで資金供給を増やすのが常道だが、「疲弊している市場機能が一段とゆがむ恐れもあり、実際は難しい」(短資会社)。日銀内外で3層構造の見直し論も取り沙汰され始めている。
「3層構造は考え抜かれた芸術作品」。マイナス金利の導入当時、こう評する市場関係者もいた。市場のゼロ金利制約を乗り越えつつ、金融機関に過度な負担がかからないよう配慮した制度設計だったからだ。導入から5年以上たち、複雑さを増したマイナス金利政策は、「芸術作品」に綻びを広げつつある。
(古賀雄大)
すべての記事が読み放題
有料会員が初回1カ月無料
ログインする
https://www.nikkei.com/login 』
日銀がETF買い抑制? 懸念が生む日本株伸び悩み
証券部 佐伯遼
https://www.nikkei.com/article/DGXZQOGD222GR0S1A220C2000000/
※ 『日銀はETF買い入れの主目的をリスクプレミアムの縮小としている。市場の不安心理による株価の下押し圧力を意味する。日銀が従来のパターンを崩してまでETF買いを見送ったのは、「リスクプレミアムを縮小する必要がない割高な状態に株価が突入したと判断した」可能性があるというわけだ。』
※ これからすると、現状は、「日銀がわざわざ”下押し圧力”を、縮小に持っていく必要が無いくらい、十分に”下押し圧力”は、取り除かれている。」ということだろう…。
※ 「下押し」どころか、「もはや、バブルじゃないのか…。」という説も、ちらほら出てきてるくらいだからな…。
※ 「あとは、全くの自己責任で、やってくれ。」ということだろう…。
※ 日銀にすれば、「バブルの原因を作った!」と言われるのも、「(ETFの買い入れを止めて)バブル崩壊の引き金を引いた!」と言われるのも、イヤだろうからな…。
『2010年以降、日本株を支えてきた日銀の上場投資信託(ETF)に変化の兆しが現れている。前週18~19日には従来なら買い入れていたタイミングにもかかわらず日銀は買いに動かなかった。日銀が日本株を「割高」と判断したとの警戒感も浮上し、日本株の上値を抑えているようだ。
22日の東京市場で日経平均株価は232円(0.78%)高の3万250円で午前の取引を終えた。一時は上げ幅が400円を超えて3万458円に達…
この記事は会員限定です。登録すると続きをお読みいただけます。
残り798文字
すべての記事が読み放題
有料会員が初回1カ月無料
ログインする
https://www.nikkei.com/login 』
一時は上げ幅が400円を超えて3万458円に達し、16日に付けた終値ベースでの30年半ぶり高値(3万467円)に迫る場面もあった。ただ、午後の取引を始めると急速に伸び悩み、一時は3万100円を割り込む場面もあった。
日本株伸び悩みの主因は日本の取引時間中、米ダウ工業株30種平均の先物が米金利の上昇を嫌気して下落したことだ。ただ、需給面での支えに対する信頼の揺らぎも株価の重荷となっている。
「日銀のETF買い入れ動向に明確な変化が生じている」。野村証券の池田雄之輔チーフ・エクイティ・ストラテジストは22日付のリポートでこう指摘した。
日銀は従来、前場の東証株価指数(TOPIX)が0.5%超下落するとETF買い入れに動くという市場の経験知があった。日銀はルールを公表していないが、2016年4月以降、前場にTOPIXが0.5%超下落した局面では全てETFを買い入れてきた。それが18、19日と前場のTOPIXがそれぞれ前日の終値比で0.54%、0.76%下落したにもかかわらず、日銀の買い入れは出動しなかった。
「日銀が現在の株価水準を『割高』と受け止めているとの懸念が株式市場の雰囲気を悪くしている」。岡三証券の松本史雄チーフストラテジストは指摘する。日銀はETF買い入れの主目的をリスクプレミアムの縮小としている。市場の不安心理による株価の下押し圧力を意味する。日銀が従来のパターンを崩してまでETF買いを見送ったのは、「リスクプレミアムを縮小する必要がない割高な状態に株価が突入したと判断した」可能性があるというわけだ。
日経平均が30年半ぶりに3万円を回復して1週間が経過した。日本株最大の株主となった日銀の買いは、大台の回復に寄与した。だが、日銀は3月の金融政策決定会合での政策点検で、ETFの購入枠にとらわれず必要な時だけ買い入れる形に改める見通し。政策修正を目前に控え、日銀買い入れの変化は市場心理に一抹の不安を投げかけている。
https://www.nikkei.com/article/DGXZQODF094NL0Z00C21A2000000/
『「中央銀行の総裁まで辞めさせられたみたいだ」。ミャンマーで起きた国軍によるクーデターを巡り、日銀が情報収集を急いでいる。
1日、ミャンマー国軍はクーデターの強行により立法・行政・司法の全権を掌握した。民主化を主導してきた国家顧問のアウン・サン・スー・チー氏らが拘束された今回の政変では、ミャンマー中銀の総裁も解任。ロイター通信によると、後任には軍事政権下で総裁を務めたタン・ニェイン氏を再任命したという。…
この記事は会員限定です。登録すると続きをお読みいただけます。
残り737文字
すべての記事が読み放題
有料会員が初回1カ月無料
ログインする
https://www.nikkei.com/login 』
クーデターの影響は「中銀の独立性」にも及びつつある。
10年前の民主化を機に、高成長を見込んで日本の企業や金融機関が相次ぎ進出したミャンマー。金融制度や市場インフラの整備でも日本の官民が貢献してきた。ミャンマー中銀の基幹システムは国際協力機構(JICA)の協力事業として、NTTデータや大和総研が開発・構築に携わった。
実は日銀との関係も深い。これまでにミャンマー中銀の職員を日銀の本支店に研修で受け入れたり、日銀OBがミャンマー中銀のアドバイザーを務めたりした。
金融協力の枠組みでは「チェンマイ・イニシアチブ」の存在が大きい。金融危機時に外貨準備を多国間で機動的に融通しあい、対外債務の支払いに支障が生じないよう流動性を供給する国際金融の安全網だ。当初は日中韓とインドネシアやフィリピンなど東南アジア諸国連合(ASEAN)5カ国で始まった枠組みだが、後からミャンマーを含む残りのASEAN各国も加わった。
ミャンマーがチェンマイ・イニシアチブに正式参加したのは2010年。黒田東彦総裁が当時、アジア開発銀行(ADB)の総裁を務めていた時期だ。ADBは2日、政変を危惧する声明文をすぐに公表した。「ミャンマーに深刻な後退をもたらしかねない現状を深く懸念している」
米欧諸国はクーデターで成立した軍事政権に対して制裁を視野に入れ、経済的結びつきが強い中国は静観を続ける。民主化の動きが巻き戻されれば、官民投資が停滞する恐れもある。「チェンマイ・イニシアチブはミャンマーにとって国際社会とのつながりを保つ意義がある一方、軍事政権が続けば制度として使われにくくなるのでは」。日銀をはじめ世界の中銀は事態を静観しているが、日銀内では国際協調の揺らぎを不安視する声も出ている。
(南毅郎)
「まだフロッピー」の現実 地銀、現状維持が改革阻む
地銀大改革(4)
https://www.nikkei.com/article/DGXZQOFB160VR0W0A211C2000000/
※ 「最も安価で合理的」…。確かに、ユーザー目線では、そうなんだろう…。
※ しかし、「部分解」は、全体を見た場合の、「最適解」とは限らない…。
※ そういう「ユーザー様のご要望」を叶え続けるためには、まず、FDDの方を整備し続ける必要がある…。
※ しかし、マザボにすらFDDの「ソケット」は存在しなくなり、ミツミもFDDの生産を廃止した…。
※ それどころか、会社自体が「上場廃止」となり、ミネベアに統合された…( ミツミ電機 https://ja.wikipedia.org/wiki/%E3%83%9F%E3%83%84%E3%83%9F%E9%9B%BB%E6%A9%9F )
※ メディアの方も、もはやソニーも、日立マクセルも、TDKも、製造しなくなった…。
※ (一方、太陽誘電は、「会社の姿かたち」を変化させて、しぶとく生き残り、それどころか、業績拡大中のようだ…。
太陽誘電 https://ja.wikipedia.org/wiki/%E5%A4%AA%E9%99%BD%E8%AA%98%E9%9B%BB )
売上高3000億円達成が目前に迫った太陽誘電の2020年戦略
太陽誘電 社長 登坂正一氏インタビュー
2020年01月30日 11時30分 公開
https://eetimes.jp/ee/articles/2001/30/news037.html )
※ そういう状況では、もはや、「ユーザー様のご要望」を叶え続けることは、できない…。

『「まだフロッピーディスク(FD)を使っているのかと驚かれるが、これが現実なんです」。3.5型の雄だったソニーが国内販売を止めて10年。山形市の山形銀行事務センターには、今も多い日で1日400枚が県内各地から郵送されてくる。業務を担う山銀システムサービス業務第一部長の剣持勇が、重ねられた束を前に苦笑いした。
利用するのは自治体や中小事業者など「現状維持」を望む約1000の取引先。山形市幹部は「最も安価で合理的」と…
この記事は会員限定です。登録すると続きをお読みいただけます。
残り749文字
すべての記事が読み放題
有料会員が初回1カ月無料
ログインする
https://www.nikkei.com/login 』
山形市幹部は「最も安価で合理的」と強調する。例えば市広報課は広報誌を配布する協力者への謝礼支払いに利用。負担は振込手数料のみで、作業もFD上の既存リストを都度更新するだけですむ。これをネットバンキングに置き換えた場合、新たなリストを作成する手間に加え、決済サービス利用料も必要となる。
ただ銀行側にすれば老朽化したFDの継続利用は「コストがかかるだけ」。読み取りに担当者を配置する必要がある上、返送の手間も生じる。かつては顧客の望むサービスを提供し続けることが利益につながったが、超低金利下ではそれも望みにくい。苦悩の結果、2020年夏、3月末でのFD廃止を顧客に通告した。
人口減で来店客数が減る中、店舗再編の動きも本格化する。南都銀行は20年、全店舗の2割にあたる30店舗を減らした。山陰合同銀行も山陰地方の4分の1、33拠点を統廃合した。福島銀行は「人員を窓口に張り付けていてはもったいない」と、6支店で午後の窓口業務を停止し渉外業務を担わせる。山陰合銀頭取の山崎徹は「収益構造に合わせないと良質なサービスを提供し続けることが難しい」と指摘する。
縮小均衡を打ち破るには、新たな「内需」を創造するほかない。国内最大の鶏卵産地・茨城県を地盤とする常陽銀行は、自らが商圏分析や輸送手配といった商社機能を担い、東日本大震災以後、長く鶏卵輸出を止めていた倉持産業(常総市)の再進出を支えた。
20年9月以降、1月末までに約120万個を香港に輸出した。コンサルティング営業部調査役の永井義久が意気込む。「従来のビジネスモデルには限界があった。客の商売に入り込み一緒に汗をかきながらの伴走型支援をさらに展開し、第2、第3の事例を作りたい」(敬称略)
浅山章、竹蓋幸広、岡部貴典、重田俊介、鈴木卓郎、須賀恭平、四方雅之が担当しました。
【関連記事】
地方銀行、統合か単独か 選択迫る政府・日銀
首相「地銀は真面目にやってない」 政権から改革圧力
SBI流の地銀改革 「数減らしより経営の質を改善」
地方銀行、統合か単独か 選択迫る政府・日銀
地銀大改革(1)
https://www.nikkei.com/article/DGXZQODF247K80U0A221C2000000
『1月14日、福井県を地盤とする福邦銀行が50億円の第三者割当増資を発表した。頭取の渡辺健雄は「地域の金融仲介機能を果たすため」と説明した。その理由自体は地銀の役割に照らせばごく当たり前。注目すべきは相手が県内のトップ地銀、福井銀行であることだ。
福井銀の頭取、林正博は「子会社化が念頭にある」と明言する。距離は徐々に縮めてきた。
2020年3月に業務提携し、5月には福井銀の支店に福邦銀の支店が入る店舗内店舗…
この記事は会員限定です。登録すると続きをお読みいただけます。
残り1454文字
すべての記事が読み放題
有料会員が初回1カ月無料
ログインする
https://www.nikkei.com/login 』
2020年3月に業務提携し、5月には福井銀の支店に福邦銀の支店が入る店舗内店舗を設けた。入り口の自動ドアは右を青、左を緑のラインが彩る。それぞれのコーポレートカラーの組み合わせで一体感を演出する。若手を集めた合同勉強会では「従来と同じことをやっても立ちゆかない」と説く。
地銀は首相の菅義偉が20年9月の自民党総裁選で「将来的には数が多すぎるのではないか」と言及し、再編論に火がついた。すかさず金融庁が合併・統合を補助金で後押しする異例の制度案をまとめ、日銀も合併行の当座預金に上乗せ金利をつける新たな仕組みを3月に始める。福井・福邦はこうした支援の適用第1号になる可能性がある。
人口減少や超低金利といった構造問題にあえぐ地銀。これまで再編を阻んできた壁も取り除かれた。
「やっとスタートラインに立った」。20年10月1日に誕生した十八親和銀行。長崎市内で開いた記者会見で頭取の森拓二郎は安堵の言葉を漏らした。旧親和銀行を傘下に持つふくおかフィナンシャルグループと旧十八銀行が経営統合に合意したのは16年2月。合併までに4年半も費やした。
同じ長崎県が地盤の2行が一緒になると県内シェアが一気に高まる。競争政策の観点から問題視する公正取引委員会の審査は長引いた。地元企業にも期待と不安が交錯する。結婚式場のウエディング石川は新型コロナウイルス禍で新銀行から資金繰り支援を受けた。社長の石川景士は感謝しつつ「長崎で1強体制が続くことでサービスが低下してほしくない」と強調する。
この案件をきっかけに生まれた20年11月施行の特例法は地銀を向こう10年間、独占禁止法の対象外とした。地域に欠かせないインフラとして寡占に目をつぶってでも体力を高めてもらう狙いだ。
もちろん改革の解は合併・統合に限らない。百十四銀行など四国の第一地銀4行による包括提携「四国アライアンス」。狙うのは柔軟な事業連携だ。情報を持ち寄れば取引先支援の選択肢が広がる。4行で地域商社を設立し、販路開拓でも協力する。東北の地銀で総資産トップの七十七銀行は単独路線を鮮明に掲げる。頭取の小林英文は「再編は当行には関係ない」と強気を貫く。
今に至る地銀改革の端緒は13年に遡る。金融庁が地銀との意見交換会で人口動態や収益力で各行の経営状況を分析した書類を提示し、警鐘を鳴らした。しかけた検査局長の森信親は後に長官に就く。この「森ペーパー」によって「地銀が持続可能なのかに着目するようになった」と金融庁幹部は振り返る。
地銀経営は年を追うごとに厳しさを増す。20年3月期は103行のうち46行が融資などの本業の損益が赤字だった。31行は5期以上連続の赤字。岡三証券グローバル・リサーチ・センター理事長の高田創は「地銀は構造不況にあるとの認識が必要だ」と説く。
「10年後、約6割の地銀が最終赤字になる」。日銀は19年のリポートで、人口減少によって資金需要が細り、利ざや縮小に拍車がかかると警告した。さらに想定外のコロナ禍が地域経済を襲う。
金融庁長官の氷見野良三は毎週オンラインで各地の地銀頭取と意見を交わす。金融システムの安定にさえ目配りしていれば良かった金融行政も変化を求められる。「前例のない課題に試行錯誤している」と打ち明ける。
地銀の経営は地域経済に根ざす。どの地域も成長の制約となる少子高齢化などの大きな流れは止まらない。それぞれの地域でいかに生き残るか。地銀の改革に残された時間は少ない。
◇
各県に複数行が並び、長くオーバーバンキング(銀行過剰)と指摘されてきた地銀。構造不況とコロナ危機が迫る改革の最前線を追う。(敬称略)
多様な観点からニュースを考える
※掲載される投稿は投稿者個人の見解であり、日本経済新聞社の見解ではありません。
野崎浩成のアバター
野崎浩成
東洋大学 国際学部教授
コメントメニュー
分析・考察 再編は持続可能性に向けた解決策ではなく、解決策に向かうための手段の一つに過ぎません。このため、置かれた環境や銀行の経営規模により、必ずしも再編が適当な選択肢ではない場合もあることも認識しておくべきでしょう。
いくつか指摘しておきたい点があります。
第一に、銀行の数は諸外国に比べて多いわけではありません。経済規模調整後の米国は日本の銀行数の7.6倍もあります。
第二に、オーバーバンキングというよりオーバーデポジットによる過当競争です。貸出では使いきれない預金を抱え、特にリスクの高い債務者を避け優良な借り手に群がる傾向が強いため、金利競争が激化しています。
これらを踏まえた、戦略見直しが急務です。
2021年2月3日 7:58いいね
18
中空麻奈のアバター
中空麻奈
BNPパリバ証券 グローバルマーケット統括本部 副会長
コメントメニュー
今後の展望 そんなこと、全部わかっていたこと。超低金利、人口減少、過疎化、オーバーバンキング。よくぞここまで耐えている、くらいの経営環境にある。統合支援も重要だが、地域金融機関が持っている資産に基づく個人情報をさらに活かすビジネス機会への規制緩和はもうないか。地域経済に根付いているサステナブルな技術を地域だけに埋もれさせていないか。そういった小さな技術をまとめてサステナブルファイナンスとして資金を誘導できないか。地方債に優遇税制を適用できないか。地方にVCを集められないか。・・・など、地方に資金を根付かせる工夫が足りないのではないか。地方創生が空回りしていることと地方銀行の苦境はワンセットである。
2021年2月3日 8:55いいね
16
 ジジイがあれこれ考えた
